اخبار فوری
مس و روی در انبارهای LME کمیاب شدند/ نیکل و سرب همچنان زیر فشار مازاد عرضه
کد خبر: ۱۳۹۳۴۴
۲۰:۲۳
۱۴۰۵/۰۷/۱۸
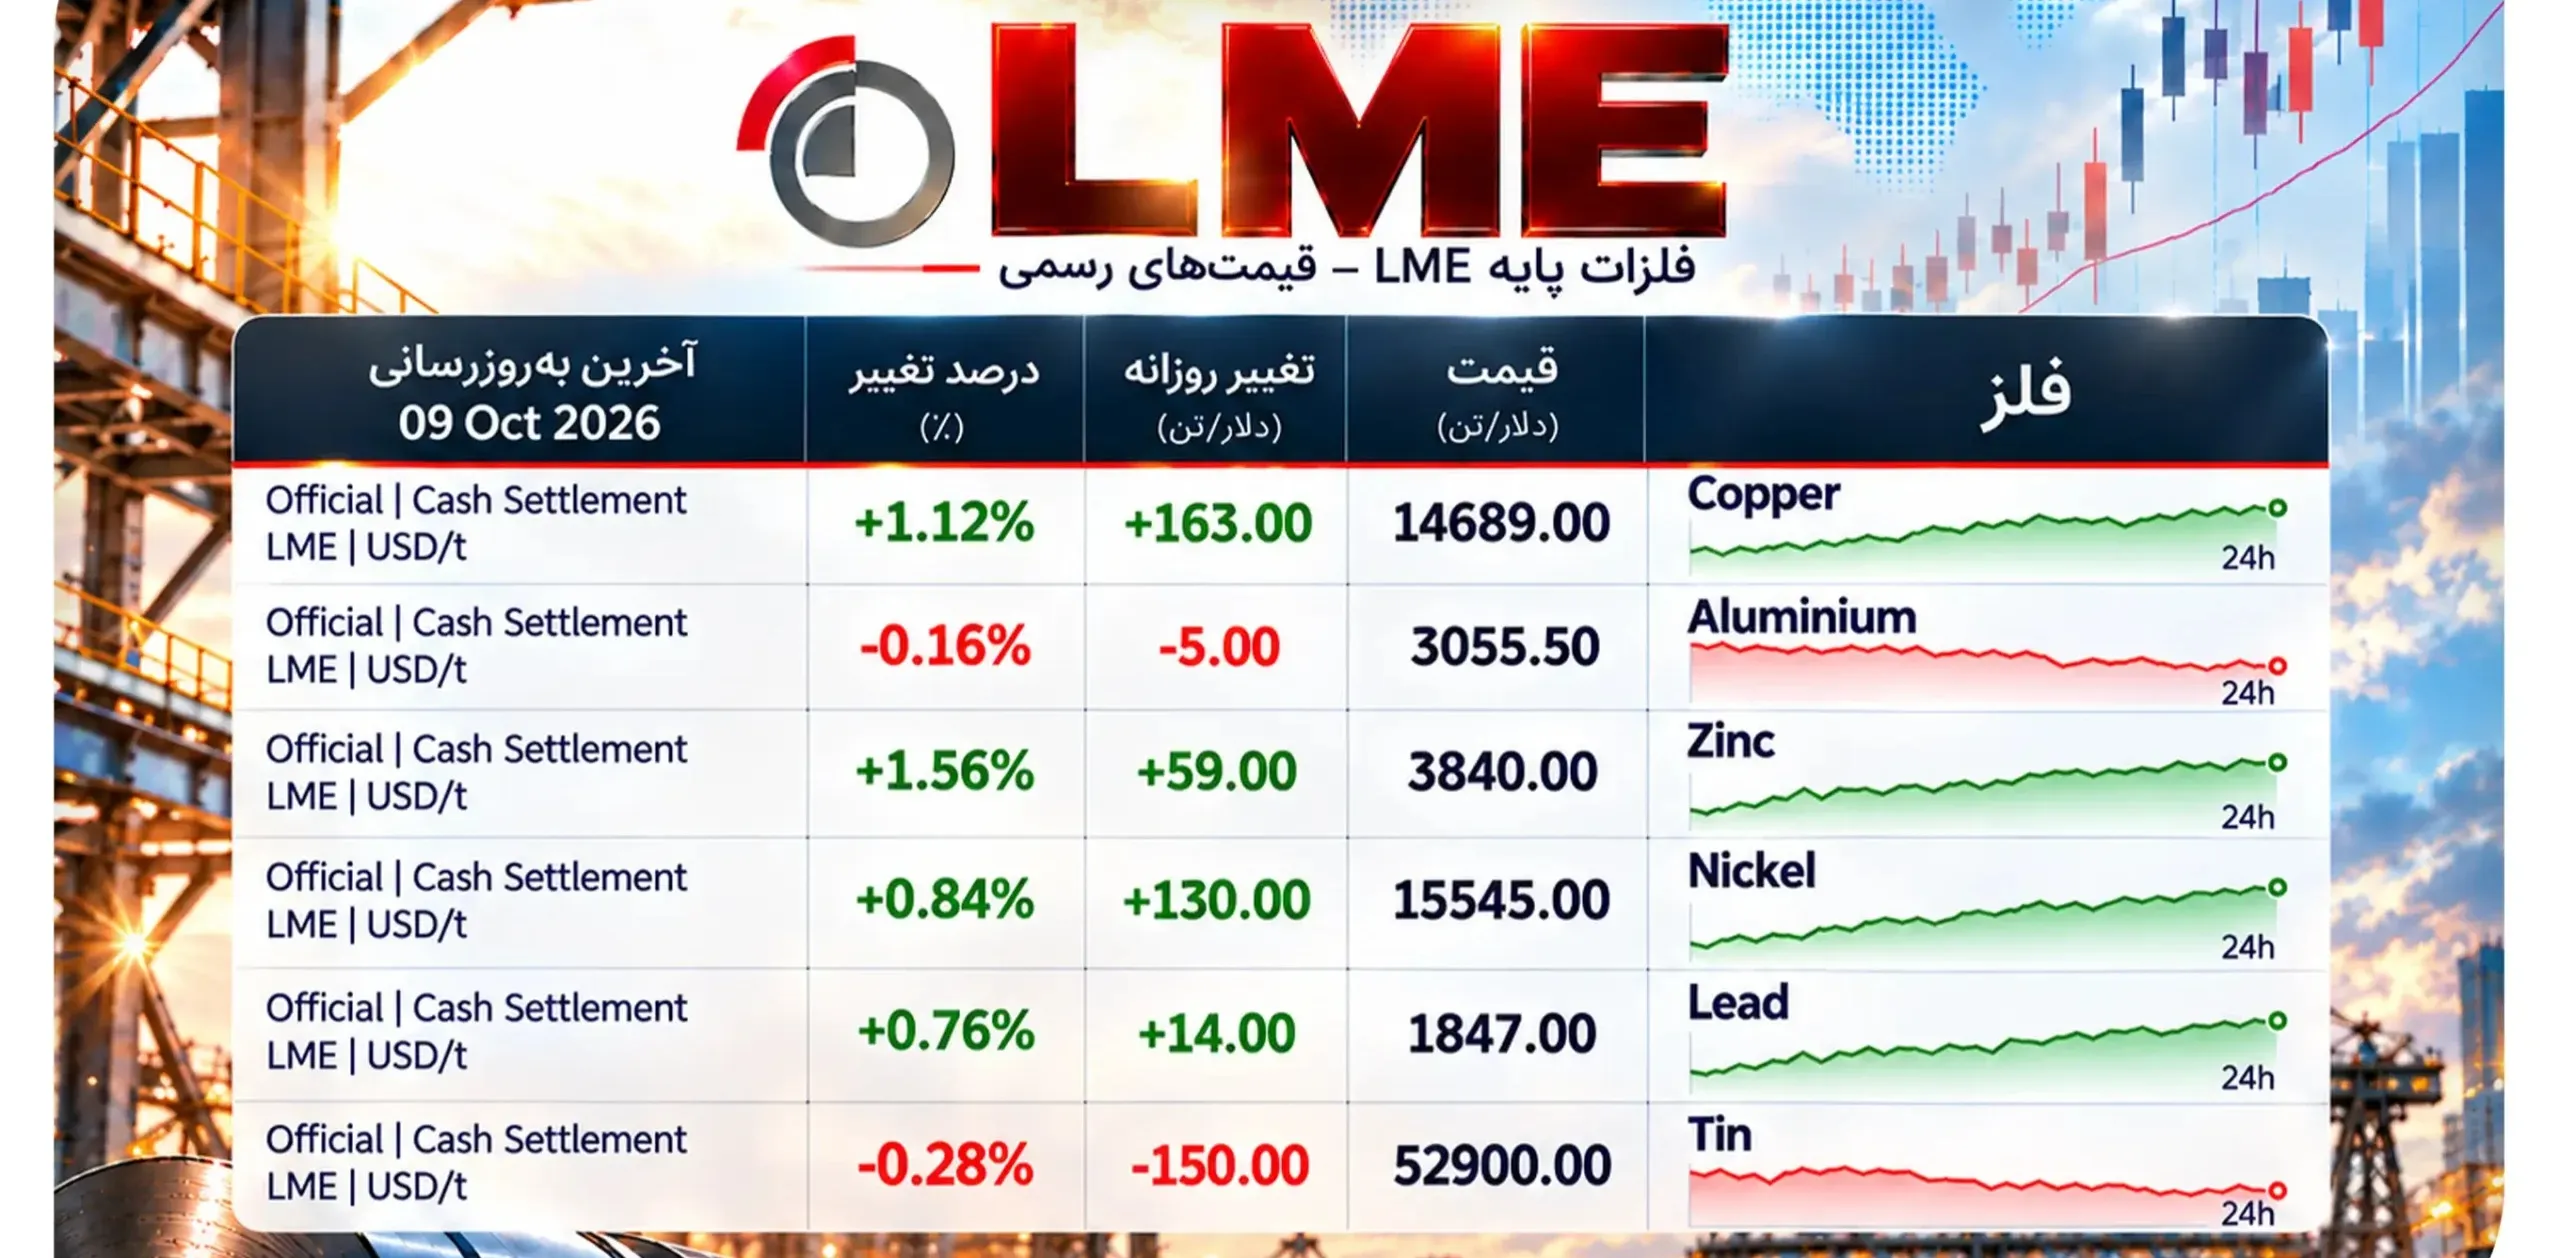
بازار فلزات پایه بورس لندن در پایان معاملات ۹ اکتبر ۲۰۲۶ تصویری دوگانه ارائه میدهد؛ در یک سوی بازار، مس و روی نشانههای روشنتری از محدودیت عرضه فیزیکی دارند و در سوی دیگر، نیکل و سرب همچنان با وفور نسبی موجودی و ساختار ضعیفتر بازار روبهرو هستند. قیمت رسمی نقدی مس به ۱۴,۶۸۹ دلار در هر تن و قرارداد سهماهه به ۱۴,۵۷۰ دلار رسید که به معنای Backwardation حدود ۱۱۹ دلاری است و همزمان موجودی انبارهای LME با افت ۲,۲۰۰ تنی به ۲۳۳,۰۲۵ تن کاهش یافته است.


به گزارش نبض بورس، تقویت مس فقط ناشی از رفتار معاملاتی نیست. اعتصاب در معدن Centinela شیلی به ریسک عرضه افزوده و در شرایطی رخ داده که رشد تولید معدنی جهان همچنان محدود است. گروه مطالعات بینالمللی مس (ICSG) رشد تولید معدنی مس در ۲۰۲۶ را تنها ۱.۶ درصد برآورد کرده و رشد تولید مس تصفیهشده را حدود ۰.۴ درصد میداند. هرچند این نهاد برای کل سال مازاد محدود ۹۶ هزار تنی را پیشبینی کرده، آژانس بینالمللی انرژی (IEA) در افق بلندمدت همچنان از شکاف حدود ۲۵ درصدی عرضه اولیه مس تا ۲۰۳۵ سخن میگوید و CRU نیز بازار مس را وارد دوره «کمیابی ساختاری» ارزیابی کرده است.
روی نیز وضعیت مشابهی دارد. قیمت نقدی روی ۳,۸۴۰ دلار در برابر ۳,۷۸۱.۵ دلار برای سهماهه قرار گرفته که Backwardation حدود ۵۸.۵ دلاری را نشان میدهد و موجودی LME نیز ۵۷۵ تن کاهش یافته است. رویترز گزارش میدهد که کمبود فلز در بازار غرب باعث شده چین، برخلاف الگوی تاریخی خود، صادرات روی تصفیهشده را افزایش دهد.
در مقابل، نیکل تصویر متفاوتی دارد. قیمت نقدی نیکل ۱۵,۵۴۵ دلار و سهماهه حدود ۱۵,۷۲۰ دلار است؛ Contango حدود ۱۷۵ دلاری، همراه با موجودی بالای ۲۸۲,۸۶۴ تن، بیانگر نبود کمبود فوری فلز است. رشد عظیم ظرفیت اندونزی طی سالهای اخیر، بازار را وارد مازاد ساختاری کرده است. رویترز و Fastmarkets هر دو تأکید دارند که حتی محدودیتهای سهمیه استخراج اندونزی هنوز برای تغییر قطعی این وضعیت کافی نبودهاند و INSG نیز پیشتر برای ۲۰۲۶ مازاد قابل توجه نیکل را پیشبینی کرده بود.
آلومینیوم با قیمت نقدی ۳,۰۵۵.۵ دلار و سهماهه ۳,۰۷۰ دلار در Contango محدود قرار دارد و موجودی آن در ۲۳۸,۸۷۵ تن بدون تغییر مانده است. در نتیجه، برخلاف تنشهای شدید عرضه ناشی از بحران خاورمیانه در نیمه نخست سال، بازار فعلاً از کمبود فوری شدید حکایت نمیکند؛ هرچند IEA یادآور میشود خاورمیانه حدود ۸ درصد تولید جهانی آلومینیوم را در اختیار دارد و اختلال مسیرهای انرژی همچنان ریسک مهمی برای این فلز است.
قلع در ۵۲,۹۰۰ دلار نقدی و ۵۳,۰۵۰ دلار سهماهه معامله میشود، اما مهمترین نکته موجودی فوقالعاده پایین ۴,۲۶۵ تنی آن است. Fastmarkets و رویترز رشد مصرف قلع در لحیمکاری تجهیزات الکترونیکی، مراکز داده و زیرساخت هوش مصنوعی را عامل افزایش کف ساختاری تقاضا میدانند و Fastmarkets حتی بازار قلع را در ۲۰۲۶ حدود ۹ هزار تن کسری برآورد میکند.
در مجموع، لیدر بنیادی بازار فعلاً مس است، تنگترین ساختار کوتاهمدت را مس و روی دارند و بیشترین حساسیت به شوک عرضه متعلق به قلع است. در سوی مقابل، نیکل و سرب به دلیل موجودی بالا و Contango هنوز از قدرت بنیادی کمتری برخوردارند.
دادههای SMM نیز نشان میدهد معاملات انتهای هفته با گرایش عمومی مثبت فلزات همراه بوده است، اما نفت بالای ۱۰۰ دلار، بازده بالای اوراق آمریکا و مسیر نرخ بهره میتوانند نوسان LME را در هفته آینده بالا نگه دارند.
پیشبینی میشود در هفته پیشرو، مهمترین محرکهای بازار فلزات پایه شامل تقاضای چین به عنوان بزرگترین مصرفکننده فلزات، تغییرات موجودی انبارهای LME، نوسانات شاخص دلار، مسیر نرخ بهره فدرال رزرو و ریسکهای ژئوپلیتیکی مرتبط با اختلال عرضه باشند. در این میان، مس و روی به دلیل ساختار Backwardation و موجودیهای رو به کاهش، مستعدترین فلزات برای ادامه روند صعودی محسوب میشوند؛ در حالی که نیکل و سرب تا زمان کاهش موجودیهای بالا و تغییر ساختار بازار، احتمالاً در محدودههای فعلی نوسان خواهند کرد. قلع نیز به دلیل موجودی بسیار پایین و تقاضای ساختاری رو به رشد، یکی از پرریسکترین و در عین حال پرمخاطبترین فلزات برای معاملهگران در ماههای آینده خواهد بود.
ارسال نظر
نیازمندیها