اخبار فوری
آب پرتقال از طلا و نفت هم پیشی گرفت/ فلزات پایه عقب ماندند
کد خبر: ۱۳۹۳۴۲
۲۰:۱۴
۱۴۰۵/۰۷/۱۸
این هفته بازار کالا یک غافلگیری بزرگ داشت: آب پرتقال با جهشی نزدیک به ده درصد، از نفت، طلا و حتی متانول هم پیشی گرفت و پربازدهترین کامودیتی هفته شد. در سمت مقابل، سنگ آهن با ضعف تقاضای چین و افت سودآوری فولادسازان در قعر ماند. گازوئیل با خبر ورود محمولههای روسیه کمی آرام گرفت، اما تنشهای هرمز اجازه نداد فشار عرضه کامل فروکش کند. طلا با وجود افت بازدهی اوراق نتوانست از این فرصت استفاده کند و بیتکوین بدترین عملکرد هفته را ثبت کرد.


به گزارش نبض بورس،بازار کامودیتیها هفتهای دوگانه را پشت سر گذاشت. در یک سو، حاملهای انرژی و محصولات کشاورزی با رشدهای قابل توجه بسته شدند و در سوی دیگر، بخشی از فلزات پایه و محصولات شیمیایی زیر فشار ماندند.
در صدر جدول تغییرات هفتگی، آب پرتقال با جهش ۹.۹۹ درصدی ایستاده است. پس از آن، گازوئیل با ۸.۴۷ درصد و گاز طبیعی با ۶.۱۰ درصد در ردههای بعدی قرار دارند. گرمایش نفتی با ۵.۲۷ درصد و کنجاله سویا با ۵.۲۱ درصد، تصویر رشد بخش انرژی و محصولات کشاورزی را کامل میکنند.
گازوئیل با ۸.۴۷ درصد رشد، یکی از محرکهای اصلی این هفته بود. جهش آن بیارتباط با تنشهای تنگه هرمز نبود. در هفت روز گذشته، تردد در این آبراه حیاتی به شدت کاهش یافت و همین موضوع ترس از قطع زنجیره تأمین سوخت را به بازار تزریق کرد. از سوی دیگر، خبرهایی منتشر شد که روسیه موافقت کرده بیش از ۳۰ هزار تن گازوئیل به بازارهای جهانی عرضه کند و قرار است تا دسامبر این رقم به یک میلیون تن برسد. این خبر فشار تقاضا در بازار گازوئیل را کمی کاهش داد، اما با توجه به اینکه زیرساختهای پالایشگاهی روسیه در طول هفته هدف حملات پهپادی قرار گرفته بودند، عرضه گازوئیل همچنان محدود ماند.
گاز طبیعی با ۶.۱۰ درصد رشد، سومین کامودیتی برتر هفته بود. کاهش تولید در خلیج مکزیک به دلیل طوفان و افزایش تقاضای الانجی، محرکهای اصلی این رشد بودند. برنج خام با ۳.۵۵ درصد، گاو پرواری با ۳.۲۶ درصد، جو دوسر با ۳.۰۶ درصد و گاو زنده با ۲.۵۲ درصد در ردههای بعدی قرار گرفتند.
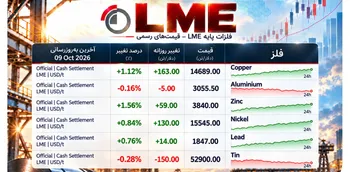
در میان فلزات پایه، مس با ۲.۱۸ درصد عملکرد قابل قبولی داشت. انتقال ذخایر مس به آمریکا به دلیل احتمال وضع تعرفه و کاهش موجودی انبارهای شانگهای، عرضه را در سایر بازارها محدود کرده است. نفت برنت با ۲.۴۲ درصد و WTI با ۰.۸۱ درصد رشد همراه شدند.
طلا اما رشد محتاطانهای داشت و با ۱.۳۰ درصد بسته شد. این رشد عمدتاً ناشی از افت بازدهی اوراق ۱۰ ساله آمریکا و تضعیف دلار بود. نقره حتی ملایمتر و با ۱.۰۵ درصد رشد همراه شد.
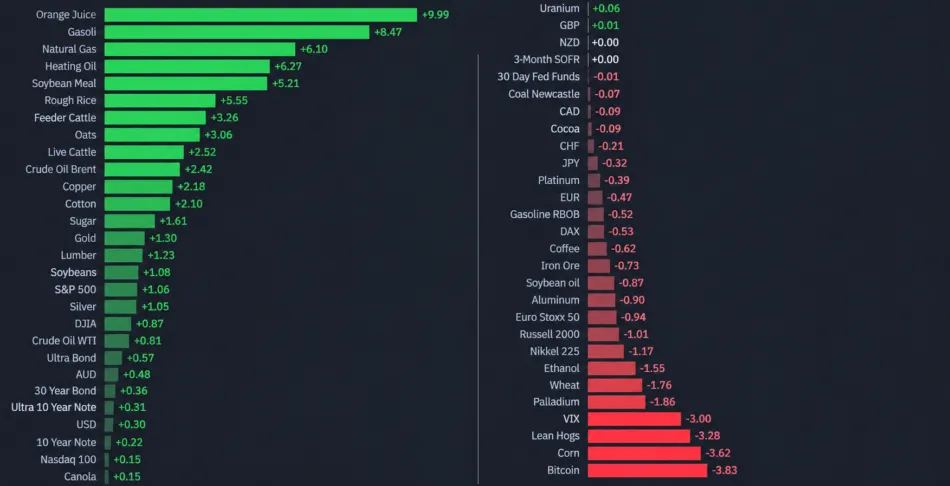
در سمت منفی جدول، بیتکوین با افت ۳.۸۳ درصد، ذرت با ۳.۶۲ درصد بدترین عملکردهای هفته را ثبت کردند. پالادیوم با ۱.۸۶ درصد، گندم با ۱.۷۶ درصد و اتانول با ۱.۵۵ درصد در ردههای بعدی افت قرار گرفتند.
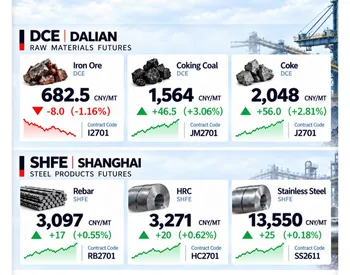
اما بخش مهمی از تصویر این هفته در بازارهای آسیایی رقم خورد. سنگ آهن چین در آخرین ثبت معاملاتی ۶۸۲.۵ یوان بر تن بود؛ افت ماهانه ۶.۵۷ درصد و کاهش سالانه ۱۴.۹۰ درصد. تنها ۶.۹ درصد فولادسازان چین در پایان سپتامبر سودآور بودند و تولید روزانه آهن مذاب به ۲.۳۴ میلیون تن، پایینترین سطح ششماهه، رسید. کاهش حاشیه سود فولاد و برنامه تعمیرات برخی کارخانهها، تقاضای مواد اولیه را محدود کرده است. اختلاف شرکت فورتسکیو با خریدار دولتی چینی بر سر قراردادهای بلندمدت و قیمتگذاری نیز بر جریان معاملات اثر گذاشته است.
متانول در سمت مقابل ایستاد. این محصول در آخرین ثبت معاملاتی به ۴۳۴۵ یوان بر تن رسید؛ رشد روزانه ۵.۹۲ درصد، ماهانه ۱۲.۲۲ درصد و سالانه ۹۶.۶۱ درصد. قیمت در اکتبر به محدوده رکوردهای تاریخی نزدیک شده و رشد شدید اخیر، حساسیت بازار به محدودیت عرضه را نشان میدهد. اختلالات احتمالی در حملونقل خلیج فارس و دسترسی به محمولههای صادراتی میتواند هزینه تأمین را افزایش دهد.
آلومینیوم در آخرین ثبت معاملاتی به ۳۰۵۵.۶۵ دلار بر تن رسید؛ رشد روزانه ۰.۴۷ درصد، افت ماهانه ۶.۸۳ درصد و رشد سالانه ۱۱.۱۳ درصد. تقویت دلار و انتظار برای بازگشت بخشی از ظرفیتهای متوقفشده، از عوامل فشار بر بازار بودهاند. افزایش ۱۷.۲ درصدی صادرات آلومینیوم چین در اوت نسبت به سال قبل، به عرضه جهانی کمک کرده است. در مقابل، اختلالات تولید در منطقه خلیج فارس همچنان ریسک عرضه را حفظ میکند
روی با رشد روزانه ۲.۴۳ درصد به ۳۸۰۱.۵۵ دلار بر تن رسیده؛ افت ماهانه ۱.۹۱ درصد و رشد سالانه ۲۶.۸۹ درصد. تولید روی تصفیهشده در کشورهای غربی در نیمه نخست ۲۰۲۶ حدود ۳.۴ درصد کاهش یافت. هزینه بالای انرژی و محدودیت مواد اولیه، فشار بر ظرفیت ذوب را حفظ کرده است. صادرات ۴۰,۶۶۸ تنی چین در اوت بخشی از محدودیت عرضه را جبران کرده، اما وضعیت بازار نقدی همچنان از فشردگی عرضه کوتاهمدت حکایت دارد.
ارسال نظر
نیازمندیها