اخبار فوری
سنگآهن دالیان به کف ۱۸ ماهه رسید/ ۷ درصد فولادسازان چین سودآور ماندند
کد خبر: ۱۳۹۳۳۴
۱۸:۵۰
۱۴۰۵/۰۷/۱۸
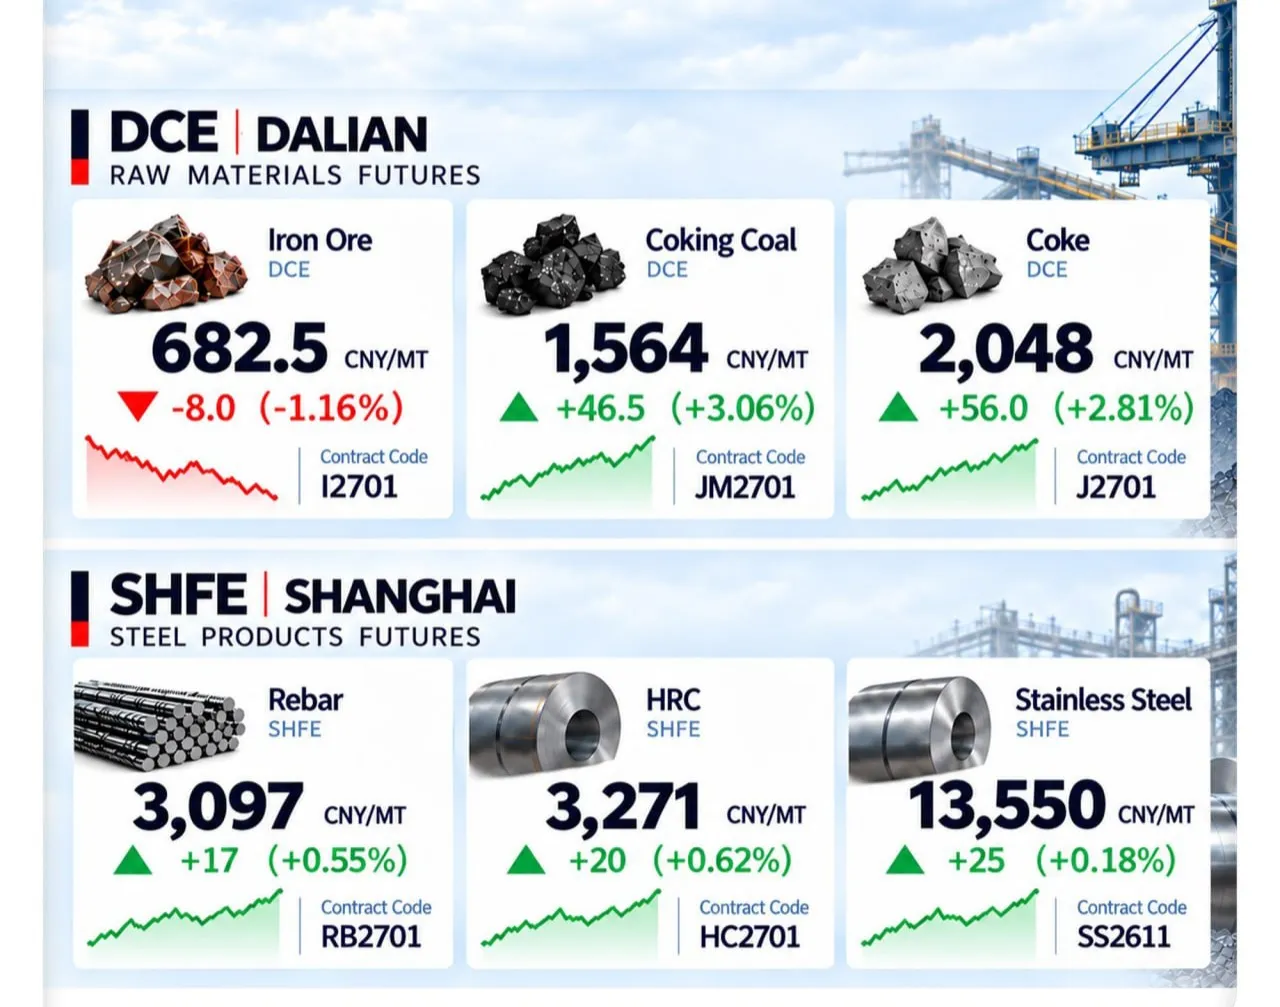
بازار فولاد چین در پایان معاملات ۹ اکتبر و جلسه شبانه پس از آن، وارد مرحلهای از واگرایی شدید میان مواد اولیه و محصولات نهایی شده است؛ در بورس دالیان، سنگآهن قرارداد I2701 با افت ۱.۱۶ درصدی به ۶۸۲.۵ یوان (کمترین سطح حدود ۱۸ ماه گذشته) رسید، در حالی که زغال ککشو JM2701 با رشد ۳.۰۶ درصدی به ۱,۵۶۴ یوان و کک J2701 با رشد ۲.۸۱ درصدی به ۲,۰۴۸ یوان صعود کردند؛ در بورس شانگهای نیز میلگرد RB2701 تا ۳,۰۹۷ یوان، ورق گرم تا ۳,۲۷۱ یوان و استنلس استیل تا ۱۳,۵۵۰ یوان بالا آمدند و این ترکیب، بازآرایی موقعیت معاملهگران پس از تعطیلات و واکنش متفاوت حلقههای زنجیره به فشار هزینه و ضعف سودآوری را نشان میدهد.


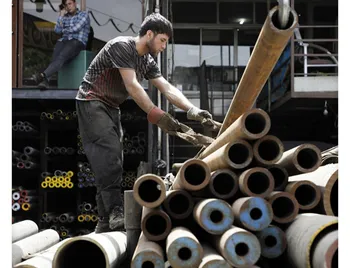
به گزارش نبض بورس، مهمترین علامت منفی همچنان سنگآهن است. قرارداد اصلی سنگآهن دالیان پس از تعطیلات تا ۶۸۲.۵ یوان سقوط کرد که کمترین سطح حدود ۱۸ ماه گذشته محسوب میشود. تنها حدود ۷ درصد فولادسازان چینی در پایان سپتامبر سودآور بودند و تولید روزانه چدن داغ به ۲.۳۴ میلیون تن، پایینترین سطح ششماهه، کاهش یافته است. بنابراین خریدار کارخانهای فعلاً انگیزهای برای انبارسازی تهاجمی سنگآهن ندارد و همزمان عرضه جهانی نیز رو به افزایش است. از منظر بازرگانی، هر جهش سنگآهن بدون بازگشت سود کارخانهها و افزایش تولید چدن، بیشتر فرصت فروش محسوب میشود تا سیگنال تشکیل روند صعودی.
اما زغال ککشو و کک رفتار متفاوتی دارند. رشد بیش از ۳ درصدی زغال و نزدیک ۳ درصدی کک نشان میدهد بازار در این دو کالا با خرید پوششی و احتمالاً خروج فروشندگان کوتاهمدت مواجه شده است.
با این حال، مؤسسه SMM تأکید میکند نخستین مرحله کاهش قیمت کک در تعطیلات اجرا شده و حمایت هزینهای فولاد نسبت به قبل ضعیفتر شده است. پس افزایش اخیر «دابلکک» باید با احتیاط خوانده شود: اگر حاشیه سود فولادسازان ترمیم نشود، کارخانهها در برابر افزایش بیشتر قیمت مواد اولیه مقاومت خواهند کرد و این رشد میتواند شکننده باشد.
در بورس شانگهای شرایط متعادلتر است. رشد ۰.۵۵ درصدی میلگرد و ۰.۶۲ درصدی ورق گرم نشان میدهد پس از فشار شدید روز نخست بازگشایی، خریداران در قیمتهای پایینتر وارد شدهاند. این رفتار با داده شرکت SteelHome نیز سازگار است؛ شاخص نقدی ۹ اکتبر برای میلگرد و ورق گرم افزایش نشان داده است. با این حال نباید از رشد موجودی پس از تعطیلات غافل شد. SMM گزارش میدهد انباشت قابلتوجه موجودی ورق گرم پس از «هفته طلایی» باعث شده قیمتهای صادراتی چین نتوانند همراه بازارهای غربی افزایش پیدا کنند.
از سوی دیگر، اقدام دولت چین برای تخصیص ۵۵۰ میلیارد یوان از سهمیه بدهی استفادهنشده به دولتهای محلی و پروژههای زیرساختی میتواند در میانمدت به میلگرد و ورق گرم کف روانی بدهد؛ اما اثر آن فوراً به مصرف فولاد تبدیل نمیشود و نیازمند زمان برای اجرای پروژهها و تبدیل به تقاضای واقعی است.
بازار فولاد چین پس از تعطیلات با واگرایی قابلتوجهی روبهرو شده است. سنگآهن دالیان با افت به ۶۸۲.۵ یوان، ضعف بنیادی زنجیره را منعکس میکند؛ تنها حدود ۷ درصد فولادسازان سودآورند و تولید چدن داغ به کف ششماهه رسیده است. در مقابل، زغال ککشو و کک بهترتیب ۳.۰۶ و ۲.۸۱ درصد رشد کردهاند، اما این صعود هنوز بیشتر به خرید پوششی و بازگشت موقعیتها شبیه است تا تغییر بنیادی.
در شانگهای، میلگرد ۰.۵۵ درصد و ورق گرم حدود ۰.۶۲ درصد بالا رفتهاند و خریداران در قیمتهای پایین فعال شدهاند. بااینحال رشد موجودی پس از تعطیلات و حاشیه سود ضعیف فولادسازان سقف بازار را محدود میکند. محرک مالی جدید دولت چین میتواند در میانمدت حمایت ایجاد کند، اما هنوز برای تأیید روند صعودی کافی نیست.
بنابراین منطق معاملاتی فعلی، خرید انتخابی در اصلاحها و پرهیز از تعقیب قیمت است. در سنگآهن هنوز فروشنده مزیت دارد؛ در زغال و کک رشد فعلی نیازمند تأیید بنیادی است؛ و در میلگرد و ورق گرم کاهش عرضه میتواند کف بسازد، اما تا زمانی که موجودیها کاهش نیابد و سود کارخانهها ترمیم نشود، بازار هنوز آمادگی یک روند صعودی پایدار را ندارد. راهبرد مناسب فعلاً خرید در اصلاح، فروش در جهش و پرهیز از تعقیب قیمت است.
ارسال نظر
نیازمندیها