اخبار فوری
۷ هشدار حسابرس وآتوس به سهامداران: از فقدان پوشش بیمهای اموال تا زیان ۳۰.۹ میلیارد تومانی
کد خبر: ۱۳۹۲۳۷
۱۲:۳۵
۱۴۰۵/۰۷/۱۷
مؤسسه حسابرسی «بهمند» در گزارش بررسی اجمالی صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۴ گروه سرمایهگذاری توسکا (وآتوس)، نتیجهگیری مشروط صادر کرده است. زیان خالص ۳۰.۹ میلیارد تومانی گروه، ابهام در سرقفلی ۱۲۷.۷ میلیارد تومانی گروه توسعه هنر ایران، عدم بهکارگیری روش ارزش ویژه برای سرمایهگذاری ۳۵.۷ درصدی، نسبت جاری تعدیلشده تلفیقی کمتر از یک، عدم رعایت ۹ مورد از ضوابط حاکمیت شرکتی (شامل عدم تشکیل جلسات کمیته حسابرسی) و فقدان پوشش بیمهای اموال و داراییهای ثابت، از مهمترین یافتههای این گزارش است.


به گزارش نبض بورس، مؤسسه حسابرسی «بهمند» در گزارش بررسی اجمالی صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۴ گروه سرمایهگذاری توسکا (وآتوس)، نتیجهگیری مشروط صادر کرده است. زیان خالص ۳۰.۹ میلیارد تومانی گروه، ابهام در سرقفلی ۱۲۷.۷ میلیارد تومانی گروه توسعه هنر ایران، عدم بهکارگیری روش ارزش ویژه برای سرمایهگذاری ۳۵.۷ درصدی، نسبت جاری تعدیلشده تلفیقی کمتر از یک، عدم رعایت ۹ مورد از ضوابط حاکمیت شرکتی (شامل عدم تشکیل جلسات کمیته حسابرسی) و فقدان پوشش بیمهای اموال و داراییهای ثابت، از مهمترین یافتههای این گزارش است.
گزارش حسابرس چه میگوید؟
مؤسسه حسابرسی «بهمند» گزارش بررسی اجمالی خود درباره صورتهای مالی میاندورهای تلفیقی و جداگانه ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۴ گروه سرمایهگذاری توسکا را منتشر کرده است.
نکته مهم: این گزارش بررسی اجمالی است و نه حسابرسی کامل. بر اساس استاندارد بررسی اجمالی ۲۴۱۰، دامنه این بررسی به مراتب محدودتر از حسابرسی صورتهای مالی است و حسابرس اظهارنظر حسابرسی ارائه نمیکند، بلکه فقط نتیجهگیری خود را بیان میکند.
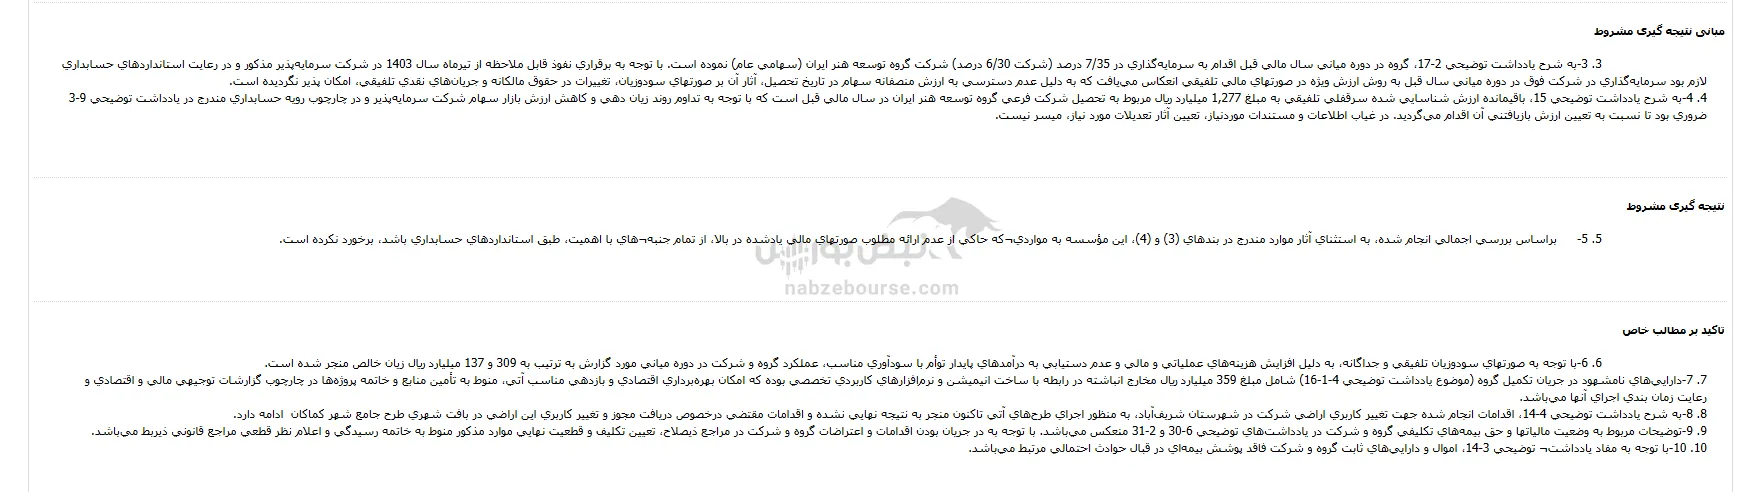
حسابرس در نتیجهگیری خود اعلام کرده که به استثنای آثار موارد مندرج در بندهای ۳ و ۴، به مواردی که حاکی از عدم ارائه مطلوب صورتهای مالی باشد، برخورد نکرده است.
مهمترین ابهام: زیان خالص ۳۰.۹ میلیارد تومانی گروه
حسابرس در بند ۶ گزارش اعلام کرده که با توجه به صورتهای سود و زیان تلفیقی و جداگانه، به دلیل افزایش هزینههای عملیاتی و مالی و عدم دستیابی به درآمدهای پایدار توأم با سودآوری مناسب، عملکرد گروه و شرکت در دوره میانی مورد گزارش به ترتیب به ۳۰.۹ میلیارد تومان و ۱۳.۷ میلیارد تومان زیان خالص منجر شده است.
زیان خالص ۳۰.۹ میلیارد تومانی در یک دوره ۶ ماهه، نشاندهنده وضعیت مالی نامطلوب گروه است.
ابهام در سرقفلی ۱۲۷.۷ میلیارد تومانی و عدم بهکارگیری روش ارزش ویژه
حسابرس در بند ۳ و ۴ گزارش اعلام کرده که:
الف) عدم بهکارگیری روش ارزش ویژه: گروه در دوره میانی سال مالی قبل اقدام به سرمایهگذاری در ۳۵.۷ درصد (شرکت ۳۰.۶ درصد) شرکت گروه توسعه هنر ایران (سهامی عام) نموده است. با توجه به برقراری نفوذ قابل ملاحظه از تیرماه سال ۱۴۰۳ در شرکت سرمایهپذیر مذکور، در رعایت استانداردهای حسابداری لازم بود سرمایهگذاری در شرکت فوق به روش ارزش ویژه در صورتهای مالی تلفیقی انعکاس مییافت.
ب) ابهام در سرقفلی: باقیمانده ارزش شناساییشده سرقفلی تلفیقی به مبلغ ۱۲۷.۷ میلیارد تومان مربوط به تحصیل شرکت فرعی گروه توسعه هنر ایران در سال مالی قبل است که با توجه به تداوم روند زیاندهی و کاهش ارزش بازار سهام شرکت سرمایهپذیر، ضروری بود تا نسبت به تعیین ارزش بازیافتنی آن اقدام میگردید.
نسبت جاری تعدیلشده تلفیقی کمتر از یک
حسابرس در بند ۱۲ گزارش اعلام کرده که نسبتهای کفایت سرمایه براساس ضوابط مدون سازمان بورس و اوراق بهادار مورد بررسی قرار گرفته و نسبت جاری تعدیلشده تلفیقی گروه کمتر از یک شده است.
نسبت جاری کمتر از یک به معنای آن است که بدهیهای جاری گروه از داراییهای جاری آن بیشتر است. این موضوع نشاندهنده ریسک نقدینگی است.
عدم رعایت ۹ مورد از ضوابط حاکمیت شرکتی
حسابرس در بند ۱۱ گزارش، موارد متعدد عدم رعایت ضوابط حاکمیت شرکتی را فهرست کرده است:
اساسنامه شرکتهای سرمایهگذاری مادر:
-
عدم ثبت صورتجلسه هیئتمدیره درخصوص تغییر نشانی محل اقامت جدید شرکت
-
اعطای اعتبار به دو نفر از اعضای غیرموظف هیئتمدیره
دستورالعمل اجرایی افشای اطلاعات:
-
عدم افشای بهموقع اطلاعات و صورتهای مالی میاندورهای ۳ و ۶ ماهه حسابرسینشده
-
عدم افشای صورتهای مالی میاندورهای ۶ ماهه حسابرسیشده تلفیقی گروه
-
تأخیر در ارسال صورتجلسه مجمع عمومی به مرجع ثبت شرکتها
دستورالعمل حاکمیت شرکتی:
-
عدم ایجاد، استمرار و تقویت سازوکارهای اثربخش حاکمیت شرکتی
-
عدم استقرار سازوکار مناسب جهت حصول اطمینان از رعایت یکسان حقوق صاحبان سهام
-
عدم بررسی و اظهارنظر نسبت به معاملات با اشخاص وابسته در کمیته حسابرسی
-
عدم تشکیل جلسات کمیته حسابرسی و عدم ارائه گزارش واحد حسابرسی داخلی هر ۳ ماه یکبار به هیئتمدیره
-
عدم تدوین سازوکار جمعآوری گزارشات اشخاص درخصوص نقض قوانین
-
عدم وجود شواهد مربوط به تخصص و دانش کافی اعضای کمیته ریسک و عدم تشکیل جلسات کمیتههای تخصصی
-
عدم ارائه خلاصه موضوعات مطروحه در جلسات هیئتمدیره
-
عدم مراعات تملک سهام شرکت اصلی توسط شرکتهای فرعی
-
عدم اتخاذ تصمیم نسبت به بندهای گزارش حسابرس در صورتجلسه مجمع
فقدان پوشش بیمهای اموال و داراییهای ثابت
حسابرس در بند ۱۰ گزارش اعلام کرده که با توجه به مفاد یادداشت ۳-۱۴، اموال و داراییهای ثابت گروه و شرکت فاقد پوشش بیمهای در قبال حوادث احتمالی مرتبط میباشد.
ابهام در داراییهای نامشهود در جریان تکمیل ۳۵.۹ میلیارد تومانی و تغییر کاربری اراضی
حسابرس در بند ۷ و ۸ گزارش اعلام کرده که:
الف) داراییهای نامشهود در جریان تکمیل: داراییهای نامشهود در جریان تکمیل گروه شامل مبلغ ۳۵.۹ میلیارد تومان مخارج انباشته در رابطه با ساخت انیمیشن و نرمافزارهای کاربردی تخصصی بوده که امکان بهرهبرداری اقتصادی و بازدهی مناسب آتی، منوط به تأمین منابع و خاتمه پروژهها میباشد.
ب) تغییر کاربری اراضی: اقدامات انجامشده جهت تغییر کاربری اراضی شرکت در شهرستان شریفآباد تاکنون منجر به نتیجه نهایی نشده است.
افزایش سرمایه در جریان ۱۸۰ میلیارد تومانی
بر اساس اطلاعات بالای گزارش، سرمایه ثبتشده ۱۸۰ میلیارد تومان و سرمایه ثبتنشده ۱۸۰ میلیارد تومان است. این بدان معناست که شرکت در حال اجرای یک افزایش سرمایه ۱۰۰ درصدی است که هنوز مراحل ثبت آن طی نشده است.
این گزارش چه سؤالاتی ایجاد میکند؟
۱. با توجه به زیان خالص ۳۰.۹ میلیارد تومانی گروه، چه برنامهای برای کاهش هزینهها و دستیابی به درآمدهای پایدار وجود دارد؟
۲. چرا روش ارزش ویژه برای سرمایهگذاری ۳۵.۷ درصدی در گروه توسعه هنر ایران بهکار گرفته نشده است؟
۳. با توجه به روند زیاندهی گروه توسعه هنر ایران، چه میزان از سرقفلی ۱۲۷.۷ میلیارد تومانی ممکن است کاهش ارزش یابد؟
۴. چه برنامهای برای تشکیل جلسات کمیته حسابرسی، استقرار واحد حسابرسی داخلی و رفع ۹ مورد عدم رعایت حاکمیت شرکتی وجود دارد؟
۵. علت فقدان پوشش بیمهای اموال و داراییهای ثابت گروه و شرکت چیست؟
جمعبندی
گزارش بررسی اجمالی حسابرس مستقل گروه سرمایهگذاری توسکا، تصویری از یک گروه با چالشهای مالی، حسابداری و حاکمیتی متعدد ارائه میدهد. زیان خالص ۳۰.۹ میلیارد تومانی گروه در دوره ۶ ماهه، ابهام در سرقفلی ۱۲۷.۷ میلیارد تومانی گروه توسعه هنر ایران، عدم بهکارگیری روش ارزش ویژه برای سرمایهگذاری ۳۵.۷ درصدی، نسبت جاری تعدیلشده تلفیقی کمتر از یک، عدم رعایت ۹ مورد از ضوابط حاکمیت شرکتی (از جمله عدم تشکیل جلسات کمیته حسابرسی و عدم ارائه گزارش حسابرسی داخلی)، فقدان پوشش بیمهای اموال و داراییهای ثابت، ابهام در داراییهای نامشهود ۳۵.۹ میلیارد تومانی، عدم نتیجهگیری در تغییر کاربری اراضی و افزایش سرمایه در جریان ۱۸۰ میلیارد تومانی، همگی نشاندهنده وضعیت پیچیده و پرچالشی است که سهامداران این گروه با آن روبهرو هستند.
حسابرس در نهایت اعلام کرده که به استثنای آثار موارد مندرج در بندهای ۳ و ۴، به مواردی که حاکی از عدم ارائه مطلوب صورتهای مالی باشد، برخورد نکرده است. اما بدیهی است که این استثناها و ابهامات، خود میتوانند تأثیر قابلتوجهی بر تصمیمات سرمایهگذاران داشته باشند.
ارسال نظر
نیازمندیها