حسابرس غمارگ: ابهام در تداوم فعالیت + ۷ هشدار مهم
کد خبر: ۱۳۹۰۷۶
۱۱:۴۹
۱۴۰۵/۰۷/۱۴
گزارش بررسی اجمالی حسابرس غمارگ نشان میدهد که این شرکت با ابهام در تداوم فعالیت، تعهدات ارزی ۳۵.۴ میلیارد تومانی و پرونده در تعزیرات حکومتی، ۴.۹۳ میلیارد تومان پیشپرداخت به شرکتهای خارجی، ۸.۱۳ میلیارد تومان ماشینآلات مانده در گمرک از سال ۱۴۰۲، نیاز به ثبت ۹.۵ میلیارد تومان بدهی مالیاتی و ۱۱ مورد عدم رعایت ضوابط بورس و کنترلهای داخلی روبهروست.


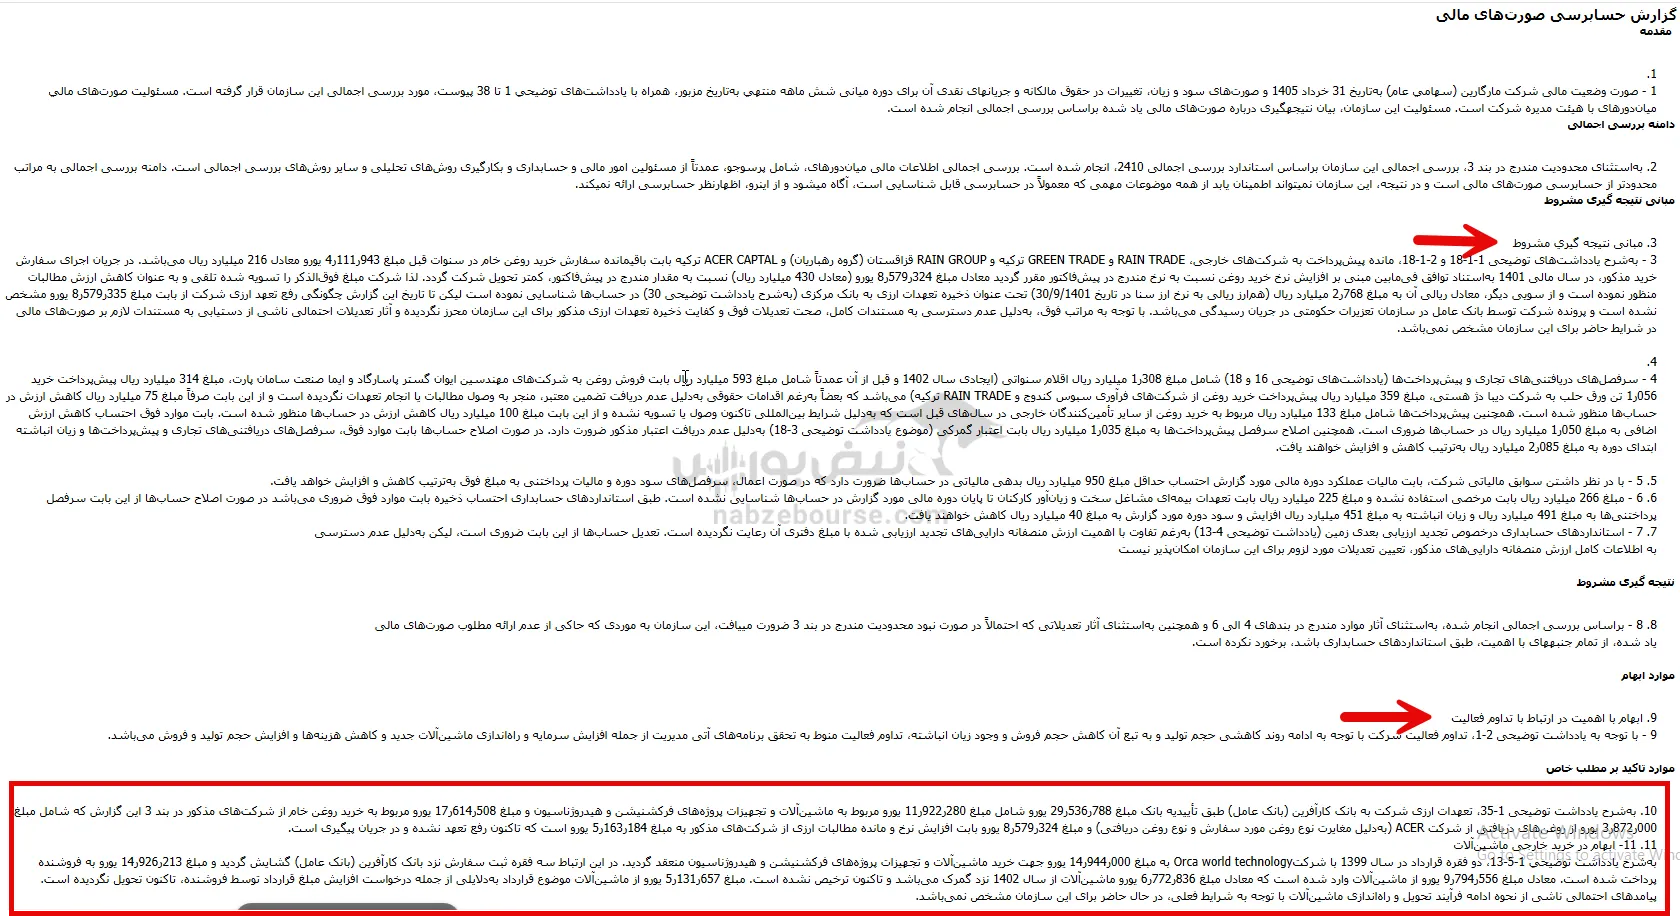
به گزارش نبض بورس، سازمان حسابرسی بهعنوان حسابرس مستقل شرکت مارگارین (غمارگ)، در گزارش بررسی اجمالی صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ خرداد ۱۴۰۵، نتیجهگیری مشروط صادر کرده و از ابهام بااهمیت در تداوم فعالیت شرکت به دلیل کاهش تولید و فروش و وجود زیان انباشته خبر داده است. ابهام در تعهدات ارزی ۲۹.۵۳ میلیون یورویی به بانک کارآفرین و پرونده در سازمان تعزیرات حکومتی، عدم ترخیص ۶.۷۷ میلیون یورو ماشینآلات از گمرک از سال ۱۴۰۲، نیاز به ثبت بدهی مالیاتی ۹.۵ میلیارد تومانی و عدم رعایت ۱۱ مورد از ضوابط سازمان بورس و کنترلهای داخلی، از مهمترین یافتههای این گزارش است.
گزارش حسابرس چه میگوید؟
سازمان حسابرسی گزارش بررسی اجمالی خود درباره صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ خرداد ۱۴۰۵ شرکت مارگارین را منتشر کرده است.
نکته مهم: این گزارش بررسی اجمالی است و نه حسابرسی کامل. بر اساس استاندارد بررسی اجمالی ۲۴۱۰، دامنه این بررسی به مراتب محدودتر از حسابرسی صورتهای مالی است و حسابرس اظهارنظر حسابرسی ارائه نمیکند، بلکه فقط نتیجهگیری خود را بیان میکند.
حسابرس در نتیجهگیری خود اعلام کرده که به استثنای آثار موارد مندرج در بندهای ۴ الی ۶ و همچنین به استثنای آثار تعدیلاتی که احتمالاً در صورت نبود محدودیت مندرج در بند ۳ ضرورت مییافت، به موردی که حاکی از عدم ارائه مطلوب صورتهای مالی باشد، برخورد نکرده است.
مهمترین ابهام: تداوم فعالیت شرکت
حسابرس در بند ۹ گزارش اعلام کرده که با توجه به یادداشت ۲-۱، تداوم فعالیت شرکت با توجه به ادامه روند کاهشی حجم تولید و به تبع آن کاهش حجم فروش و وجود زیان انباشته، منوط به تحقق برنامههای آتی مدیریت از جمله افزایش سرمایه و راهاندازی ماشینآلات جدید و کاهش هزینهها و افزایش حجم تولید و فروش میباشد.
این مهمترین موضوع گزارش است. ابهام در تداوم فعالیت شرکت، یک هشدار جدی برای سهامداران است.
ابهام در تعهدات ارزی ۲۹.۵۳ میلیون یورویی و پرونده در سازمان تعزیرات حکومتی
حسابرس در بند ۱۰ گزارش اعلام کرده که تعهدات ارزی شرکت به بانک کارآفرین (بانک عامل) طبق تأییدیه بانک مبلغ ۲۹.۵۳۶.۷۸۸ یورو شامل:
-
۱۱.۹۲۲.۲۸۰ یورو مربوط به ماشینآلات و تجهیزات پروژههای فرکشنیشن و هیدروژناسیون
-
۱۷.۶۱۴.۵۰۸ یورو مربوط به خرید روغن خام
که شامل ۳.۸۷۲.۰۰۰ یورو از روغنهای دریافتی از شرکت ACER (بهدلیل مغایرت نوع روغن مورد سفارش و نوع روغن دریافتی) و ۸.۵۷۹.۳۲۴ یورو بابت افزایش نرخ و مانده مطالبات ارزی از شرکتهای مذکور به مبلغ ۵.۱۶۳.۱۸۴ یورو است که تاکنون رفع تعهد نشده و در جریان پیگیری است.
همچنین حسابرس در بند ۳ گزارش اعلام کرده که پرونده شرکت توسط بانک عامل در سازمان تعزیرات حکومتی در جریان رسیدگی میباشد.
ابهام در ۴.۱۱ میلیون یورو پیشپرداخت به شرکتهای خارجی
حسابرس در بند ۳ گزارش اعلام کرده که مانده پیشپرداخت به شرکتهای خارجی RAIN TRADE و GREEN TRADE ترکیه و RAIN GROUP قزاقستان (گروه رهباریان) و ACER CAPTAL ترکیه بابت باقیمانده سفارش خرید روغن خام در سنوات قبل مبلغ ۴.۱۱۱.۹۴۳ یورو معادل ۲۱.۶ میلیارد تومان میباشد.
در جریان اجرای سفارش خرید مذکور، در سال مالی ۱۴۰۱ بهاستناد توافق فیمابین مبنی بر افزایش نرخ خرید روغن نسبت به نرخ مندرج در پیشفاکتور مقرر گردید معادل مبلغ ۸.۵۷۹.۳۲۴ یورو (معادل ۴۳ میلیارد تومان) نسبت به مقدار مندرج در پیشفاکتور، کمتر تحویل شرکت گردد. لذا شرکت مبلغ فوقالذکر را تسویهشده تلقی و به عنوان کاهش ارزش مطالبات منظور نموده است و از سویی دیگر، معادل ریالی آن به مبلغ ۲.۷۶۸ میلیارد تومان تحت عنوان ذخیره تعهدات ارزی به بانک مرکزی در حسابها شناسایی نموده است.
لیکن تا تاریخ این گزارش چگونگی رفع تعهد ارزی شرکت از بابت مبلغ ۸.۵۷۹.۳۲۴ یورو مشخص نشده است و پرونده شرکت توسط بانک عامل در سازمان تعزیرات حکومتی در جریان رسیدگی میباشد.
نیاز به کاهش ارزش اضافی ۲.۸۵ میلیارد تومانی
حسابرس در بند ۴ گزارش اعلام کرده که سرفصلهای دریافتنیهای تجاری و پیشپرداختها شامل مبلغ ۱.۳۰۸ میلیارد تومان اقلام سنواتی میباشد که بعضاً بهرغم اقدامات حقوقی بهدلیل عدم دریافت تضمین معتبر، منجر به وصول مطالبات یا انجام تعهدات نگردیده است.
بابت موارد فوق احتساب کاهش ارزش اضافی به مبلغ ۱.۰۵ میلیارد تومان در حسابها ضروری است. همچنین اصلاح سرفصل پیشپرداختها به مبلغ ۱.۰۳۵ میلیارد تومان بابت اعتبار گمرکی ضرورت دارد. در صورت اصلاح حسابها، سرفصلهای دریافتنیهای تجاری و پیشپرداختها و زیان انباشته ابتدای دوره به مبلغ ۲.۰۸۵ میلیارد تومان بهترتیب کاهش و افزایش خواهند یافت.
نیاز به ثبت بدهی مالیاتی ۹.۵ میلیارد تومانی و ذخایر ۴.۹۱ میلیارد تومانی
حسابرس در بند ۵ گزارش اعلام کرده که بابت مالیات عملکرد دوره مالی مورد گزارش احتساب حداقل مبلغ ۹.۵ میلیارد تومان بدهی مالیاتی در حسابها ضرورت دارد.
همچنین در بند ۶ گزارش اعلام کرده که مبلغ ۲.۶۶ میلیارد تومان بابت مرخصی استفادهنشده و مبلغ ۲.۲۵ میلیارد تومان بابت تعهدات بیمهای مشاغل سخت و زیانآور کارکنان تا پایان دوره مالی مورد گزارش در حسابها شناسایی نشده است. در صورت اصلاح حسابها، سرفصل پرداختنیها به مبلغ ۴.۹۱ میلیارد تومان و زیان انباشته به مبلغ ۴.۵۱ میلیارد تومان افزایش و سود دوره مورد گزارش به مبلغ ۰.۴ میلیارد تومان کاهش خواهند یافت.
ابهام در خرید خارجی ماشینآلات و عدم ترخیص ۶.۷۷ میلیون یورو از گمرک
حسابرس در بند ۱۱ گزارش اعلام کرده که دو فقره قرارداد در سال ۱۳۹۹ با شرکت Orca world technology به مبلغ ۱۴.۹۴۴.۰۰۰ یورو جهت خرید ماشینآلات و تجهیزات پروژههای فرکشنیشن و هیدروژناسیون منعقد گردید.
معادل مبلغ ۶.۷۷۲.۸۳۶ یورو ماشینآلات از سال ۱۴۰۲ نزد گمرک میباشد و تاکنون ترخیص نشده است. مبلغ ۵.۱۳۱.۶۵۷ یورو از ماشینآلات موضوع قرارداد به دلایلی از جمله درخواست افزایش مبلغ قرارداد توسط فروشنده، تاکنون تحویل نگردیده است.
عدم رعایت گسترده ضوابط سازمان بورس و کنترلهای داخلی (۱۱ مورد)
حسابرس در بند ۱۲ گزارش، موارد متعدد عدم رعایت ضوابط سازمان بورس و کنترلهای داخلی را فهرست کرده است:
دستورالعمل اجرایی افشای اطلاعات:
-
عدم افشای صورتهای مالی سالانه و گزارش هیئتمدیره و اظهارنظر حسابرس حداقل ۱۰ روز قبل از برگزاری مجامع
-
عدم افشای صورتهای مالی میاندورهای ۶ ماهه حسابرسیشده حداکثر ۶۰ روز پس از پایان دوره
-
عدم افشای فوری تغییرات نمایندگان اشخاص حقوقی
دستورالعمل حاکمیت شرکتی:
-
غیرموظف نبودن اکثریت اعضای هیئتمدیره
-
عدم ایجاد و استمرار سازوکارهای کنترل داخلی اثربخش
-
عدم اظهارنظر کمیته حسابرسی نسبت به معاملات با اشخاص وابسته
کنترلهای داخلی حاکم بر گزارشگری مالی:
-
عدم پیادهسازی فرآیند ارزیابی ریسکها
-
عدم تناسب فعالیتهای کنترلی با اهداف
-
عدم فعالیتهای نظارتی مستمر
-
عدم نظارت کمیته حسابرسی بر مستندسازی کنترلهای داخلی
-
عدم مستندسازی و ارزیابی سیستم کنترلهای داخلی توسط هیئتمدیره
ابلاغیههای سازمان بورس:
-
عدم ارسال گواهی دریافت ابلاغیه هنجارها و اصول رفتاری مدیران ناشر
این گزارش چه سؤالاتی ایجاد میکند؟
۱. با توجه به ابهام در تداوم فعالیت شرکت، برنامههای مدیریت برای افزایش سرمایه، راهاندازی ماشینآلات جدید و کاهش هزینهها چیست؟
۲. وضعیت رفع تعهدات ارزی ۲۹.۵۳ میلیون یورویی به بانک کارآفرین و پرونده در سازمان تعزیرات حکومتی چگونه است؟
۳. علت عدم ترخیص ۶.۷۷ میلیون یورو ماشینآلات از گمرک از سال ۱۴۰۲ چیست؟
۴. چرا بدهی مالیاتی ۹.۵ میلیارد تومانی و ذخایر ۴.۹۱ میلیارد تومانی کارکنان در حسابها شناسایی نشده است؟
۵. چه اقداماتی برای رفع عدم رعایت گسترده ضوابط سازمان بورس و کنترلهای داخلی (شامل ۱۱ مورد) انجام شده است؟
جمعبندی
گزارش بررسی اجمالی حسابرس مستقل شرکت مارگارین، تصویری از یک شرکت با چالشهای مالی، ارزی و حاکمیتی متعدد ارائه میدهد. ابهام بااهمیت در تداوم فعالیت شرکت به دلیل کاهش تولید و فروش و زیان انباشته، ابهام در تعهدات ارزی ۲۹.۵۳ میلیون یورویی به بانک کارآفرین و پرونده در سازمان تعزیرات حکومتی، ابهام در ۴.۱۱ میلیون یورو پیشپرداخت به شرکتهای خارجی، نیاز به کاهش ارزش اضافی ۲.۸۵ میلیارد تومانی، نیاز به ثبت بدهی مالیاتی ۹.۵ میلیارد تومانی و ذخایر ۴.۹۱ میلیارد تومانی،
عدم ترخیص ۶.۷۷ میلیون یورو ماشینآلات از گمرک از سال ۱۴۰۲ و عدم رعایت ۱۱ مورد از ضوابط سازمان بورس و کنترلهای داخلی، همگی نشاندهنده وضعیت پیچیده و پرچالشی است که سهامداران این شرکت با آن روبهرو هستند.
حسابرس در نهایت اعلام کرده که به استثنای آثار موارد مندرج در بندهای ۴ الی ۶ و همچنین به استثنای آثار تعدیلاتی که احتمالاً در صورت نبود محدودیت مندرج در بند ۳ ضرورت مییافت، به موردی که حاکی از عدم ارائه مطلوب صورتهای مالی باشد، برخورد نکرده است. اما بدیهی است که این استثناها و ابهامات، خود میتوانند تأثیر قابلتوجهی بر تصمیمات سرمایهگذاران داشته باشند.
ارسال نظر
نیازمندیها