اخبار فوری
۶ هشدار مهم حسابرس درباره کگل
کد خبر: ۱۳۸۹۹۵
۱۰:۰۹
۱۴۰۵/۰۷/۱۳
حسابرس مستقل شرکت معدنی و صنعتی گلگهر (کگل) در گزارش بررسی اجمالی صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ خرداد ۱۴۰۵، نتیجهگیری مشروط صادر کرده است. عدم دسترسی به صورتهای مالی یک شرکت فرعی ثبتشده در خارج از کشور، افشای با تأخیر صورتهای مالی و اطلاعات، و عدم افشای بهموقع توقف فعالیت سرمایهگذاری در احداث کارخانه طلا (معدن طلای سیاه جنگل سیستان و بلوچستان)، از مهمترین یافتههای این گزارش است.


به گزارش نبض بورس، حسابرس مستقل شرکت معدنی و صنعتی گلگهر (کگل) در گزارش بررسی اجمالی صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ خرداد ۱۴۰۵، نتیجهگیری مشروط صادر کرده است. عدم دسترسی به صورتهای مالی یک شرکت فرعی ثبتشده در خارج از کشور، افشای با تأخیر صورتهای مالی و اطلاعات، عدم افشای بهموقع توقف فعالیت سرمایهگذاری در احداث کارخانه طلا (معدن طلای سیاه جنگل سیستان و بلوچستان)، عدم تهیه صورتهای مالی شرکتهای فرعی خارجی مطابق استانداردهای ایران و عدم پرداخت بهموقع سود سهام، از مهمترین یافتههای این گزارش است.
گزارش حسابرس چه میگوید؟
مؤسسه حسابرسی «وانیا نیک تدبیر» گزارش بررسی اجمالی خود درباره صورتهای مالی میاندورهای تلفیقی و جداگانه ۶ ماهه منتهی به ۳۱ خرداد ۱۴۰۵ شرکت معدنی و صنعتی گلگهر را منتشر کرده است.
نکته مهم: این گزارش بررسی اجمالی است و نه حسابرسی کامل. بر اساس استاندارد بررسی اجمالی ۲۴۱۰، دامنه این بررسی به مراتب محدودتر از حسابرسی صورتهای مالی است و حسابرس اظهارنظر حسابرسی ارائه نمیکند، بلکه فقط نتیجهگیری خود را بیان میکند.
حسابرس در نتیجهگیری خود اعلام کرده که به استثنای آثار تعدیلاتی که احتمالاً در صورت نبود محدودیت مندرج در بند ۳ ضرورت مییافت، به مواردی که حاکی از عدم ارائه مطلوب صورتهای مالی باشد، برخورد نکرده است.
مهمترین ابهام: عدم دسترسی به صورتهای مالی شرکت فرعی خارجی
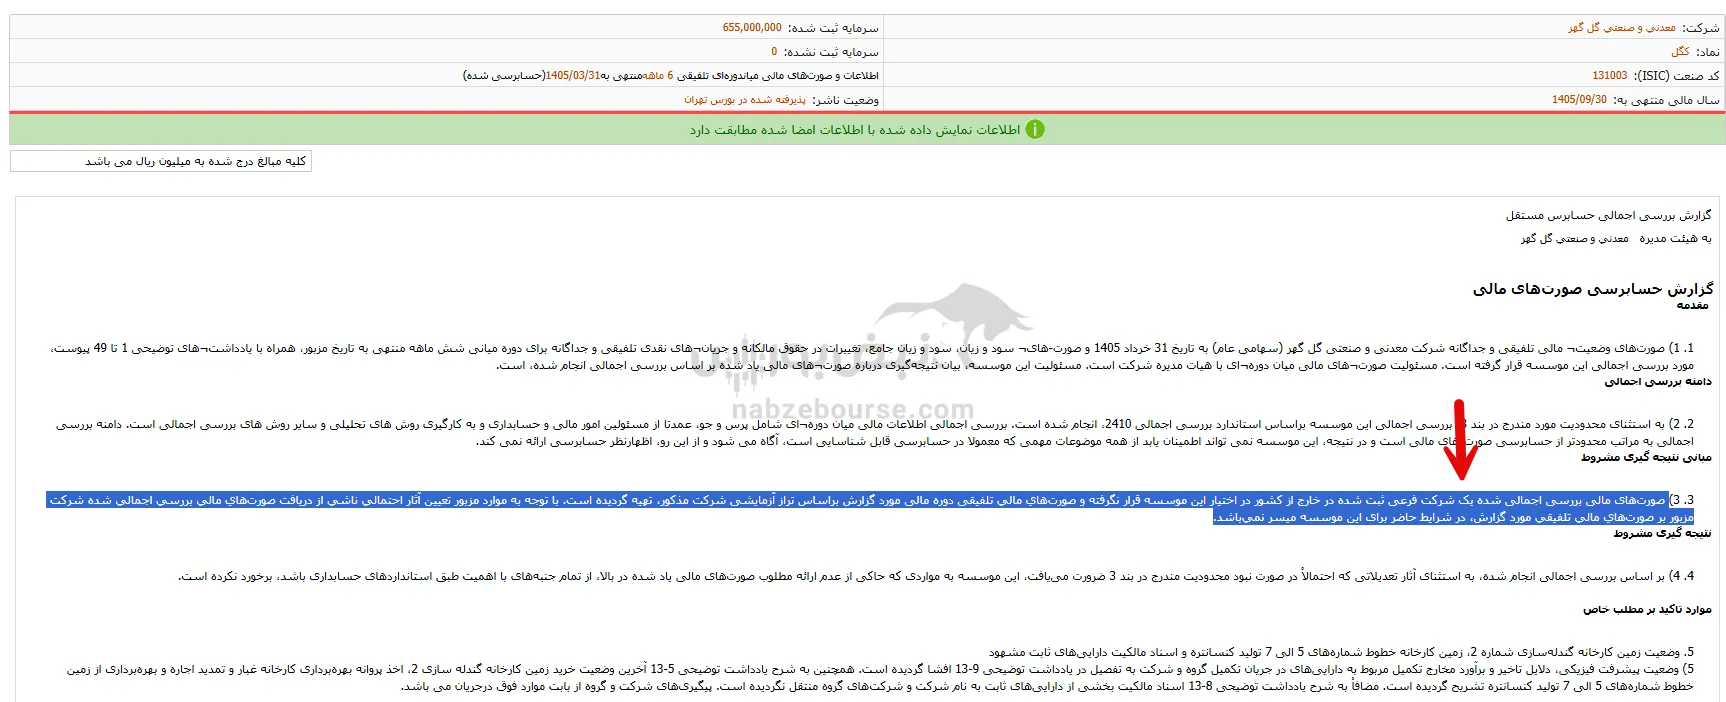
حسابرس در بند ۳ گزارش اعلام کرده که صورتهای مالی بررسی اجمالیشده یک شرکت فرعی ثبتشده در خارج از کشور در اختیار این موسسه قرار نگرفته و صورتهای مالی تلفیقی دوره مالی مورد گزارش براساس تراز آزمایشی شرکت مذکور تهیه گردیده است.
با توجه به موارد مزبور، تعیین آثار احتمالی ناشی از دریافت صورتهای مالی بررسی اجمالیشده شرکت مزبور بر صورتهای مالی تلفیقی مورد گزارش، در شرایط حاضر برای این موسسه میسر نمیباشد.
عدم دسترسی به صورتهای مالی یک شرکت فرعی خارجی، به معنای عدم امکان راستیآزمایی بخشی از داراییها و بدهیهای گروه است.
افشای با تأخیر صورتهای مالی و اطلاعات کلیدی
حسابرس در بند ۱۰-۱ گزارش، موارد متعدد افشای با تأخیر را فهرست کرده است:
-
افشای با تأخیر صورتهای مالی حسابرسیشده شرکت اصلی و تلفیقی و گزارش فعالیت هیئتمدیره به مجمع حداقل ۱۰ روز قبل از برگزاری مجمع عمومی عادی و حداکثر ۴ ماه پس از پایان سال مالی
-
افشای با تأخیر صورتهای مالی ۳ ماهه شرکت اصلی حداکثر ۳۰ روز پس از پایان هر دوره
-
افشای اطلاعات وضعیت عملیات ماهانه اردیبهشت ماه ۱۴۰۵ حداکثر ظرف ۵ روز کاری بعد از پایان هر ماه
-
افشای با تأخیر صورتهای مالی سالانه حسابرسیشده شرکتهای فرعی حداقل ۱۰ روز قبل از برگزاری مجمع عمومی شرکت اصلی
-
افشای صورتهای مالی شش ماهه برخی از شرکتهای فرعی در موعد مقرر
-
افشای با تأخیر زمانبندی پرداخت سود نقدی پیشنهادی توسط هیئتمدیره حداقل ۱۰ روز قبل از برگزاری مجمع عمومی عادی
-
افشای فوری توقف فعالیت سرمایهگذاری در احداث کارخانه طلا، موسوم به معدن طلای سیاه جنگل سیستان و بلوچستان و افشای تغییرات بااهمیت در خصوص تغییرات نرخ ارز
عدم تهیه صورتهای مالی شرکتهای فرعی خارجی مطابق استانداردهای ایران
حسابرس در بند ۱۰-۲ گزارش اعلام کرده که مفاد ابلاغیه شماره ۱۱۸۹۳۱/۱۲۲ مورخ ۱۴۰۱/۱۰/۱۲ مبنی بر تهیه صورتهای مالی شرکتهای فرعی ثبتشده در خارج از کشور مطابق با استانداردهای حسابداری ایران، حسابرسی آن توسط حسابرسان معتمد سازمان و افشا در سامانه کدال رعایت نگردیده است.
عدم پرداخت سود سهام و عدم تملک سهام شرکت اصلی توسط شرکتهای فرعی
حسابرس در بند ۱۰-۳ گزارش اعلام کرده که پرداخت سود سهام تقسیمشده به سهامداران حقوقی طبق برنامه اعلامشده و با رعایت مهلت قانونی و افشای زمانبندی پرداخت سود نقدی پیشنهادی توسط هیئتمدیره حداقل ۱۰ روز قبل از برگزاری مجمع عمومی عادی (مفاد ماده ۵ دستورالعمل انضباطی ناشران پذیرفتهشده در بورس اوراق بهادار) رعایت نگردیده است.
همچنین در بند ۱۰-۴ گزارش اعلام کرده که عدم تملک سهام شرکت اصلی بهصورت مستقیم و یا غیرمستقیم توسط شرکتهای فرعی گروه در تاریخ صورت وضعیت مالی (مفاد ماده ۲۸ دستورالعمل حاکمیت شرکتی) رعایت نگردیده است.
وضعیت حق انتفاع ۱۲.۹ میلیارد تومانی با ایمیدرو
حسابرس در بند ۸ گزارش (بند تأکید بر مطلب خاص) اعلام کرده که مبلغ ۱۲.۹ میلیارد تومان طی دوره مالی مورد گزارش بهعنوان حق انتفاع پروانه بهرهبرداری توسط سازمان توسعه و نوسازی معادن و صنایع معدنی ایران (ایمیدرو) براساس صورتحسابهای صادره و طبق شرایط مندرج در الزامات منابع لایحه بودجه سال ۱۴۰۵ کل کشور در حسابها منظور شده است.
نحوه محاسبه بهای کلوخه سنگ آهن سه ماهه اول سال ۱۴۰۵ براساس فرمول پیشنهادی آن سازمان برای سال مالی قبل و با لحاظ افزایش نرخ تورم بخش معدن سال ۱۴۰۴ بوده است که مبلغ حق انتفاع مربوطه پس از انجام توافقهای نهایی با سازمان مزبور مشخص خواهد شد.
وضعیت اسناد مالکیت داراییها و زمینهای کارخانه
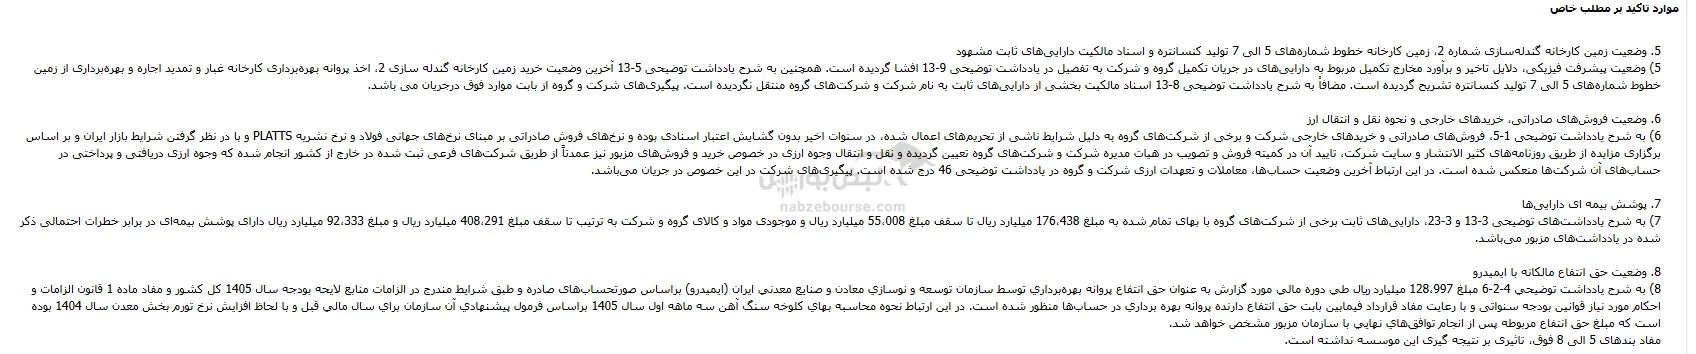
حسابرس در بند ۵ گزارش (بند تأکید بر مطلب خاص) اعلام کرده که:
-
وضعیت پیشرفت فیزیکی، دلایل تأخیر و برآورد مخارج تکمیل مربوط به داراییهای در جریان تکمیل گروه و شرکت افشا گردیده است.
-
آخرین وضعیت خرید زمین کارخانه گندلهسازی ۲، اخذ پروانه بهرهبرداری کارخانه غبار و تمدید اجاره و بهرهبرداری از زمین خطوط شمارههای ۵ الی ۷ تولید کنسانتره تشریح گردیده است.
-
اسناد مالکیت بخشی از داراییهای ثابت به نام شرکت و شرکتهای گروه منتقل نگردیده است.
این گزارش چه سؤالاتی ایجاد میکند؟
۱. علت عدم دسترسی حسابرس به صورتهای مالی شرکت فرعی ثبتشده در خارج از کشور چیست؟
۲. چرا توقف فعالیت سرمایهگذاری در احداث کارخانه طلا (معدن طلای سیاه جنگل سیستان و بلوچستان) بهموقع افشا نشده است؟
۳. علت افشای با تأخیر صورتهای مالی و اطلاعات وضعیت عملیات ماهانه چیست؟
۴. مبلغ نهایی حق انتفاع با ایمیدرو چه زمانی مشخص میشود؟
۵. چه برنامهای برای انتقال اسناد مالکیت بخشی از داراییهای ثابت وجود دارد؟
جمعبندی
گزارش بررسی اجمالی حسابرس مستقل شرکت معدنی و صنعتی گلگهر، تصویری از یک شرکت بزرگ با چالشهای اطلاعاتی و انضباطی ارائه میدهد. نتیجهگیری مشروط به دلیل عدم دسترسی به صورتهای مالی یک شرکت فرعی خارجی، افشای با تأخیر صورتهای مالی و اطلاعات، عدم افشای بهموقع توقف فعالیت سرمایهگذاری در احداث کارخانه طلا (معدن طلای سیاه جنگل سیستان و بلوچستان)، عدم تهیه صورتهای مالی شرکتهای فرعی خارجی مطابق استانداردهای ایران، عدم پرداخت بهموقع سود سهام، عدم رعایت حاکمیت شرکتی در خصوص تملک سهام شرکت اصلی توسط شرکتهای فرعی، ابهام در مبلغ نهایی حق انتفاع با ایمیدرو و عدم انتقال اسناد مالکیت بخشی از داراییها، همگی نشاندهنده وضعیت قابل تأمل این شرکت است.
البته باید توجه داشت که این گزارش بررسی اجمالی است و نه حسابرسی کامل، بنابراین سطح اطمینان آن کمتر از حسابرسی کامل است.
ارسال نظر
نیازمندیها