اخبار فوری
افت میلگرد ترکیه به ۶۰۰ دلار؛ اسپرد فولاد و قراضه فشرده شد
کد خبر: ۱۳۸۹۴۰
۱۶:۲۷
۱۴۰۵/۰۷/۱۲
بازار فولاد جهانی در هفته منتهی به ۲ اکتبر با کاهش قیمت میلگرد ترکیه و مقاومت قراضه، تحت فشار قرار گرفت؛ در چین نیز HRC در محدوده ۴۹۵ دلار باقی ماند و تعطیلات هفته طلایی مانع شکلگیری روند صعودی شد.


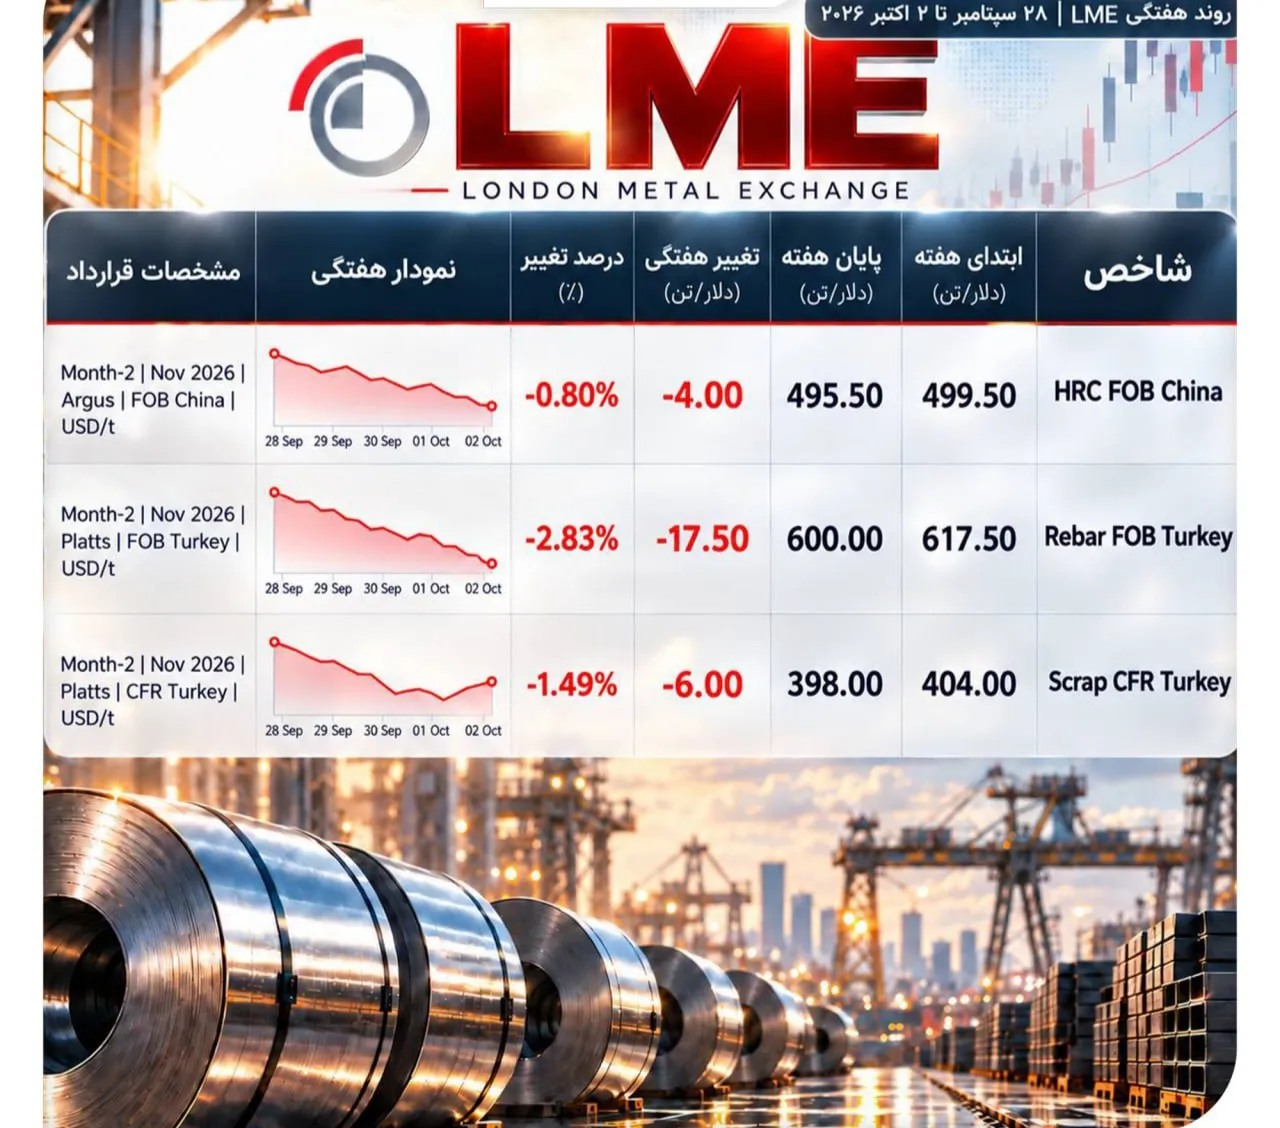
به گزارش نبض بورس، بازار فولاد جهانی در هفته منتهی به ۲ اکتبر، تحت تأثیر ضعف تقاضا و احتیاط خریداران، مسیر متفاوتی را در سه شاخص اصلی میلگرد ترکیه، قراضه و HRC چین طی کرد؛ بهطوری که قیمت محصول نهایی در ترکیه کاهش یافت، اما قراضه مقاومت بیشتری نشان داد و HRC چین نیز در محدوده ۴۹۵ دلار باقی ماند.
در بازار ترکیه، مهمترین اتفاق هفته کاهش قیمت قرارداد Month-2 میلگرد FOB Turkey بود. این قرارداد در پایان روز جمعه ۲ اکتبر به ۶۰۰ دلار به ازای هر تن رسید و در آخرین جلسه معاملاتی هفته، ۱۰ دلار معادل حدود ۱.۶۴ درصد افت کرد.
در مقابل، قراضه CFR Turkey عملکرد متفاوتی داشت و در پایان هفته در محدوده ۳۹۸ دلار به ازای هر تن قرار گرفت. این شاخص در جلسه پایانی حتی ۰.۵ دلار افزایش یافت. به این ترتیب، اسپرد ساده میان قیمت میلگرد و قراضه به حدود ۲۰۲ دلار رسید؛ رقمی که از افزایش فشار بر حاشیه سود فولادسازان کوره قوس الکتریکی ترکیه حکایت دارد.
به بیان سادهتر، در شرایطی که کارخانههای ترک با کاهش قیمت محصول نهایی مواجه شدهاند، هزینه اصلی خوراک آنها همچنان مقاومت میکند. بنابراین امکان انتقال کامل افزایش هزینه قراضه به قیمت میلگرد برای تولیدکنندگان محدودتر شده است.
بازار فیزیکی ترکیه هم عقب نشست
بررسی بازار فیزیکی ترکیه نیز از تداوم فشار بر محصولات طویل حکایت دارد. قیمت میلگرد در بازار داخلی این کشور از ۳۷ هزار و ۵۰ لیر در ۲۸ سپتامبر به ۳۶ هزار و ۸۵۰ لیر در ۲ اکتبر رسید که کاهش حدود ۰.۵۴ درصدی را نشان میدهد.
در طول هفته نیز ضعف تقاضای داخلی و کاهش قدرت خرید، فضای بازار را تحت تأثیر قرار داد. در حالی که قیمتهای کارخانهای در ابتدای هفته عمدتاً ثابت بودند، بازار اسپات به تدریج نرمتر شد و فشار فروش افزایش یافت.
با این حال، نمیتوان این وضعیت را به معنای فروپاشی تقاضای فولاد ترکیه دانست. صادرات میلگرد این کشور در هشت ماه نخست ۲۰۲۶ نسبت به مدت مشابه سال قبل افزایش داشته و واردات قراضه نیز رشد کرده است. بنابراین آنچه در هفته گذشته بیشتر خودنمایی کرد، احتیاط خریداران و کاهش قدرت چانهزنی فروشندگان در قیمتهای فعلی بود.
PMI ترکیه؛ سیگنال منفی برای فولاد
در کنار تحولات بازار فولاد، دادههای اقتصاد کلان ترکیه نیز فشار مضاعفی بر بازار وارد کرد. شاخص مدیران خرید بخش تولید این کشور در سپتامبر به ۴۷.۹ رسید؛ در حالی که رقم ماه قبل ۴۸.۱ بود.
قرار گرفتن PMI زیر مرز ۵۰ نشاندهنده ادامه انقباض فعالیتهای صنعتی است. کاهش سفارشهای جدید و تولید نیز نشان میدهد سمت تقاضای اقتصاد ترکیه همچنان با محدودیت مواجه است.
این شرایط، قدرت فولادسازان برای افزایش قیمت میلگرد متناسب با هزینه قراضه را کاهش میدهد. در نتیجه، تا زمانی که تقاضای نهایی تقویت نشود، احتمال ادامه فشار بر حاشیه سود تولیدکنندگان فولاد ترکیه وجود دارد.
HRC چین در انتظار پایان تعطیلات
در بازار چین، وضعیت اندکی متفاوت بود. قرارداد Month-2 ورق گرم چین در پایان ۲ اکتبر روی ۴۹۵.۵ دلار به ازای هر تن قرار گرفت.
در سمت دادههای اقتصادی، شاخص PMI رسمی تولید چین در سپتامبر از ۴۹.۸ به ۵۰.۱ افزایش یافت و تولید صنعتی نیز به ۵۱.۷ رسید. عبور PMI از مرز ۵۰ میتواند در نگاه نخست سیگنال مثبتی برای بازار فولاد باشد، اما این بهبود هنوز به معنای بازگشت قدرتمند تقاضای فولاد نیست.
مشکل اصلی آنجاست که رشد تولید همچنان از رشد مصرف جلوتر حرکت میکند. بنابراین بهبود شاخصهای کارخانهای هنوز نتوانسته به افزایش معنادار قدرت خرید مصرفکنندگان فولاد تبدیل شود.
از سوی دیگر، آغاز تعطیلات National Day و Golden Week از اول اکتبر، فعالیت بازار داخلی چین را کاهش داد. در نتیجه، قیمتهای روزهای پایانی هفته را باید بیشتر در چارچوب فضای احتیاط و کاهش معاملات ارزیابی کرد تا بهعنوان نشانهای قطعی از تغییر روند بازار.
پیام بازار برای معاملهگران
مهمترین سیگنال هفته برای فعالان بازار، صرفاً رسیدن میلگرد ترکیه به ۶۰۰ دلار نیست؛ بلکه مسئله اصلی، فشرده شدن فاصله قیمت میلگرد و قراضه است.
قراضه نزدیک به ۴۰۰ دلار باقی مانده، در حالی که میلگرد نتوانسته محدوده ۶۰۰ تا ۶۱۰ دلار را حفظ کند. اگر این شرایط ادامه پیدا کند، فولادسازان ترک برای حفظ حاشیه سود خود ناچار خواهند بود یا خرید قراضه را محدود کنند یا در برابر کاهش بیشتر قیمت محصول مقاومت کنند.
بنابراین در کوتاهمدت، بازار میلگرد ترکیه میتواند فضای چانهزنی بیشتری در اختیار خریداران قرار دهد، اما هنوز نشانهای از سقوط شدید بازار قراضه دیده نمیشود.
در چین نیز برای تصمیمگیری تجاری بهتر است عملکرد بازار پس از پایان تعطیلات هفته طلایی زیر نظر گرفته شود. اگر HRC پس از بازگشایی بازار نتواند از محدوده ۴۹۵ تا ۵۰۰ دلار فاصله بگیرد، بهبود PMI بهتنهایی برای ایجاد یک روند صعودی پایدار کافی نخواهد بود.
در مقابل، بازگشت تقاضا پس از تعطیلات و عبور پایدار HRC از محدوده ۵۰۰ دلار میتواند نشان دهد که ضعف روزهای پایانی سپتامبر و ابتدای اکتبر، بیش از آنکه ریشه در ضعف بنیادین بازار داشته باشد، تحت تأثیر تعطیلات و کاهش معاملات بوده است.
ارسال نظر
نیازمندیها