

اخبار فوری
بازار فولاد در دو مسیر/ ثبات ورق چین و فشار مواد اولیه بر فولاد ترکیه
کد خبر: ۱۳۸۷۰۱
۲۱:۵۵
۱۴۰۵/۰۷/۰۷
بازار جهانی فولاد در دو مسیر متفاوت حرکت میکند؛ HRC چین در محدوده باثبات ۵۰۰ دلار نوسان دارد، اما رشد هزینه قراضه در ترکیه حاشیه سود فولادسازان این کشور را تحت فشار قرار داده است.



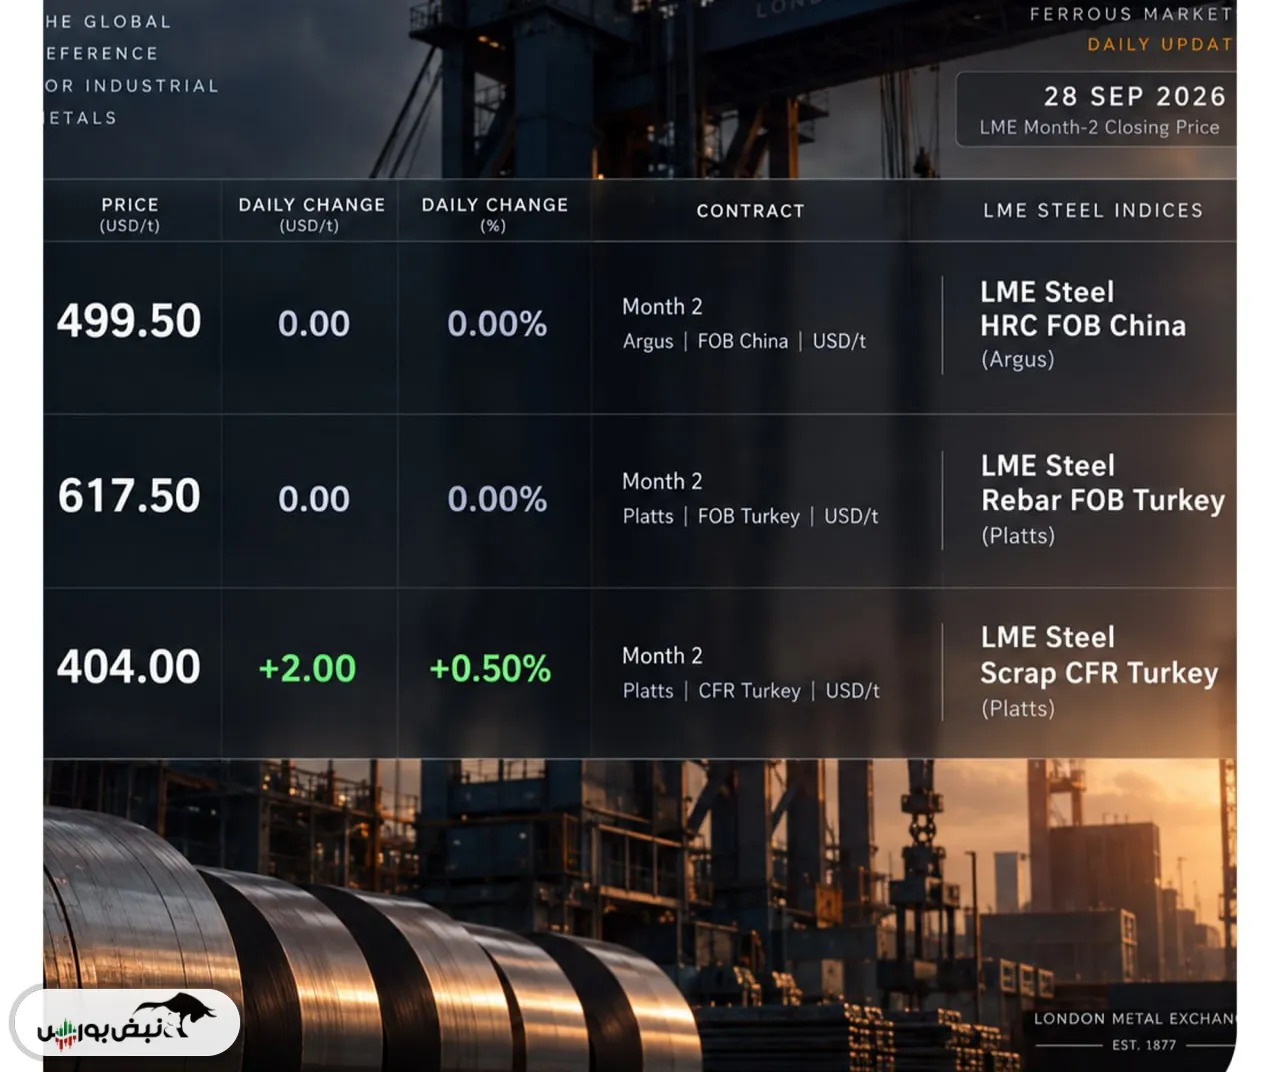
به گزارش نبض بورس، آخرین دادههای بازار فولاد در بورس فلزات لندن تصویری نسبتاً متفاوت از دو قطب مهم بازار جهانی فولاد، یعنی چین و ترکیه، ارائه میدهد. در حالی که قرارداد HRC صادراتی چین در محدودهای نسبتاً باثبات حرکت میکند، بازار فولاد ترکیه بیش از هر چیز تحت تأثیر افزایش هزینه قراضه و تلاش تولیدکنندگان برای حفظ قیمت محصولات نهایی قرار گرفته است. LME برای قراردادهای فولادی از قیمت بستهشدن Month-2 بهعنوان شاخص اصلی روزانه استفاده میکند و این قیمتها با یک روز تأخیر منتشر میشوند.
در بازار HRC چین، قراردادهای آتی نزدیک در محدوده حدود ۵۰۰ دلار به ازای هر تن قرار دارند و منحنی سررسیدها شیب بسیار ملایمی به سمت بالا نشان میدهد. دادههای قراردادهای LME نشان میدهد قیمت HRC برای سررسیدهای پاییز و زمستان اختلاف محدودی دارد؛ موضوعی که بیش از آنکه از انتظار جهش شدید قیمت حکایت کند، نشاندهنده پیشبینی بازار از ثبات نسبی هزینههاست. همزمان، ارزیابیهای بازار فیزیکی نیز حاکی از آن است که پیشنهادهای صادراتی HRC چین در روزهای اخیر عمدتاً بدون تغییر بودهاند و تقاضای بازارهای دوردست همچنان قدرت کافی برای ایجاد یک موج صعودی تازه ندارد.
از سوی دیگر، وضعیت ترکیه متفاوت است. قراردادهای میلگرد FOB ترکیه در محدوده ۶۰۰ دلار بر تن قرار گرفتهاند و ساختار سررسیدهای بعدی نیز تقریباً تخت است. این رفتار منحنی آتی نشان میدهد معاملهگران فعلاً انتظار افزایش سریع قیمت میلگرد را ندارند. در بازار فیزیکی نیز گزارشهای اخیر از ثبات قیمتهای صادراتی محصولات طویل ترکیه و کاهش نسبی فعالیت تجاری حکایت دارد؛ در عین حال قیمتهای نقدی داخلی در برخی معاملات تحت فشار قرار گرفتهاند.
اما مهمترین سیگنال بازار ترکیه از سمت قراضه CFR Turkey صادر میشود. منحنی قراردادهای LME برای قراضه از سررسیدهای نزدیک به سمت ماههای بعدی شیب صعودی دارد؛ بهطوری که قیمت قراردادهای بعدی بالاتر از ماههای نزدیک قرار گرفته است. این ساختار نشان میدهد بازار هنوز ریسک افزایش هزینه مواد اولیه را کاملاً کنار نگذاشته است. SteelOrbis نیز در دادههای هفتگی خود افزایش حدود ۰.۷۶ درصدی قراضه HMS 80:20 CFR Turkey را ثبت کرده و شاخص قراضه ترکیه در مقیاس هفتگی افزایش بیشتری نشان داده است.
از منظر سودآوری فولادساز ترک، ترکیب قراضه گرانتر و میلگرد تقریباً ثابت اهمیت بیشتری از تغییرات اسمی قیمتها دارد. اگر قراضه به حرکت صعودی خود ادامه دهد اما بازار صادراتی میلگرد نتواند افزایش قیمت مشابهی را بپذیرد، اسپرد میان ماده اولیه و محصول نهایی کاهش یافته و حاشیه تبدیل کارخانهها تحت فشار قرار میگیرد. در چنین شرایطی کارخانههای ترکیه معمولاً میان سه گزینه قرار میگیرند: افزایش قیمت میلگرد، کاهش خرید قراضه یا محدودکردن تولید.
در مجموع، پیام فعلی بازار LME یک روند صعودی هماهنگ در کل زنجیره فولاد نیست. چین بیشتر در وضعیت ثبات قیمت و انتظار برای محرک تقاضا قرار دارد، در حالی که در ترکیه فشار از پایین زنجیره و از سمت قراضه در حال شکلگیری است. بنابراین در روزهای آینده، برای تشخیص جهت بازار جهانی فولاد باید بیش از قیمت مطلق میلگرد، نسبت Scrap/Rebar در ترکیه و همزمان واکنش HRC چین به تقاضای داخلی پس از تعطیلات را زیر نظر گرفت.
ارسال نظر
نیازمندیها

