

اخبار فوری
حسابرس سناوند چه گفت؟ ریسک محدودیت تأمین مواد اولیه ناشی از جنگ + ۴ عدم رعایت بورسی
کد خبر: ۱۳۸۴۴۹
۰۹:۵۵
۱۴۰۵/۰۷/۰۴
حسابرس مستقل شرکت صنایع سیمان نهاوند (سناوند) در گزارش بررسی اجمالی صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ تیر ۱۴۰۵، به محدودیتهای استخراج و تأمین مواد اولیه معدنی ناشی از جنگ اشاره کرده است. حسابرس همچنین ۴ مورد عدم رعایت ضوابط سازمان بورس و حاکمیت شرکتی را گزارش کرده است.


به گزارش نبض بورس، حسابرس مستقل شرکت صنایع سیمان نهاوند (سناوند) در گزارش بررسی اجمالی صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ تیر ۱۴۰۵، به محدودیتهای استخراج و تأمین مواد اولیه معدنی ناشی از جنگ اشاره کرده است. حسابرس همچنین ۴ مورد عدم رعایت ضوابط سازمان بورس و حاکمیت شرکتی را گزارش کرده است.
گزارش حسابرس چه میگوید؟
مؤسسه حسابرسی «مفید راهبر» گزارش بررسی اجمالی خود درباره صورتهای مالی میاندورهای ۶ ماهه منتهی به ۳۱ تیر ۱۴۰۵ شرکت صنایع سیمان نهاوند را منتشر کرده است.
نکته مهم: این گزارش حسابرسی کامل نیست، بلکه یک بررسی اجمالی است. بر اساس استاندارد بررسی اجمالی ۲۴۱۰، دامنه این بررسی به مراتب محدودتر از حسابرسی صورتهای مالی است و حسابرس اظهارنظر حسابرسي ارائه نمیکند، بلکه فقط نتیجهگیری خود را بیان میکند.
حسابرس در نتیجهگیری خود اعلام کرده که بر اساس بررسی اجمالی انجامشده، به مواردی که حاکی از عدم ارائه مطلوب صورتهای مالی از تمام جنبههای بااهمیت، طبق استانداردهای حسابداری باشد، برخورد نکرده است.
محدودیت تأمین مواد اولیه ناشی از جنگ
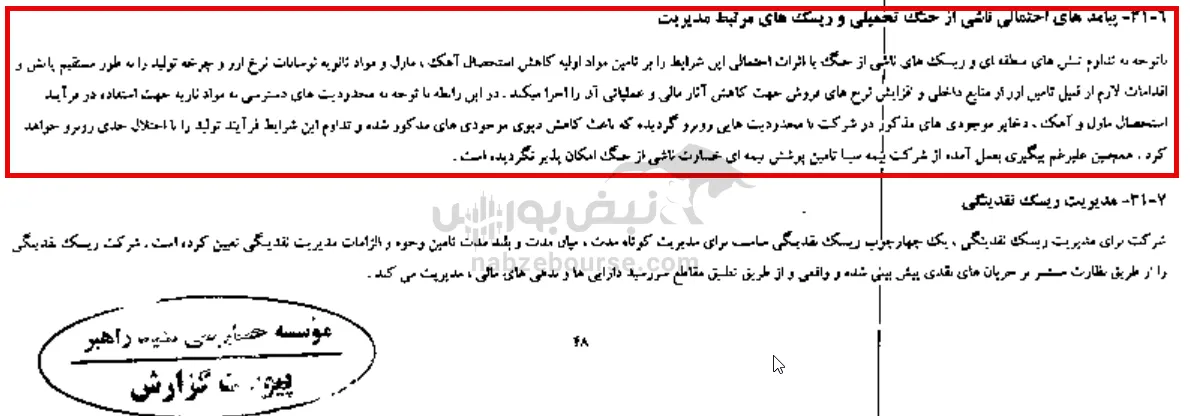
حسابرس در بند تأکید بر مطالب خاص، توجه استفادهکنندگان را به ریسکهای افشاشده در یادداشت ۶-۳۱ صورتهای مالی، در خصوص محدودیتهای استخراج و تأمین مواد اولیه معدنی ناشی از جنگ جلب کرده است.
محدودیت در تأمین مواد اولیه معدنی ناشی از جنگ، میتواند تأثیر قابلتوجهی بر تولید و سودآوری شرکت داشته باشد. این یک ریسک عملیاتی و ژئوپلیتیکی مهم است که سرمایهگذاران باید به آن توجه کنند.
حسابرس اعلام کرده که نتیجهگیری وی در اثر مفاد این بند تعدیل نشده است.
عدم رعایت ضوابط افشای اطلاعات
حسابرس در بند ۶-۱ گزارش اعلام کرده که مفاد دستورالعمل اجرایی افشای اطلاعات شرکتهای ثبتشده نزد سازمان در موارد زیر رعایت نشده است:
-
بندهای ۱ و ۲ ماده ۷: افشای صورتهای مالی سالانه حسابرسیشده، گزارش تفسیری مدیریت و گزارش فعالیت هیئتمدیره و اظهارنظر حسابرس در مورد آن، حداقل ۱۰ روز قبل از برگزاری مجمع عمومی عادی و حداکثر ۴ ماه پس از پایان سال مالی
-
بند ۶ مکرر ماده ۷: افشای فرم اطلاعات وضعیت عملیات ماهانه حداکثر ۵ روز کاری بعد از پایان هر ماه
-
ماده ۱۰: ارائه صورتجلسه مجمع عمومی عادی به مرجع ثبت شرکتها ظرف مدت ۱۰ روز پس از تاریخ تشکیل مجمع و افشای آن حداکثر ظرف مدت یک هفته پس از ابلاغ ثبت
-
ماده ۱۳: افشای فوری اطلاعات بااهمیت از جمله تأثیرات بااهمیت ناشی از تغییرات نرخ ارز و معاملات با اشخاص وابسته
این حجم از عدم رعایت ضوابط افشا، نشاندهنده ضعف در انضباط افشای شرکت است.
عدم اصلاح اساسنامه و عدم پرداخت کامل سود
حسابرس در بند ۶-۲ گزارش اعلام کرده که دستورالعمل پذیرش، عرضه و نقل و انتقال اوراق بهادار در فرابورس ایران، در خصوص اصلاح اساسنامه شرکت مطابق اساسنامه نمونه مصوب سازمان بورس و اوراق بهادار رعایت نشده است.
همچنین در بند ۶-۳ گزارش اعلام کرده که اساسنامه نمونه شرکتهای سهامی عام ثبتشده نزد سازمان، در خصوص پرداخت کامل سود به سهامداران حداکثر ظرف مدت ۴ ماه پس از تصویب (تبصره ۲ ماده ۱۸) رعایت نشده است.
ضعف در حاکمیت شرکتی و افشای معاملات با اشخاص وابسته
حسابرس در بند ۶-۴ گزارش اعلام کرده که دستورالعمل حاکمیت شرکتی ناشران ثبتشده نزد سازمان بورس، در موارد زیر رعایت نشده است:
-
افشای جزئیات معاملات با اشخاص وابسته در سامانه کدال (تبصره ۴ ماده ۷)
-
برقراری سازوکارهای مناسب جهت استقرار کنترلهای داخلی اثربخش در خصوص حفاظت از داراییها و منابع شرکت (ماده ۸)
عدم افشای معاملات با اشخاص وابسته و ضعف در کنترلهای داخلی، نشاندهنده ضعف در حاکمیت شرکتی شرکت است.
این گزارش چه سؤالاتی ایجاد میکند؟
۱. با توجه به محدودیتهای تأمین مواد اولیه ناشی از جنگ، چه میزان از تولید شرکت تحت تأثیر قرار گرفته است؟
۲. علت عدم افشای بهموقع اطلاعات (از جمله وضعیت عملیات ماهانه و معاملات با اشخاص وابسته) چیست؟
۳. چرا اساسنامه شرکت مطابق اساسنامه نمونه مصوب سازمان بورس اصلاح نشده است؟
۴. علت عدم پرداخت کامل سود به سهامداران حداکثر ظرف ۴ ماه پس از تصویب چیست؟
۵. چه اقداماتی برای استقرار سازوکارهای مناسب کنترل داخلی انجام شده است؟
جمعبندی
گزارش بررسی اجمالی حسابرس مستقل شرکت صنایع سیمان نهاوند، تصویری از یک شرکت با چالشهای عملیاتی و حاکمیتی ارائه میدهد. مهمترین نکته گزارش، محدودیتهای استخراج و تأمین مواد اولیه معدنی ناشی از جنگ است که میتواند تأثیر قابلتوجهی بر تولید و سودآوری شرکت داشته باشد.
حسابرس همچنین ۴ مورد عدم رعایت ضوابط سازمان بورس و حاکمیت شرکتی را گزارش کرده است: عدم افشای بهموقع اطلاعات، عدم اصلاح اساسنامه، عدم پرداخت کامل سود و عدم افشای معاملات با اشخاص وابسته و ضعف کنترلهای داخلی.
البته باید توجه داشت که این گزارش بررسی اجمالی است و نه حسابرسی کامل، بنابراین سطح اطمینان آن کمتر از حسابرسی کامل است. با این حال، نتیجهگیری حسابرس نشان میدهد که صورتهای مالی میاندورهای از نظر وی، وضعیت مطلوبی دارند.
ارسال نظر
نیازمندیها

