


اخبار فوری
مخارج مربوط به کاربران راننده و مسافر دارایی نامشهود است یا هزینه عملیاتی؟
رویکرد حسابداری اسنپ؛ بر پایه استانداردهای بینالمللی
کد خبر: ۱۰۱۸۳۹
۱۶:۲۲
۱۴۰۴/۰۳/۱۰
بر اساس اصول مطرحشده در استاندارد بینالمللی حسابداری در خصوص داراییهای نامشهود، تنها مخارجی که منافع اقتصادی آتی آنها با قطعیت قابل اندازهگیری باشد مجاز به شناسایی به عنوان دارایی هستند. از این رو اسنپ طرحهای تشویقی مربوط به حفظ و نگهداشت کاربران راننده و تخفیفهای کاربران مسافر را به شکل مستقیم در صورت سود و زیان خود ثبت میکند و به عنوان سرمایهگذاری یا دارایی نامشهود گزارش نمیکند.




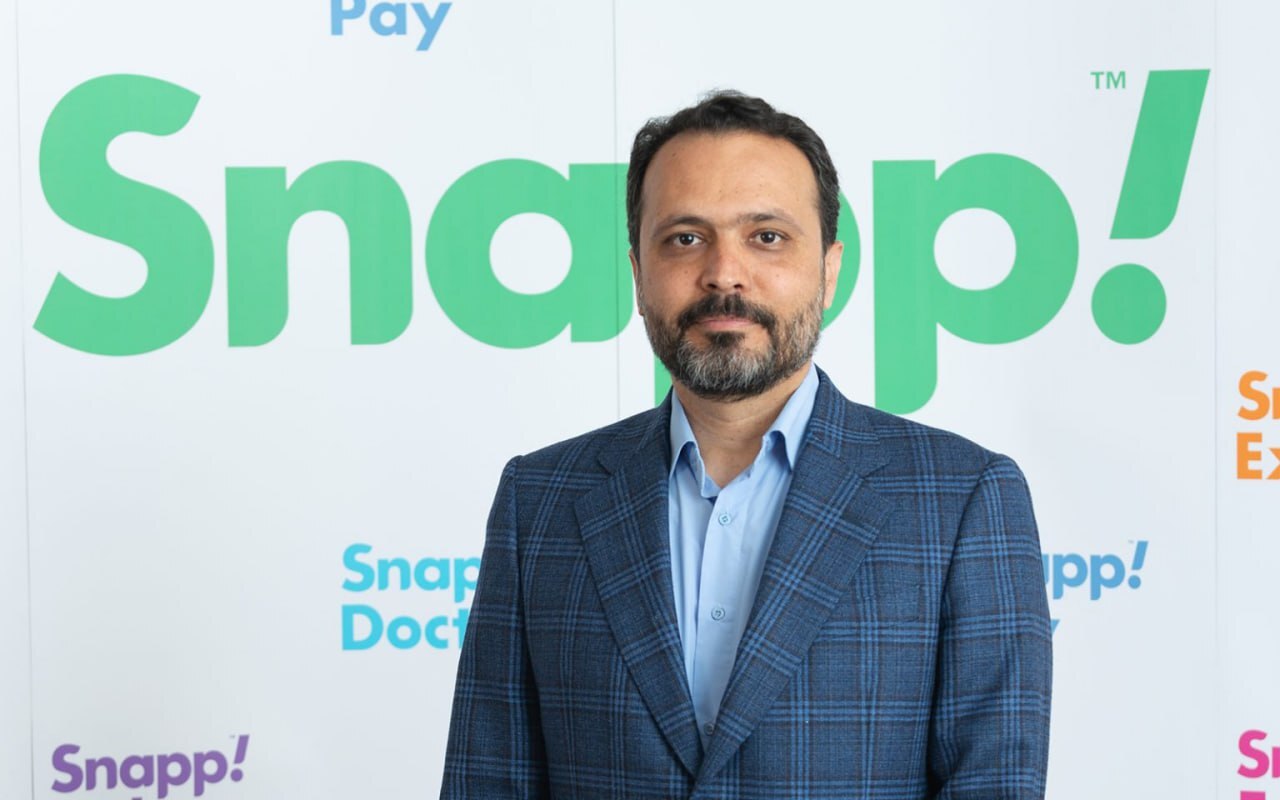
جلال قارایی، معاون مالی گروه اسنپ
اسنپخودرو هزینههای مرتبط با تخفیفهای کاربران مسافر و طرحهای تشویقی کاربران راننده را بهطور مستقیم در صورتهای مالی به عنوان هزینه عملیاتی شناسایی میکند. در صورتهای مالی این شرکت تخفیفها و مشوقهای مربوط به عملیات جاری، بهجای طبقهبندی به عنوان «داراییهای نامشهود»، در همان دوره وقوع یا هزینهکرد ثبت میشوند. اگرچه اسنپ در بازار سرمایه حضور ندارد، اما صورتهای مالی آن بر مبنای استانداردهای بینالمللی گزارشگری مالی (IFRS) تهیه و تحلیل میشود. این رویکرد کمک میکند تا از ایجاد تصویری غیرواقعی و غیرشفاف در گزارشهای مالی جلوگیری شود. به این ترتیب، اسنپ تلاش میکند تصویری دقیق و قابل اتکا از واقعیت هزینههای عملیاتی یک تاکسی اینترنتی ارائه دهد.
جلال قارایی، معاون مالی گروه اسنپ، درباره شیوه شناسایی و گزارش هزینههای مرتبط با کاربران مسافر و راننده در گزارشهای مالی این شرکت توضیح میدهد: «بر اساس اصول مطرحشده در استاندارد بینالمللی حسابداری در خصوص داراییهای نامشهود، تنها مخارجی که منافع اقتصادی آتی آنها با قطعیت قابل اندازهگیری باشد مجاز به شناسایی به عنوان دارایی هستند. از این رو اسنپ طرحهای تشویقی مربوط به حفظ و نگهداشت کاربران راننده و تخفیفهای کاربران مسافر را به شکل مستقیم در صورت سود و زیان خود ثبت میکند و به عنوان سرمایهگذاری یا دارایی نامشهود گزارش نمیکند. طرحهای تشویقی عمدتاً در قالب تخفیفهای موقت یا پاداشهای نقدی با هدف تحریک رفتار مصرفی کوتاهمدت کاربران طراحی شدهاند. از آنجا که منافع احتمالی این اقدامات در دورههای آتی با قطعیت و دقت کافی قابل اندازهگیری نیست، قابلیت ثبت آنها به عنوان دارایی نامشهود وجود ندارد.»
او ادامه میدهد: «وقتی هزینههایی مانند معافیت از کمیسیون، پاداش به کاربران راننده یا تخفیف به کاربران مسافر بهجای شناسایی فوری، در قالب داراییهای نامشهود ثبت شوند، این هزینهها به دورههای آینده منتقل و طی چند سال مستهلک میشوند. در نتیجه، زیان ناشی از این هزینهها در کوتاهمدت پنهان میماند و صورتهای مالی ظاهری سودده پیدا میکنند. این روش اگرچه ممکن است از منظر مدیریت داخلی توجیهپذیر به نظر برسد، اما برای تحلیلگران و سرمایهگذاران گمراهکننده است.»
صورتهای مالی اوبر و لیفت چگونه تنظیم میشود؟
معاون مالی گروه اسنپ ضمن اشاره به اینکه در صنعت تاکسی اینترنتی رویکرد متعارف جهانی بر این است که تخفیفها، بهویژه در بازارهای بالغ، ماهیت جاری و مصرفی دارند و بهعنوان سرمایهگذاریهای بلندمدت شناسایی نمیشوند اضافه میکند: «صورتهای مالی باید بازتابدهندهی واقعیت جاری باشند، نه تصویری خوشبینانه یا غیرواقعگرایانه از سناریوهای احتمالی آینده. بر همین اساس، استانداردهای بینالمللی گزارشگری مالی نیز تأکید دارند که هزینههای جاری، تا جای ممکن، در همان دوره وقوع شناسایی شوند. این رویکرد در بسیاری از شرکتهای بینالمللی فعال در صنعت تاکسی اینترنتی نیز مشاهده میشود. برای نمونه، اوبر و لیفت (بزرگترین شرکتهای تاکسی اینترنتی در آمریکا) هزینههای مربوط به طرحهای تشویقی و تخفیفها را در صورتهای مالی بهعنوان هزینههای جاری شناسایی میکنند؛ در مقابل، هزینههای مربوط به توسعه نرمافزار (شامل نیروی انسانی بخشهای فناوری و محصول که انتظار میرود منافع اقتصادی مشخص و قابلاندازهگیری در آینده ایجاد کنند) را در قالب داراییهای نامشهود ثبت میکنند. این تمایز دقیق میان انواع هزینهها از تحریف واقعیت مالی جلوگیری میکند و راه را بر تفسیرهای سلیقهای از استانداردهای حسابداری میبندد.»
معاون مالی گروه اسنپ ادامه میدهد: «در اسنپ این هزینهها ماهیت جاری دارند و به همین دلیل مستقیماً در دوره وقوع شناسایی میشوند. این انتخاب باعث میشود صورتهای مالی عملکرد شرکت را بهطور دقیقتر بازتاب دهند و ارزیابی آن برای ذینفعان روشنتر شود.»
با وجود این سطح از شفافیت در ارائه گزارشهای مالی و شناسایی تمامی هزینههای مربوط به کاربران راننده و مسافر، اسنپ یک شرکت سودده با جریان نقد عملیاتی مثبت است. قارایی در این باره میگوید: «تصمیم اسنپ به شناسایی مستقیم هزینهها معنایی فراتر از انضباط مالی دارد. این رویکرد به ما کمک کرده تا با تصویر واقعیتری از وضعیت مالی مواجه شویم و تصمیمهای دقیقتری بگیریم.»
ارسال نظر


نیازمندیها

