اخبار فوری
چرا جهان هنوز از قدرت جغرافیایی ایران عبور نمیکند؟
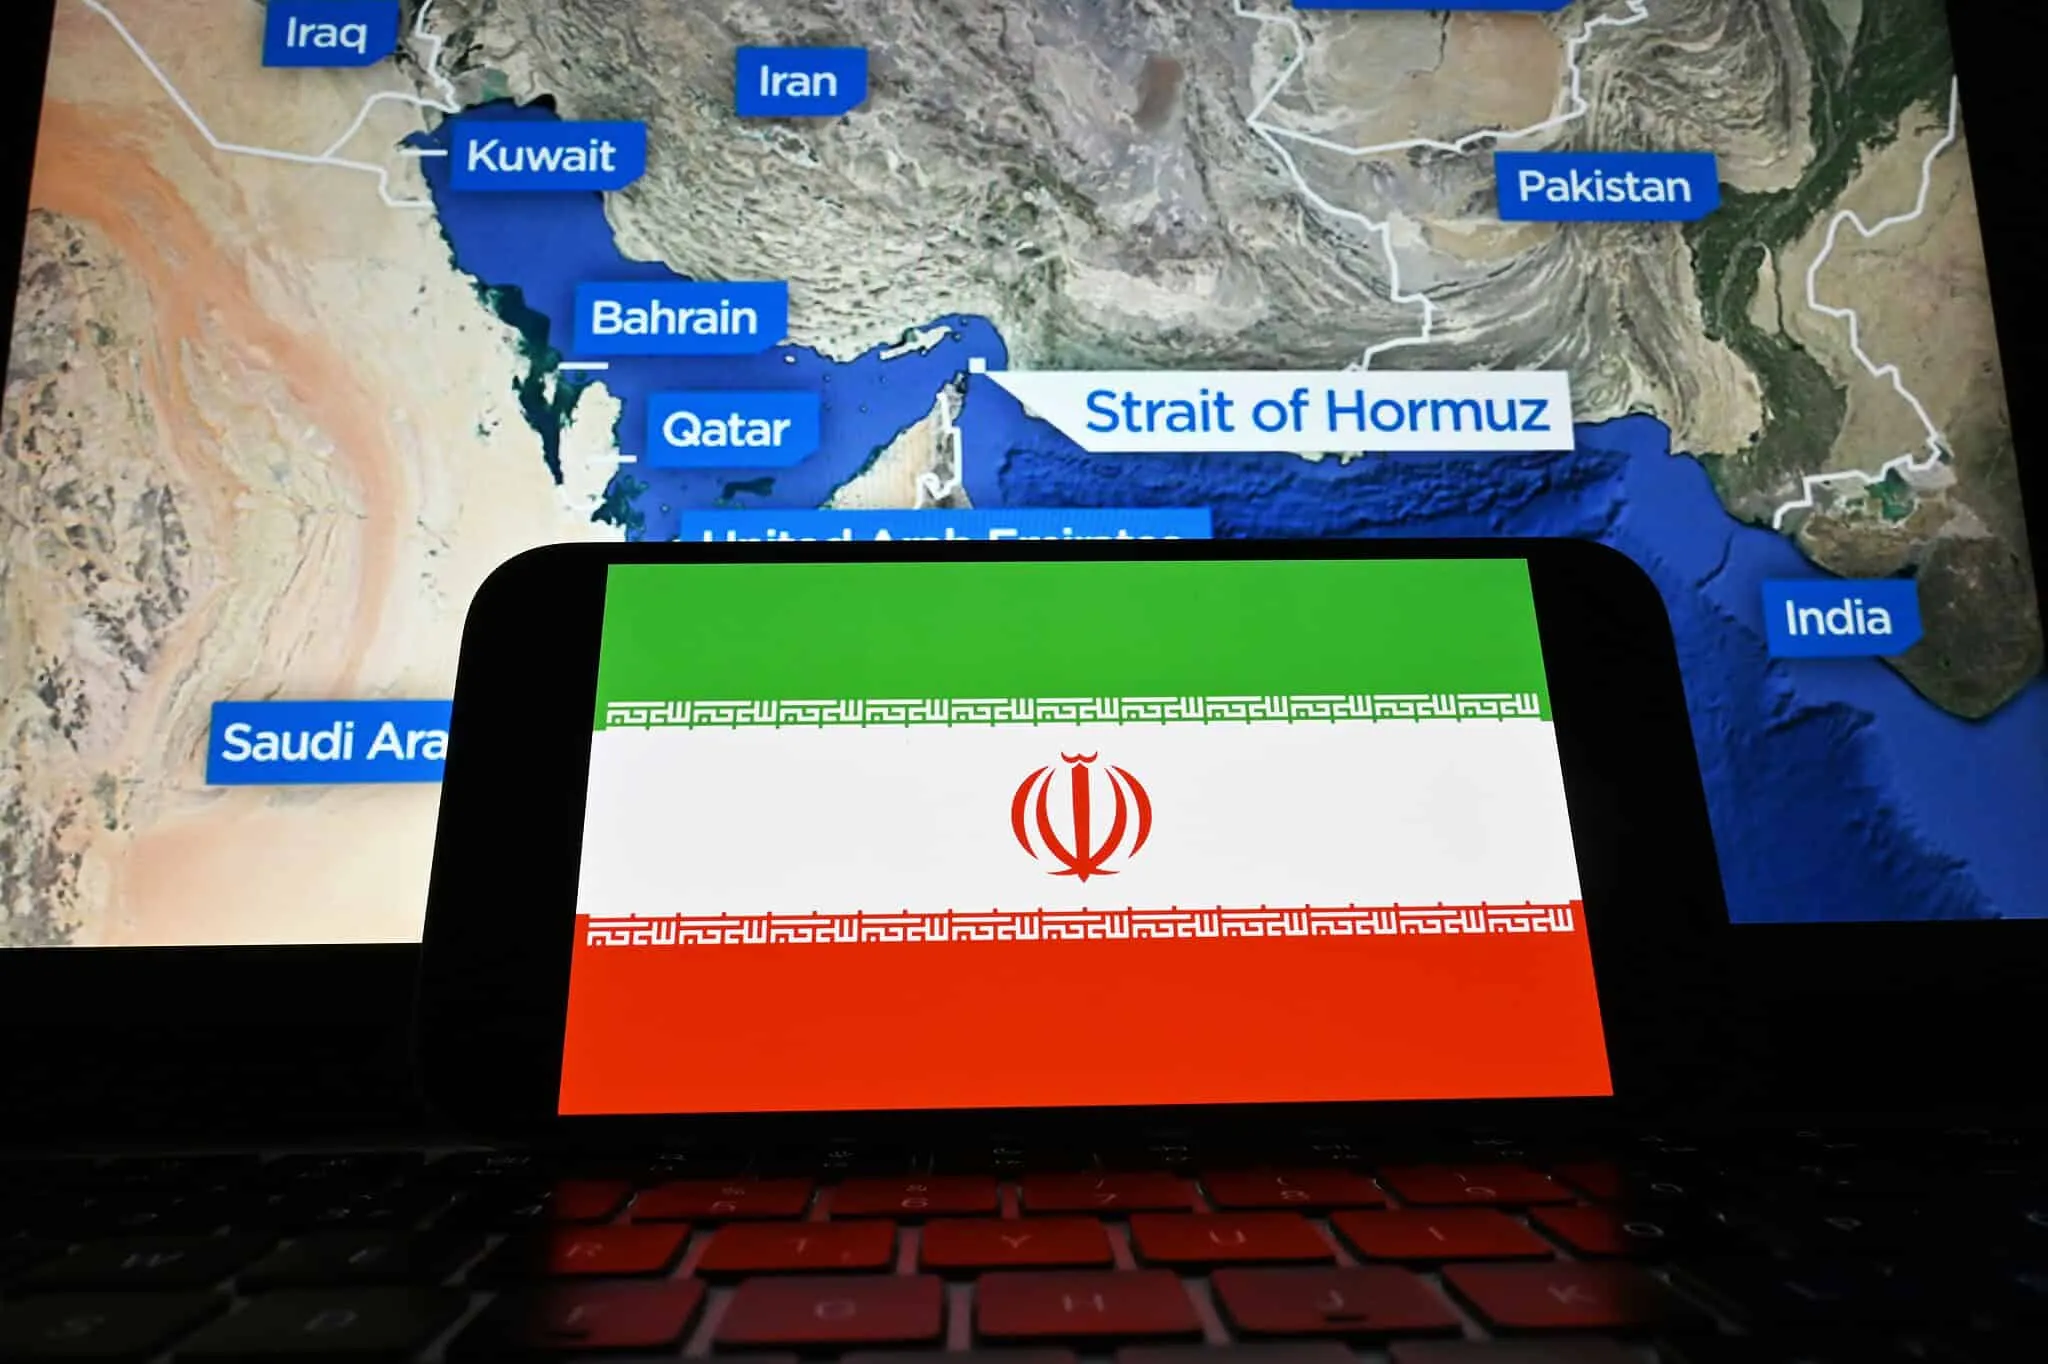
هرمز/ جادهای که جاده فرعی ندارد!
کد خبر: ۱۴۱۶۳۴
۱۷:۲۱
۱۴۰۵/۰۸/۲۵
آیا خطوط لوله و نفتکشهای «تاریک» واقعاً میتوانند تنگه هرمز را دور بزنند؟ نگاهی به ارقام نجومی کرایه حمل، ظرفیت خالی خطوط لوله و حجم ۲۰ میلیون بشکهای نفت و گاز عبوری در سال ۱۴۰۴ (۲۰۲۵) اثبات میکند که هیچ جایگزینی برای این شریان حیاتی وجود ندارد؛ واقعیتی که هزینههای زنجیره تأمین جهان را به بند کشیده است.


به گزارش نبض بورس، فرض کنید یک شهر بزرگ، بخش عمده رفتوآمد خود را از یک بزرگراه انجام میدهد و چند جاده فرعی هم دارد. جادههای فرعی بیفایده نیستند؛ بخشی از ترافیک را میگیرند. اما تا وقتی ظرفیتشان با بزرگراه قابل مقایسه نباشد، نمیتوان گفت شهر دیگر به مسیر اصلی نیاز ندارد.
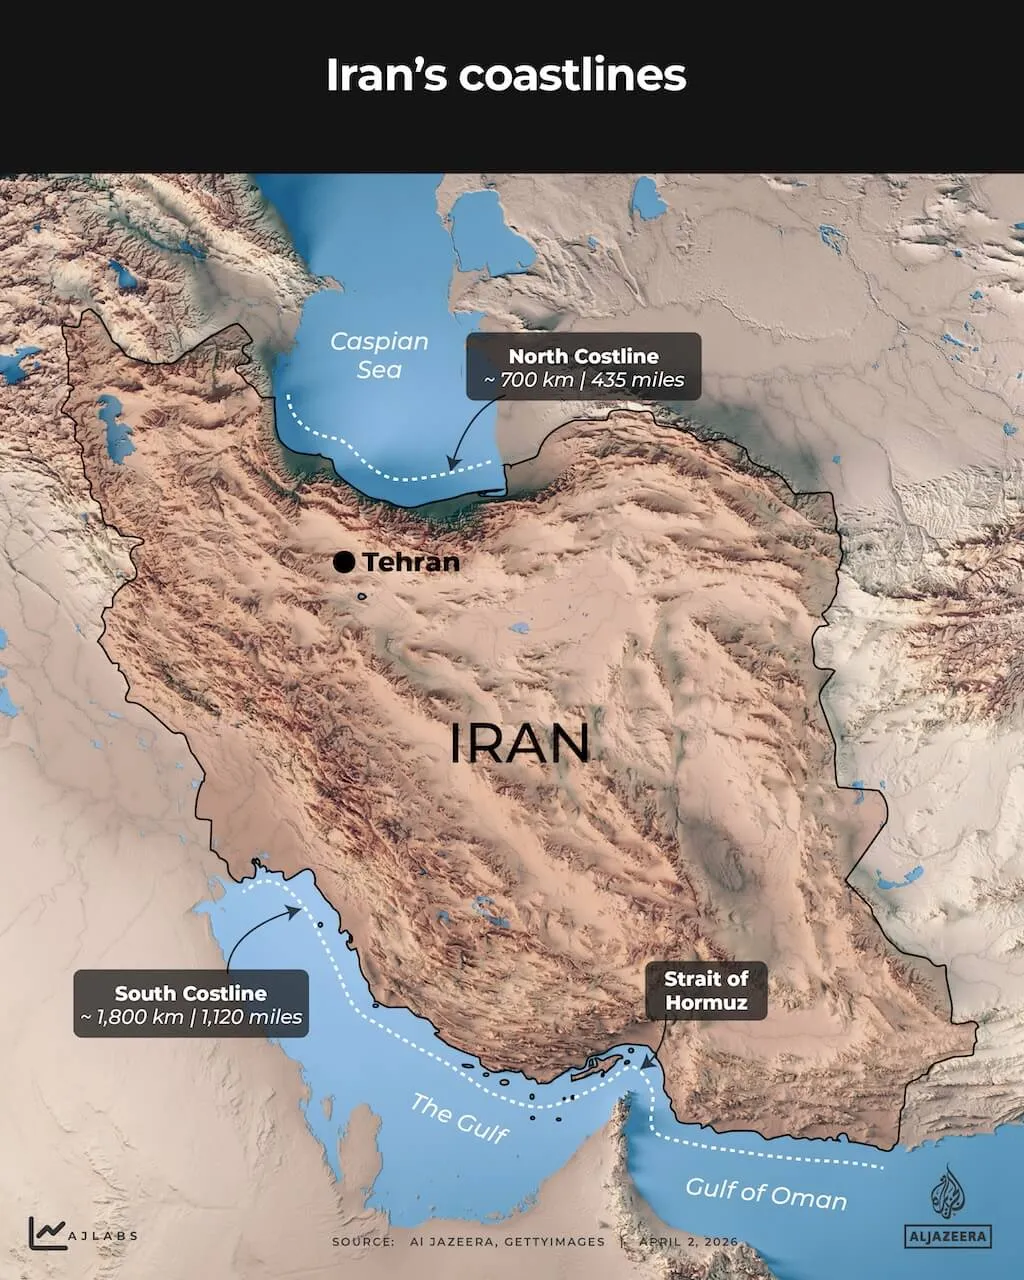
تنگه هرمز برای تجارت انرژی چنین وضعیتی دارد. عربستان و امارات خطوط لولهای برای رساندن نفت به بنادری بیرون از خلیج فارس دارند. شرکتهای کشتیرانی نیز شیوههای تازهای برای جابهجایی محمولهها به کار گرفتهاند. با این حال، هیچیک از این راهکارها وابستگی منطقه به هرمز را از بین نبرده است. همین فاصله میان حجم جریان انرژی و ظرفیت واقعی مسیرهای جایگزین است که به موقعیت جغرافیایی ایران وزن اقتصادی میدهد.
بزرگی مسیر اصلی؛ روزانه نزدیک به ۲۰ میلیون بشکه
برآورد آژانس بینالمللی انرژی نشان میدهد در سال ۱۴۰۴ (۲۰۲۵) بهطور میانگین نزدیک به ۲۰ میلیون بشکه نفت خام و فرآورده نفتی در روز از تنگه هرمز عبور کرده است؛ رقمی معادل حدود یکچهارم تجارت دریابرد نفت جهان.
مقصد بخش بزرگی از این محمولهها آسیاست. طبق دادههای اداره اطلاعات انرژی آمریکا، در نیمه نخست سال ۱۴۰۴ (۲۰۲۵)، حدود ۸۹ درصد نفت خام و میعانات عبوری از هرمز به بازارهای آسیایی رفت و چین، هند، ژاپن و کره جنوبی در مجموع مقصد ۷۴ درصد همین دسته از محمولهها بودند. این درصدها به نفت خام و میعانات مربوطاند، نه به کل نفت و فرآوردههای عبوری. برای مجموع نفت و فرآوردهها، آژانس بینالمللی انرژی سهم آسیا در سال ۱۴۰۴ (۲۰۲۵) را حدود ۸۰ درصد برآورد کرده است.
جادههای فرعی چقدر ظرفیت دارند؟
برای عبور نفت خام از مسیری غیر از هرمز، دو زیرساخت اصلی وجود دارد: خط لوله شرقـغرب عربستان که نفت را به ساحل دریای سرخ میرساند و خط لوله حبشانـفجیره امارات که به ساحل دریای عمان ختم میشود. اما در ارزیابی این مسیرها، نباید ظرفیت اسمی خط لوله را با ظرفیت خالی و آماده استفاده یکی گرفت.
ظرفیت طراحی اولیه سامانه شرقـغرب عربستان ۵ میلیون بشکه در روز بوده است. آرامکو در اسفند ۱۴۰۳ (مارس ۲۰۲۵) اعلام کرد این ظرفیت به ۷ میلیون بشکه افزایش یافته، اما به گفته آژانس بینالمللی انرژی، انتقال پایدار نفت در این سطح هنوز بهطور کامل آزموده نشده است. برآورد این نهاد برای ظرفیت آزاد مسیر عربستان در اوایل سال ۱۴۰۵ (۲۰۲۶)، بسته به شرایط عملیاتی و امکان صادرات از ساحل غربی، حدود ۳ تا ۵ میلیون بشکه در روز بود.
در امارات نیز ظرفیت فعلی خط حبشانـفجیره نزدیک به ۱٫۸ میلیون بشکه در روز گزارش شده است که از این مقدار، حدود ۱٫۱ میلیون بشکه برای صادرات معمول استفاده میشود. بنابراین ظرفیت اضافه آن حدود ۷۰۰ هزار بشکه در روز برآورد میشود. جمعبندی آژانس بینالمللی انرژی از ظرفیت آزاد دو مسیر اصلی، حدود ۳٫۵ تا ۵٫۵ میلیون بشکه در روز است. این برآورد درباره امکان تغییر مسیر نفت خام است و جایگزین مستقیمی برای تمام فرآوردههای نفتی عبوری از هرمز محسوب نمیشود.
برای درک اندازه شکاف، ظرفیت آزاد ۳٫۵ تا ۵٫۵ میلیون بشکهای را میتوان با جریان نزدیک به ۲۰ میلیون بشکهای سال ۱۴۰۴ (۲۰۲۵) مقایسه کرد: نسبت حسابی آن حدود ۱۷٫۵ تا ۲۷٫۵ درصد است. البته این درصد به معنی «امکان انتقال قطعی همین سهم از همه محمولهها» نیست؛ چون خطوط لوله برای نفت خاماند و بهرهبرداری از ظرفیت آزاد نیز به امکانات انتقال و پایانههای صادراتی وابسته است.
برای گاز مایع، مسیر جایگزین کجاست؟
وابستگی به هرمز به نفت محدود نیست. طبق برآورد آژانس بینالمللی انرژی، در سال ۱۴۰۴ (۲۰۲۵) حدود ۹۳ درصد صادرات گاز طبیعی مایعشده قطر و ۹۶ درصد صادرات امارات از این تنگه گذشته است. محمولههایی که رویهمرفته نزدیک به ۱۹ درصد تجارت جهانی LNG را تشکیل میدادند.
تفاوت گاز مایع با نفت در همین نقطه آشکار میشود. نفت خام را، دستکم تا اندازه ظرفیت خطوط موجود، میتوان به بندر دیگری رساند. اما برای رساندن حجم فعلی LNG قطر و امارات به بازار جهانی، مسیر صادراتی جایگزینی که هرمز را دور بزند وجود ندارد. در نتیجه، محدودیت زیرساختی برای گاز حتی جدیتر است!
ناوگان تاریک عربی؛ وقتی هزینه دور زدن از خود بحران بیشتر میشود
گزارش شرکت دادهپردازی دریایی Windward در ۶ آبان ۱۴۰۵ (۲۸ اکتبر ۲۰۲۶) از ناوگانی نزدیک به ۲۳۰ نفتکش خبر میدهد که برای جابهجایی نفت تولیدکنندگان خلیج فارس به کار گرفته شدهاند. حدود ۸۰ درصد این کشتیها از نوع نفتکش بسیار بزرگ یا VLCC هستند. در بخشی از عملیات، نفتکشها پس از بارگیری، از خود تنگه هرمز عبور میکنند و محموله را در نقاط انتقال کشتیبهکشتی نزدیک امارات و عمان به شناورهای دیگر میرسانند. بنابراین این شیوه، جایگزین تنگه نبوده و روشی برای ادامه صادرات با عبور از تنگه است. تبعات شدید اقتصادی این دور زدن چیست؟
- این عملیات شاتلی، هماکنون ۱۵ تا ۲۰ درصد از کل ناوگان سوپرتانکرهای فعال جهان را درگیر ناکارآمدی لجستیکی کرده است.
- نرخ حمل و نقل و حق بیمه جنگی سرسامآور شده است؛ کارگزاران بینالمللی دریایی (از جمله Braemar) گزارش دادهاند که کرایه حمل نفت از دریای عمان به آسیا به رقم چشمگیر ۱۵ دلار به ازای هر بشکه رسیده است.
این هزینهها نشان میدهد حتی زمانی که کشتیها بهصورت پنهان و با حمایت ناوگانهای نظامی تلاش میکنند هرمز را پشت سر بگذارند، فاکتور جغرافیایی ایران هزینههای تولید و زنجیره تأمین جهانی را به مرزهای بحرانی نزدیک میکند.
وزن ایران در بازار انرژی
آمارها یک تصویر روشن میسازند: هرمز مسیر عبور حجم بزرگی از نفت و گاز مایع است. خطوط لوله موجود تنها برای بخشی از نفت خام ظرفیت جایگزین دارند؛ و شیوههای تازه حمل دریایی نیز همچنان به عبور از خود تنگه وابستهاند. این به معنای بیاثر بودن مسیرهای جایگزین نیست، بلکه نشان میدهد آنها هنوز جای مسیر اصلی را نمیگیرند.
از همینجا میتوان وزن اقتصادی موقعیت ایران را فهمید. ایران در مرکز گذرگاهی قرار دارد که حجم بالایی از انرژی جهان از آن عبور میکند و زیرساختهای فعلی نمیتوانند بهطور کامل جای آن را بگیرند.
ارسال نظر