


اخبار فوری
گزارش مجمع تپمپی ۱۴۰۵ | جنجال سهام بانک سامان در مجمع تپمپی؛ چرا سود معامله زیر سؤال رفت؟
کد خبر: ۱۴۰۰۳۹
۱۶:۵۲
۱۴۰۵/۰۷/۲۹
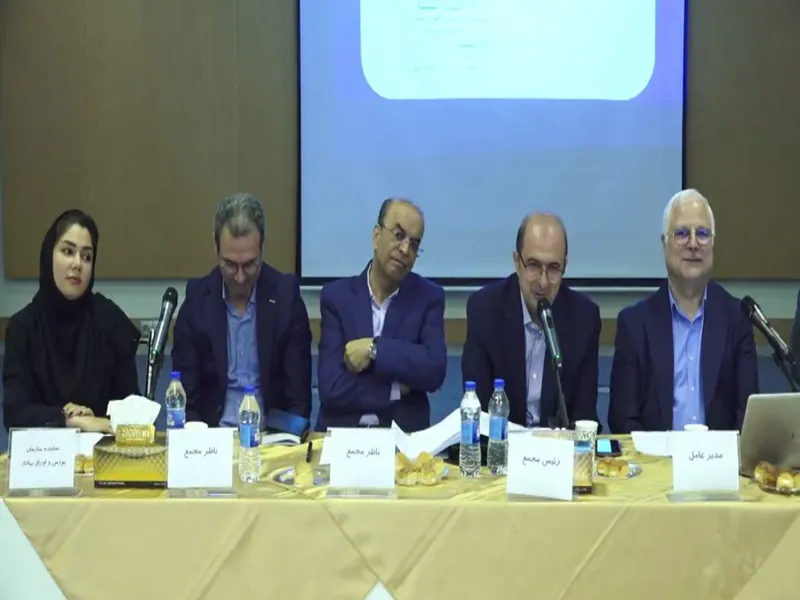
مجمع عمومی عادی سالیانه شرکت گروه صنایع پمپ سازی ایران با نماد تپمپی در ۲۹ مهر ۱۴۰۵ برگزار شد. گزارش نبض بورس از این مجمع را بخوانید.




به گزارش نبض بورس، مجمع عمومی عادی سالیانه گروه صنایع پمپسازی ایران با نماد تپمپی در حالی برگزار شد که علاوه بر رشد سود تلفیقی و عبور فروش ششماهه از بودجه، اختلافنظر درباره قرارداد بازارگردانی سهام بانک سامان و نحوه شناسایی سود آن، از مهمترین موضوعات مطرحشده در جلسه بود. حسابرس نیز به دلیل در دسترس نبودن صورتهای مالی حسابرسیشده چند شرکت فرعی متوقف، نسبت به صورتهای مالی اظهارنظر مشروط ارائه کرد. در این مجمع، سود نقدی هر سهم ۳۰ تومان تعیین شد و سهامداران درباره شفافیت اطلاعات شرکتهای زیرمجموعه و برنامههای توسعه نیز پرسشهایی مطرح کردند.
گزارش فعالیت هیئتمدیره تپمپی
مدیران گروه صنایع پمپسازی ایران، تحریمها، محدودیت تأمین برخی مواد اولیه و قطعات و شرایط اقتصادی را از چالشهای فعالیت شرکت در سال مالی مورد گزارش عنوان کردند.
بر اساس گزارش ارائهشده در مجمع، فروش تجمیعی شرکتهای گروه در ششماهه نخست سال به حدود ۴ هزار و ۳۰۰ میلیارد تومان رسید؛ رقمی که از بودجه ۴ هزار میلیارد تومانی این دوره بیشتر بود. فروش کل سال قبل نیز حدود ۵ هزار میلیارد تومان اعلام شد. مدیران توضیح دادند که افزایش فروش علاوه بر رشد مقدار فروش، از افزایش قیمتها در شرایط تورمی تأثیر گرفته است؛ بهطوریکه حجم فروش در شرکتهای مختلف گروه حدود ۱۰ تا ۱۲ درصد افزایش داشته است.
سود خالص تلفیقی گروه از ۵۷۰ میلیارد تومان در سال قبل به حدود ۸۹۰ میلیارد تومان رسید. سود خالص شرکت اصلی نیز ۷۷۹ میلیارد تومان و سرمایه شرکت ۹۹۰ میلیارد تومان اعلام شد.
هیئتمدیره همچنین بر توسعه محصولات تخصصی پمپ برای صنایع آب، نفت و گاز، پتروشیمی، نیروگاهی و معدن تأکید کرد. افزایش سهم بازار پمپهای خانگی، توسعه خدمات پس از فروش، حرکت به سمت پمپهای هوشمند و دیجیتال، گسترش بازار صادراتی و بررسی امکان تولید مشترک با سازندگان خارجی از دیگر برنامههای مطرحشده بود.
گزارش حسابرس؛ اظهارنظر مشروط به دلیل وضعیت شرکتهای فرعی
مؤسسه حسابرسی در گزارش مورخ ۱۹ مهر ۱۴۰۵، نسبت به صورتهای مالی تلفیقی و جداگانه گروه صنایع پمپسازی ایران اظهارنظر مشروط ارائه کرد.
مهمترین دلیل این اظهارنظر، در دسترس نبودن صورتهای مالی شرکتهای فرعی متوقف، از جمله شرکتهای صنعتی پمپ سمنان، انرژی، مهندسی ساختمانی آبشار، فولاد یدک و صنعتی بازرگانی پیوند ویژه بود. اطلاعات مالی این شرکتها در صورتهای مالی تلفیقی همچنان بر مبنای آخرین وضعیت مالی آنها در سال ۱۳۹۷ لحاظ شده بود.
به گفته حسابرس، هیئتمدیره پیشتر درباره انحلال یا واگذاری این شرکتها تصمیمگیری کرده بود، اما اقدامات مربوط به تعیین تکلیف آنها تا زمان تهیه گزارش نهایی نشده بود. مدیران نیز اعلام کردند که پیگیریهای لازم انجام شده و امیدوارند با تکمیل اقدامات، این بند در گزارش سال بعد برطرف شود.
حسابرس همچنین درآمدهای عملیاتی، ذخیره گارانتی محصولات و محدودیتهای مربوط به انبارگردانی در شرایط خاص پایان سال را از موضوعات عمده حسابرسی برشمرد. در بخش معاملات مشمول ماده ۱۲۹ قانون تجارت نیز، بهجز مواردی از جمله قرضالحسنه کوتاهمدت به شرکت فرعی تلمبهسازان، امتیاز دریافتی از نوید موتور و صنایع ایران و برخی تضامین بانکی، مورد دیگری که حاکی از انجام معاملات با شرایط نامناسب تجاری باشد گزارش نشد.
در بخش الزامات قانونی و مقرراتی نیز مواردی از جمله تأخیر در پرداخت سود سهام، افشای اطلاعات ماهانه، وضعیت حسابرسی شرکتهای فرعی متوقف و برخی الزامات مربوط به افشا و حاکمیت شرکتی مطرح شد. با این حال، حسابرس در بررسی کنترلهای داخلی حاکم بر گزارشگری مالی، مورد بااهمیتی از عدم رعایت این کنترلها مشاهده نکرد.
اختلاف سهامداران و هیئتمدیره بر سر سهام بانک سامان
یکی از مهمترین محورهای مجمع، قرارداد بازارگردانی سهام بانک سامان و اختلافنظر درباره شناسایی سود ناشی از این قرارداد بود. سهامداری با اشاره به انتقال حدود ۲ درصد سهام بانک سامان به صندوق بازارگردانی، ارزش اعلامشده این معامله و دریافت واحدهای صندوق، پرسید آیا شرکت برای واگذاری سهام الزام قانونی داشته است و چرا مکاتبات سازمان بورس درباره این موضوع منتشر نشده است.
این سهامدار معتقد بود با توجه به مفاد قرارداد و انتقال حقوق مالکانه، موضوع شناسایی سود باید بر مبنای مستندات حسابداری بررسی شود. او همچنین به توقف نماد، ابهام درباره نحوه لغو قرارداد و لزوم ارائه دلایل روشن از سوی سازمان بورس اعتراض کرد.
پاسخ هیئتمدیره: مدیران توضیح دادند که قرارداد با هدف استفاده شرکتهای زیرمجموعه از تسهیلات بانک سامان منعقد شده بود، اما سازمان بورس درباره ماهیت معامله و امکان شناسایی سود آن ابهاماتی مطرح کرد. پس از مذاکرات و بررسی موضوع با حسابرس، هیئتمدیره تصمیم به لغو قرارداد گرفت. مدیران تأکید کردند که تصمیمگیری درباره ثبت حسابداری این رویداد باید با توجه به نظر حسابرس و الزامات مورد تأکید سازمان بورس انجام شود.
پاسخ نماینده سازمان بورس: نماینده سازمان اعلام کرد که موضوع ابتدا در قالب ابهامات حسابداری بررسی شده و پس از دریافت پاسخ شرکت و پیگیریهای کارشناسی، به این جمعبندی رسیدهاند که قرارداد مزبور مبنای شناسایی سود ندارد. به گفته وی، شرکت نیز بر اساس نظر حسابرس اعلام کرده بود که شناسایی سود از این محل ضرورت ندارد. نماینده سازمان همچنین گفت مکاتبات با شرکت انجام شده، اما با رفع ابهامات، ضرورتی برای افشای تمام مکاتبات تشخیص داده نشده است.
در ادامه، سهامدار با این استدلال مخالفت کرد و خواستار ارائه مستندات دقیق درباره مبنای حسابداری و علت غیرتجاری تلقیشدن معامله شد. حسابرس نیز توضیح داد که با توجه به ماهیت دارایی دریافتی و نبود تفاوت کافی در ریسکها و جریانهای نقدی، شناسایی سود بر اساس برداشت از مفاهیم و استانداردهای حسابداری قابل تأیید نیست. در جلسه همچنین اعلام شد که موضوع سرمایهگذاری بلندمدت در سال مالی جدید با توجه به استاندارد حسابداری مربوط بررسی خواهد شد.
در نهایت، صورتهای مالی به تصویب رسید و پیشنهاد شد موضوع شناسایی سود ناشی از واگذاری سهام در چارچوب بررسیهای هیئتمدیره و الزامات حسابداری پیگیری شود.
انتقاد سهامداران از شفافیت اطلاعات زیرمجموعهها
یکی دیگر از سهامداران با اشاره به انتشار گزارشهای ماهانه فروش شرکت، خواستار ارائه اطلاعات تفصیلیتری از عملکرد شرکتهای فرعی شد. پیشنهاد او این بود که در گزارش تفسیری مدیریت، اطلاعاتی ساده و قابل مقایسه از فروش و سود ناخالص، سود عملیاتی و سود خالص زیرمجموعهها نیز منتشر شود؛ حتی اگر این ارقام در ابتدا حسابرسینشده باشند.
این سهامدار توضیح داد که بخش مهمی از فعالیت گروه در شرکتهای زیرمجموعه انجام میشود و نبود اطلاعات دورهای درباره حاشیه سود آنها، ارزیابی وضعیت عملیاتی گروه را دشوار میکند.
پاسخ مدیران: هیئتمدیره ضمن تأکید بر اینکه محدودیت مشخصی برای بررسی این پیشنهاد وجود ندارد، اعلام کرد موضوع را بررسی میکند و در صورت نبود مشکل، امکان انتشار اطلاعات بیشتر در گزارشهای تفسیری را در نظر خواهد گرفت.
آیا رشد سود ناشی از افزایش قیمتهاست؟
سهامدار دیگری با اشاره به رشد فروش و سود ششماهه، هشدار داد که بخشی از این افزایش ممکن است ناشی از فاصله زمانی تولید، انبارش و فروش کالا با قیمتهای جدید در شرایط جهش ارزی باشد و لزوماً در دورههای آینده تکرار نشود. او همچنین درباره توان طراحی و تحقیقوتوسعه شرکت پرسید و این نگرانی را مطرح کرد که آیا محصولات شرکت صرفاً با مهندسی معکوس تولید میشوند یا طراحی مستقل نیز در مجموعه انجام میشود.
پاسخ مدیرعامل: مدیران اعلام کردند افزایش فروش فقط ناشی از افزایش قیمت نبوده و رشد مقدار فروش نیز در آن نقش داشته است. همچنین تأکید کردند که طراحی و مهندسی پمپها در داخل شرکت انجام میشود و مهندسی معکوس سهم بسیار محدودی دارد. به گفته مدیران، محصولات تخصصی پیش از تأیید مشتریان صنعتی، مراحل متعدد بازرسی و آزمون را پشت سر میگذارند. در عین حال، برخی تجهیزات مانند الکتروموتورهای پمپهای بزرگ از تولیدکنندگان دیگر تأمین میشوند و در صورت امکان، خرید از سازندگان داخلی در اولویت قرار دارد.
برنامه توسعه محصولات، خدمات و شرکتهای زیرمجموعه
مدیران تپمپی چند محور را برای توسعه فعالیت گروه مطرح کردند:
-
پمپهای معدنی: شرکت قصد دارد فعالیت خود را در حوزه پمپهای مورد استفاده در معادن گسترش دهد و بخشی از ظرفیت خود را به این بازار اختصاص دهد.
-
پمپهای نیروگاهی: مدیران اعلام کردند پس از سالها فعالیت فنی، سفارشهایی در این حوزه دریافت شده و شرکت به دنبال افزایش سهم خود در تأمین این محصولات است. در جلسه عنوان شد که سهم فعلی شرکت در تأمین این نوع پمپها حدود ۲۰ درصد است.
-
پمپهای آب دریا و آبشیرینکن: توسعه محصولات مقاوم در برابر خوردگی و پمپهای مورد استفاده در پروژههای آب از برنامههای اعلامشده بود.
-
خدمات پس از فروش: شرکت در حال بررسی توسعه خدمات چرخه عمر محصول با هدف افزایش درآمدهای تکرارشونده است.
-
پمپهای هوشمند و دیجیتال: امکان توسعه محصولاتی که اطلاعات عملکرد پمپ را در اختیار مشتری قرار دهند، در دست مطالعه است.
-
توسعه بازار و فناوری: گسترش صادرات، تقویت شبکه فروش و خدمات، آموزش نیروی انسانی و بررسی تولید مشترک با سازندگان خارجی از دیگر برنامههاست.
مدیران همچنین اعلام کردند برنامه استراتژیک شرکت برای یک دوره مشخص در دست تدوین است و قرار است طی یکی دو ماه آینده نهایی شود.
در بخش افزایش سرمایه، هیئتمدیره با اشاره به افزایش سرمایه ۲۰ درصدی سال قبل، از برنامهریزی برای انجام افزایش سرمایه دیگری در سال جاری خبر داد؛ با این توضیح که جزئیات آن قرار است پس از نهاییشدن اعلام شود. در این جلسه درصد و مبلغ قطعی برای افزایش سرمایه جدید اعلام نشد.
سود نقدی تپمپی؛ تصویب ۳۰ تومان به ازای هر سهم
در جریان بررسی میزان تقسیم سود، مدیران اعلام کردند پیشنهاد اولیه هیئتمدیره توزیع ۱۰ درصد از سود بود، اما پس از طرح دیدگاه سهامداران، پیشنهاد تقسیم سود ۳۰ تومانی به ازای هر سهم مطرح شد.
در نهایت، سود نقدی هر سهم ۳۰ تومان تعیین شد که در جلسه معادل حدود ۳۸ درصد سود هر سهم اعلام شد. یکی از سهامداران نیز خواستار پرداخت سریعتر سود، بهویژه برای سهامداران خرد، شد؛
مصوبات مهم مجمع تپمپی
مهمترین مصوبات و تصمیمهای اعلامشده در مجمع عبارتاند از:
-
صورتهای مالی: صورتهای مالی شرکت به تصویب رسید.
-
معاملات ماده ۱۲۹: معاملات مشمول ماده ۱۲۹ قانون تجارت، مطابق یادداشت ۴۴ صورتهای مالی، تنفیذ شد.
-
انتخاب حسابرس: مؤسسه حسابرسی بیات رایان بهعنوان حسابرس اصلی و مؤسسه رایمند و همکاران بهعنوان حسابرس علیالبدل پیشنهاد و برای انتخاب به رأی گذاشته شدند.
-
حقالزحمه حسابرس و بازرس قانونی: مبلغ پیشنهادی از حدود یک میلیارد و ۴۲۶ میلیون تومان در سال قبل به ۲ میلیارد و ۵۴ میلیون تومان افزایش یافت؛ افزایشی که در جلسه حدود ۷۴ درصد اعلام شد.
-
روزنامه رسمی: روزنامه اطلاعات برای درج آگهیهای شرکت پیشنهاد شد.
-
حق حضور اعضای هیئتمدیره: مبلغ ۱۸ میلیون تومان برای حق حضور مطرح و برای رأیگیری پیشنهاد شد.
-
مسئولیت اجتماعی: هیئتمدیره پیشنهاد افزایش بودجه مسئولیت اجتماعی از ۲ میلیارد به ۱۰ میلیارد تومان را مطرح کرد؛ اما در جلسه اعلام شد که برآورد هزینهها بررسی و پیشنهاد نهایی برای مجمع بعدی ارائه شود.
ارسال نظر


نیازمندیها

