اخبار فوری
مجمع شستا در راه است | زیرمجموعهها چه کارنامهای برای شستا ساختند؟
کد خبر: ۱۳۹۱۵۶
۱۰:۴۳
۱۴۰۵/۰۷/۱۵
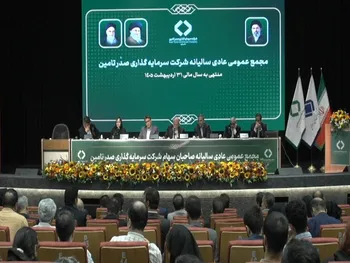
مجمع عمومی عادی سالیانه شستا برای سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ در حالی پایان مهرماه ۱۴۰۵ برگزار میشود که هلدینگهای اصلی این مجموعه طی هفتههای گذشته مجامع سالیانه خود را برگزار کردهاند. گزارش نبض بورس از مجامع زیرمجموعه ها را بخوانید.


به گزارش نبض بورس، مجمع عمومی عادی سالیانه شستا برای سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ در حالی ۳۰ مهرماه ۱۴۰۵ برگزار میشود که هلدینگهای اصلی این مجموعه طی هفتههای گذشته مجامع سالیانه خود را برگزار کردهاند. بررسی صورتهای مالی، عملکرد عملیاتی، برنامههای توسعهای و تصمیمات این مجامع، تصویری از وضعیت بخشهای مختلف زنجیره شستا و مهمترین موضوعاتی که سهامداران در مجمع اصلی دنبال خواهند کرد، ارائه میدهد.
در این میان، رشد سودآوری برخی هلدینگها، افزایش سرمایه، توسعه پروژههای بزرگ، عرضه اولیه شرکتهای زیرمجموعه و میزان سود نقدی تقسیمشده از مهمترین محورهای مجامع برگزارشده بوده است. در مقابل، برخی ریسکها از جمله تأمین مالی پروژهها، رکود صنعت سیمان و ریسکهای عملیاتی و تداوم فعالیت در حکشتی نیز مورد توجه قرار گرفته است.
زیرمجموعهها چه کارنامهای برای شستا ساختند؟
تاپیکو؛ رشد ۱۰۰ درصدی سود و انتظار برای عرضه ستاره خلیج فارس
مجمع سالیانه تاپیکو با حضور ۹۳.۲۹ درصد سهامداران برگزار شد. طبق گزارش ارائهشده، درآمد عملیاتی شرکت اصلی حدود ۳۶ همت و سود خالص حدود ۳۳.۷ همت اعلام شد. سود خالص قابل انتساب به سهامداران نیز به حدود ۴۴ همت رسید که نسبت به سال قبل رشد حدود ۱۰۰ درصدی را نشان میدهد.
یکی از محورهای مهم این مجمع، افزایش سرمایه بود. مدیریت اعلام کرد این موضوع طی دو سال گذشته با سهامدار عمده پیگیری شده و منابعی همچون سود انباشته، مطالبات، اندوختهها و ذخایر میتواند برای اجرای آن مورد استفاده قرار گیرد.
در حوزه واگذاری و عرضه اولیه نیز فرآیند آمادهسازی ستاره خلیج فارس آغاز شده است. همچنین شیمیبافت در آستانه عرضه اولیه قرار دارد و پس از عرضه پتوسعه، پذیرش و حریر خوزستان نیز در دستور کار قرار گرفته است.
در نهایت، ۳۱۰۰ ریال سود نقدی به ازای هر سهم تصویب شد و طبق برنامه اعلامشده، سود سهامداران سجامی در ۲۵ مهرماه پرداخت خواهد شد.
تیپیکو؛ سود خالص به ۱۷.۲ همت رسید
مجمع سالیانه تیپیکو با حضور ۸۲.۷۸ درصد سهامداران برگزار شد. درآمد عملیاتی تلفیقی این هلدینگ با رشد ۵۶ درصدی از حدود ۶۸ همت به ۱۰۷ همت افزایش یافت و سود عملیاتی نیز ۸۹ درصد رشد کرد.
سود خالص تلفیقی تیپیکو از ۸.۶ همت به ۱۷.۲ همت رسید. سود شرکتهای تابعه نیز از ۸.۸ همت به ۱۸.۸ همت افزایش یافت و حاشیه سود خالص این شرکتها به ۱۴ درصد رسید.
افزایش سرمایه از محل تجدید ارزیابی سرمایهگذاریهای بلندمدت از دیگر برنامههای مطرحشده بود. در بخش عرضه اولیه نیز پخش اکسیر مجوزهای لازم را دریافت کرده و مذاکرات با فرابورس برای تعیین قیمت منصفانه ادامه دارد.
تیپیکو همچنین از اضافه شدن ۷۰ محصول جدید به سبد محصولات در سال گذشته خبر داد و هدفگذاری برای تولید ۱۶۴ محصول جدید در سال ۱۴۰۵ را مطرح کرد.
در پایان مجمع، ۱۹۱۵ ریال سود نقدی به ازای هر سهم تقسیم شد که پرداخت آن برای ۱۴ دیماه ۱۴۰۵ برنامهریزی شده است.
تاصیکو؛ طلا در کانون برنامههای توسعه
مجمع سالیانه تاصیکو با حضور ۷۷.۹۱ درصد سهامداران برگزار شد. سرمایه شرکت از ۶ هزار و ۷۵۰ میلیارد تومان به ۹ هزار و ۵۵۰ میلیارد تومان افزایش یافته و افزایش سرمایه جدید نیز در حال پیگیری است.
طبق توضیحات مدیریت، سهامدار عمده با افزایش سرمایه مجموعاً ۶ هزار میلیارد تومانی موافقت کرده که مرحله نخست آن به مبلغ ۲ هزار و ۸۰۰ میلیارد تومان در حال طی مراحل ثبت است.
در بخش عملکرد مالی، درآمد عملیاتی تلفیقی حدود ۴۰ تا ۴۱ همت و سود خالص تلفیقی حدود ۸.۵ همت اعلام شد.
اما مهمترین بخش عملیاتی مجمع، برنامههای حوزه طلا بود. تولید طلای تفتان در سه ماه اخیر به حدود ۴۰ کیلوگرم در ماه رسیده و برنامه افزایش ظرفیت تا ۶۰ کیلوگرم در ماه در دستور کار قرار دارد.
پروژه طلای کردستان نیز با ظرفیت ۵۰۰ کیلوگرم در سال حدود ۶۶ درصد پیشرفت فیزیکی دارد. پروژه نقره با ظرفیت حدود ۶۵ تن در سال نیز در مراحل پایانی قرار دارد.
تاصیکو در پایان مجمع ۴۸۰ ریال سود نقدی به ازای هر سهم تقسیم کرد و زمان پرداخت سود سهامداران سجامی ۲۱ دیماه اعلام شد.
سیتا؛ رشد ۷۹ درصدی سود خالص تلفیقی
مجمع سالیانه سیتا با حضور ۹۱.۰۷ درصد سهامداران برگزار شد. سود خالص شرکت اصلی حدود ۹.۴ همت اعلام شد و سود خالص تلفیقی به حدود ۲۳ همت رسید.
سود عملیاتی تلفیقی نیز با رشد ۸۳ درصدی همراه شد. در بخش انرژی، احداث نیروگاههای خورشیدی با ظرفیت مجموع ۱۰۴ مگاوات آغاز شده که تاکنون ۲۷ مگاوات آن وارد مدار شده است.
پروژه سیمان فارس نیز از پیشرفت فیزیکی حدود ۳۵ درصد به نزدیک ۶۰ درصد رسیده است. هزینه تکمیل پروژه حدود ۱۰ همت برآورد شده و بخشی از منابع مورد نیاز قرار است از طریق مولدسازی و آزادسازی املاک تأمین شود.
در عین حال، مدیریت سیتا کاهش صدور پروانههای ساختمانی و رکود عمرانی را همچنان از مهمترین چالشهای صنعت سیمان عنوان کرد.
در پایان، ۴۱۵۵ ریال سود نقدی به ازای هر سهم تصویب شد که طبق اطلاعیه می بایست یازده مهرماه واریز می گردید.
صبا؛ عرضه اولیههای بزرگ همچنان در کانون توجه
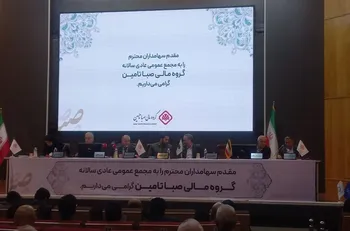
مجمع سالیانه صبا با حضور ۸۶.۶۳ درصد سهامداران برگزار شد. افزایش سرمایه بیش از ۲ همت در شرکتهای زیرمجموعه و ادامه فرآیند افزایش سرمایه صبا از موضوعات مطرحشده در این مجمع بود.
یکی از مهمترین پرسشهای سهامداران، زمان عرضه اولیه ستاره خلیج فارس بود. مدیریت اعلام کرد جلسات مقدماتی با شرکت بورس برگزار شده، اما فرآیند رسمی پذیرش و عرضه هنوز نهایی نشده است. بر اساس توضیحات ارائهشده، عرضه تا پایان سال جاری بعید است و هدفگذاری برای سال آینده دنبال میشود.
در خصوص سنگآهن مرکزی نیز قرارداد مشاوره عرضه و پذیرش منعقد شده و حرکت به سمت عرضه اولیه این مجموعه در دستور کار قرار دارد.
صبا در پایان مجمع ۵۵۰ ریال سود نقدی به ازای هر سهم تقسیم کرد و پرداخت سود در آبانماه مورد تأکید قرار گرفت.
تادیکو؛ جهش سود شرکتهای تابعه
مجمع سالیانه تادیکو با حضور ۹۴.۰۱ درصد سهامداران برگزار شد. این مجموعه هدف تولید ۳۲۰ هزار تن شیر در سال ۱۴۰۷ را دنبال میکند.
یکی از ارقام قابل توجه این مجمع، رشد ۱۴۹ درصدی متوسط سود خالص شرکتهای تابعه در سال ۱۴۰۴ بود.
پروژههای دلفان، درگزی و ماکو نیز به ترتیب بیش از ۷۶، ۶۹ و ۸۴ درصد پیشرفت داشتهاند. افزایش تأمین مالی با ابزار بدهی و تسهیلات بانکی تا حدود ۵ برابر، افزایش تعداد دامهای شیرده، توسعه صادرات و ورود ارس دام به بازار سرمایه از دیگر برنامههای این مجموعه است.
تادیکو در پایان مجمع ۵۴۰ ریال سود نقدی به ازای هر سهم تقسیم کرد و پرداخت سود سهامداران حقیقی برای ۲۸ آذرماه اعلام شد.
حکشتی؛ رشد سود تلفیقی در کنار یک هشدار مهم
مجمع سالیانه حکشتی با حضور ۷۹.۱۸ درصد سهامداران برگزار شد. این شرکت در سال مالی مورد گزارش حدود ۲۸ میلیون تن بار جابهجا کرد که رشد ۳۷ درصدی را نشان میدهد.
در بخش تلفیقی، درآمد عملیاتی به حدود ۱۲۸ همت رسید که رشد ۵۶ درصدی داشت و سود خالص تلفیقی نیز با افزایش ۷۳ درصدی به حدود ۳۶.۲ همت رسید.
اما در شرکت اصلی، سود خالص با افت ۷۱ درصدی به حدود ۳.۸ همت کاهش یافت.
مهمترین نکته حسابرسی حکشتی، درج بند ابهام بااهمیت درباره تداوم فعالیت بود. محاصره دریایی و کاهش تردد شناورها در خلیج فارس و دریای عمان و آثار آن بر عملیات و درآمد شرکتهای گروه، از عوامل مطرحشده در این بخش بود.
در پایان مجمع نیز ۳۸۰ ریال سود نقدی به ازای هر سهم تقسیم شد و پرداخت سود سهامداران سجامی برای ۲۳ آذرماه ۱۴۰۵ اعلام شد.
شستا با چه کارنامهای وارد مجمع میشود؟
بررسی مجامع هلدینگهای اصلی نشان میدهد که شستا پیش از برگزاری مجمع اصلی، مجموعهای از رشد سودآوری، طرحهای توسعهای، افزایش سرمایه و برنامههای عرضه اولیه را در زیرمجموعههای خود تجربه کرده است.
در بخش پتروشیمی، تاپیکو و تیپیکو رشد قابل توجه سودآوری را گزارش کردهاند. در بخش معدنی، تاصیکو توسعه زنجیره طلا و نقره را دنبال میکند. سیتا در حال توسعه ظرفیت انرژی خورشیدی است و تادیکو نیز افزایش تولید و توسعه پروژههای دامپروری و کشاورزی را در دستور کار دارد.
از سوی دیگر، ستاره خلیج فارس به عنوان یکی از مهمترین داراییهای گروه، در مجامع تاپیکو و صبا مورد توجه قرار گرفت و عرضه اولیه آن همچنان یکی از برنامههای مهم این مجموعه است. شیمیبافت، پخش اکسیر و سنگآهن مرکزی نیز از دیگر شرکتهایی هستند که موضوع ورود آنها به بازار سرمایه مطرح شده است.
سود شستا چقدر میشود؟
بر اساس اطلاعات ارائهشده، شستا در صورتهای مالی ۱۲ماهه حسابرسینشده ۱۷۸ ریال سود به ازای هر سهم شناسایی کرده است. با احتساب درآمد حاصل از سود زیرمجموعه ها، سود سالانه شستا حدود ۱۹۶ ریال به ازای هر سهم برآورد میشود.
این ارقام در کنار عملکرد هلدینگهای اصلی، برنامه افزایش سرمایه، وضعیت عرضه اولیه شرکتهای زیرمجموعه و سیاست تقسیم سود، از جمله مهمترین محورهایی هستند که میتوانند در مجمع عمومی عادی سالیانه شستا در ۳۰ مهرماه ۱۴۰۵ مورد توجه سهامداران قرار گیرند.
۵ نکته کلیدی برای سهامداران شستا
-
رشد سودآوری: بخش قابل توجهی از هلدینگهای اصلی رشد سودآوری داشتهاند.
-
افزایش سرمایه: تاپیکو، تیپیکو و تاصیکو برنامههای افزایش سرمایه را دنبال میکنند.
-
عرضه اولیه: ستاره خلیج فارس، شیمیبافت، پخش اکسیر و سنگآهن مرکزی در مسیرهای مختلف پذیرش و عرضه قرار دارند.
-
پروژههای توسعهای: از طلای تفتان و کردستان تا نیروگاههای خورشیدی و پروژههای دامپروری، بخش مهمی از منابع گروه به توسعه اختصاص یافته است.
-
ریسکها: تأمین مالی پروژهها، رکود سیمان و هشدار حسابرس درباره تداوم فعالیت حکشتی از مهمترین نکات قابل توجه پیش از مجمع شستا است.
ارسال نظر
نیازمندیها