اخبار فوری
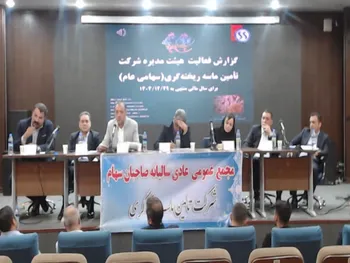
غدشت با چه وضعیتی به مجمع می رود؟ | گزارش هیئتمدیره غدشت با ۳ عدد زیر سؤال رفت!
کد خبر: ۱۳۸۹۵۴
۲۱:۳۰
۱۴۰۵/۰۷/۱۲
گزارش فعالیت هیئتمدیره غدشت برای سال مالی منتهی به ۳۱ خرداد ۱۴۰۵، تصویری از رشد درآمد و سودآوری شرکت ارائه میدهد؛ اما در کنار این رشد، یک سؤال مهم مطرح میشود: آیا رشد سود به همان اندازه از عملیات اصلی شرکت حاصل شده و به نقد تبدیل شده است؟


به گزارش نبض بورس، گزارش فعالیت هیئتمدیره غدشت برای سال مالی منتهی به ۳۱ خرداد ۱۴۰۵، تصویری از رشد درآمد و سودآوری شرکت ارائه میدهد؛ درآمد عملیاتی با رشد ۴۴ درصدی به ۲۰,۳۸۶,۹۴۲ میلیون ریال و سود عملیاتی با رشد ۳۱ درصدی به ۳,۰۹۰,۳۹۲ میلیون ریال رسیده است. سود خالص نیز با جهش ۹۵ درصدی به ۲,۸۴۰,۹۲۷ میلیون ریال افزایش یافته است.
غدشت با چه وضعیتی به مجمع می رود؟
اما در کنار این رشد، یک سؤال مهم مطرح میشود: آیا رشد سود به همان اندازه از عملیات اصلی شرکت حاصل شده و به نقد تبدیل شده است؟ خود گزارش، سود حاصل از منابع عملیاتی را ۲,۱۰۲,۷۴۰ میلیون ریال و سود حاصل از منابع غیرعملیاتی را ۷۳۸,۱۸۷ میلیون ریال اعلام کرده و نسبت جریان نقدی عملیاتی به سود عملیاتی را ۰/۶۱ گزارش کرده است.
سود غدشت کجا ساخته شد؟
در سطح شرکت، درآمدهای عملیاتی از ۱۴,۱۶۲,۳۸۶ میلیون ریال در سال ۱۴۰۴ به ۲۰,۳۸۶,۹۴۲ میلیون ریال در سال ۱۴۰۵ رسیده که رشد ۴۴ درصدی داشته است.
سود عملیاتی نیز از ۲,۳۵۹,۶۴۹ میلیون ریال به ۳,۰۹۰,۳۹۲ میلیون ریال افزایش یافته و رشد آن ۳۱ درصد بوده است. در همین حال، درآمدهای غیرعملیاتی از ۲۹۶,۱۰۶ میلیون ریال به ۹۲۲,۷۳۳ میلیون ریال رسیده که رشد ۲۱۱ درصدی را نشان میدهد. سود خالص نیز از ۱,۴۵۶,۹۶۱ میلیون ریال به ۲,۸۴۰,۹۲۷ میلیون ریال رسیده و ۹۵ درصد افزایش یافته است.
بنابراین یک نکته قابل توجه در گزارش وجود دارد: رشد سود خالص بسیار بیشتر از رشد درآمد عملیاتی و سود عملیاتی بوده است. در مقابل، درآمد غیرعملیاتی نیز بیش از سه برابر شده است.
خود شرکت علت رشد سود عملیاتی را افزایش تمرکز بر تولید و فروش محصولات سودآور، افزایش مبلغ فروش صادراتی و در پی آن افزایش سود تسعیر ارز عملیاتی اعلام کرده است.
با این حال، گزارش در جدول «کیفیت سود» نشان میدهد از ۲,۸۴۰,۹۲۷ میلیون ریال سود خالص، ۲,۱۰۲,۷۴۰ میلیون ریال از منابع عملیاتی و ۷۳۸,۱۸۷ میلیون ریال از منابع غیرعملیاتی حاصل شده است. بنابراین یکی از سؤالات قابل طرح این است که ترکیب درآمدهای غیرعملیاتی دقیقاً از چه اقلامی تشکیل شده و چه میزان از رشد سود خالص به این بخش مربوط است. در بخش ارائهشده از گزارش، توضیح تفصیلی این ترکیب ارائه نشده است.
نکته مهم: سود ناخالص در اطلاعات مالی گزیدهشده گزارش ارائه نشده است؛ بنابراین حاشیه سود ناخالص یا تغییر آن را نمیتوان از این گزارش محاسبه کرد.
درآمد رشد کرد؛ سود هم رشد کرد، اما با سرعت متفاوت
اعداد گزارش نشان میدهد درآمد عملیاتی ۴۴ درصد رشد کرده، در حالی که سود عملیاتی ۳۱ درصد افزایش یافته است.
بر مبنای همین ارقام، حاشیه سود عملیاتی از حدود ۱۶.۶ درصد در سال قبل به حدود ۱۵.۲ درصد در سال جاری رسیده است؛ یعنی با وجود رشد سود عملیاتی، نسبت سود عملیاتی به درآمد عملیاتی کاهش یافته است.
این موضوع لزوماً به معنای ضعف عملکرد نیست، اما یک نقطه قابل پرسش در مجمع است: رشد ۴۴ درصدی درآمد چرا به رشد ۳۱ درصدی سود عملیاتی منجر شده و چه عواملی باعث شدهاند سود عملیاتی با سرعت کمتری از درآمد رشد کند؟
نقطه مهمتر؛ سود بالا رفت، اما نقد عملیاتی چقدر بود؟
یکی از مهمترین یافتههای گزارش همینجاست.
جریان نقد حاصل از فعالیتهای عملیاتی غدشت در سال ۱۴۰۵، ۱,۹۲۸,۱۹۸ میلیون ریال بوده، در حالی که در سال قبل این رقم منفی ۲۴۶,۴۸۴ میلیون ریال بوده است.
بنابراین جریان نقد عملیاتی نسبت به سال قبل چرخش بسیار محسوسی داشته و از محدوده منفی به مثبت رسیده است.
با این حال، جریان نقد عملیاتی ۱,۹۲۸,۱۹۸ میلیون ریالی همچنان پایینتر از سود خالص ۲,۸۴۰,۹۲۷ میلیون ریالی است. خود شرکت نیز نسبت جریان نقدی عملیاتی به سود عملیاتی را ۰/۶۱ اعلام کرده است.
بنابراین سؤال مهم برای مجمع این است:
چه عواملی باعث شده جریان نقد عملیاتی به سطح سود خالص و سود عملیاتی نرسد و چه میزان از سود شناساییشده هنوز در قالب اقلام غیرنقدی یا سرمایه در گردش شرکت قرار دارد؟
مطالبات؛ یک نشانه مثبت در دوره وصول
گزارش نسبت دوره وصول مطالبات را نیز ارائه کرده است. این نسبت برای سال جاری ۱۰۹ و برای سال قبل ۱۴۱ گزارش شده است.
بنابراین بر اساس همین شاخص، دوره وصول مطالبات نسبت به سال قبل کاهش یافته و از ۱۴۱ به ۱۰۹ رسیده است.
این تغییر از منظر سرعت وصول مطالبات، نکته مثبتی در گزارش است. با این حال، مبلغ دقیق مطالبات تجاری و غیرتجاری و تغییر سالبهسال آنها در بخش اطلاعات استخراجشده برای این تحلیل در دسترس نیست؛ بنابراین نمیتوان ادعا کرد که مانده ریالی مطالبات نیز به همان نسبت کاهش یافته است.
از سوی دیگر، شرکت اعلام کرده برای کاهش ریسک اعتباری، عمدتاً با طرفهای قراردادی معتبر از جمله شرکت پخش یک و یک معامله میکند و رتبه اعتباری طرفهای معامله را نیز بررسی میکند.
بدهیها؛ کاهش بدهی شرکت همزمان با رشد داراییها
در پایان سال مالی، جمع داراییهای شرکت ۱۸,۷۴۷,۸۸۰ میلیون ریال و جمع بدهیها ۱۰,۳۳۴,۰۰۵ میلیون ریال بوده است.
در سال قبل داراییها ۱۵,۷۵۴,۶۲۳ میلیون ریال و بدهیها ۱۱,۰۰۳,۸۵۳ میلیون ریال بودهاند. بنابراین داراییها حدود ۱۹ درصد رشد کردهاند، در حالی که بدهیها حدود ۶ درصد کاهش داشتهاند.
در همین دوره حقوق صاحبان سهام از ۴,۷۵۰,۷۷۰ میلیون ریال به ۸,۴۱۳,۸۷۵ میلیون ریال رسیده و ۷۸ درصد افزایش یافته است.
در نتیجه، برخلاف تصویری که صرفاً با مشاهده رشد داراییها ممکن است ایجاد شود، افزایش داراییها با رشد بدهیها همراه نبوده و بدهی ثبتشده کاهش یافته است.
اما: در متن در دسترس برای این بررسی، تفکیک کامل بدهی جاری، بدهی غیرجاری، تسهیلات بانکی و هزینه مالی بهصورت قابل اتکا استخراج نشده است؛ بنابراین درباره افزایش یا کاهش هزینه مالی نمیتوان عددی ارائه کرد.
افزایش سرمایه؛ یکی از مهمترین اتفاقات سال
سرمایه ثبتشده غدشت از ۱,۴۰۰,۰۰۰ میلیون ریال در سال قبل به ۳,۸۲۰,۰۰۰ میلیون ریال در پایان سال مالی رسیده است. گزارش همچنین افزایش سرمایه بعدی تا ۴,۸۲۰,۰۰۰ میلیون ریال را در جریان نشان میدهد.
سوابق اعلامشده در گزارش شامل موارد زیر است:
-
افزایش سرمایه در سال ۱۴۰۳ از محل سود انباشته؛
-
افزایش سرمایه در ۷ مهر ۱۴۰۴ از محل مطالبات و آورده نقدی سهامداران؛
-
افزایش سرمایه در ۲۳ اسفند ۱۴۰۴ از محل سود انباشته؛
-
و افزایش سرمایه تا ۴,۸۲۰,۰۰۰ میلیون ریال از محل مطالبات و آورده نقدی سهامدار که در گزارش بهعنوان «در جریان» درج شده است.
خود شرکت نیز در بخش دستاوردهای سال مالی، افزایش سرمایه از ۱,۴۰۰ میلیارد ریال به ۴,۸۲۰ میلیارد ریال را یکی از اقدامات مهم سال اعلام کرده است.
بنابراین سؤال مهم این است که افزایش سرمایه انجامشده دقیقاً چه اثری بر ظرفیت تولید، ساختار مالی و برنامههای توسعهای شرکت داشته و منابع افزایش سرمایه در چه بخشهایی مصرف شده است؟
پروژههای توسعهای؛ ۳ پروژه با پیشرفتهای متفاوت
گزارش سه پروژه عمده را در برنامه توسعه کسبوکار معرفی کرده است:
سوله جدید: سرمایهگذاری برآوردی ۲۴۰,۰۰۰ میلیون ریال، مخارج انجامشده ۱۸,۳۲۴ میلیون ریال و پیشرفت ۵۰ درصد؛ تاریخ برآوردی بهرهبرداری ۲۹ اسفند ۱۴۰۶ اعلام شده است.
ساختمان اداری و مهمانسرا: سرمایهگذاری برآوردی ۲۰,۰۰۰ میلیون ریال، مخارج انجامشده ۳,۳۴۲ میلیون ریال و پیشرفت ۵۰ درصد؛ تاریخ برآوردی بهرهبرداری ۲۹ اسفند ۱۴۰۶.
آبرسانی کارخانه: سرمایهگذاری برآوردی ۲۲,۲۴۰ میلیون ریال، مخارج انجامشده ۹,۷۳۰ میلیون ریال و پیشرفت ۹۰ درصد؛ تاریخ برآوردی بهرهبرداری ۲۹ اسفند ۱۴۰۶.
گزارش مجموع سرمایهگذاری موردنیاز این طرحها را ۲۵۰,۸۴۴ میلیون ریال و مخارج انجامشده را ۱۴۳,۰۵۰ میلیون ریال اعلام کرده است.
نکته مهم این است که خود شرکت اذعان کرده نوسانات شدید قیمتها مانع حصول نتایج مطلوب در تکمیل و بهرهبرداری از پروژه شده و پیشبینی آثار درآمدی بهرهبرداری نیز به زمان تکمیل پروژه موکول شده است.
بنابراین یکی از پرسشهای جدی مجمع این است که با وجود اعلام پیشرفت ۵۰ درصدی برخی پروژهها، برآورد هزینه باقیمانده و زمان بهرهبرداری تا چه حد تحت تأثیر نوسانات قیمتها قرار گرفته است؟
یک نکته مهم درباره تکنولوژی؛ خود شرکت از بهروز نبودن خطوط گفته است
در گزارش صراحتاً آمده که به دلیل تحریمهای چند سال اخیر، تکنولوژی مورد استفاده در خطوط تولید نسبت به تولیدکنندگان جهان بهروز نشده و نیاز به دستگاههای جدیدتر و ظرفیت تولید بیشتر احساس میشود. همچنین اعلام شده هیئتمدیره در حال بررسی بهروزرسانی و توسعه خطوط تولید است.
این موضوع در کنار پروژههای توسعهای، یک سؤال مهم ایجاد میکند:
برنامه مشخص نوسازی خطوط تولید چیست و چه مقدار سرمایه برای آن مورد نیاز است؟
در گزارش فعلی، عدد مشخصی برای کل سرمایه موردنیاز نوسازی خطوط تولید ارائه نشده است.
اشخاص وابسته؛ شرکت چه میگوید؟
غدشت اعلام کرده تمام معاملات با اشخاص وابسته و مشمول ماده ۱۲۹ قانون تجارت مطابق مصوبات هیئتمدیره و تشریفات قانونی انجام شده و معاملات با شرایط حاکم بر معاملات حقیقی تفاوت بااهمیتی نداشته است. همچنین اعلام شده این معاملات بهطور مستمر توسط هیئتمدیره و کمیته حسابرسی بررسی میشوند.
اما گزارش فعالیت هیئتمدیره در همین بخش مبلغ و جزئیات تکتک معاملات را ارائه نمیکند و به یادداشت شماره ۳۶ صورتهای مالی ارجاع میدهد.
بنابراین سؤال مناسب در مجمع این است:
مبلغ و ترکیب معاملات مشمول ماده ۱۲۹ در سال مالی جاری چه بوده و سهم معاملات با اشخاص وابسته از کل خرید و فروش شرکت چقدر بوده است؟
بدون مراجعه به یادداشت ۳۶ صورتهای مالی، نمیتوان رقم یا طرف معامله را از خود گزارش فعالیت هیئتمدیره استخراج کرد!!
زیرمجموعهها؛ یک نکته قابل توجه درباره سود و تقسیم سود
گزارش اعلام میکند شرکت فرعی دشت مرغاب UK در سال مالی جاری سودآور بوده، اما به دلیل داشتن زیان انباشته سودی تقسیم نکرده است.
همچنین شرکت فرعی پخش یک و یک در سال مالی قبل ۱۰ درصد سود خالص معادل ۷,۸۴۸ میلیون ریال سود تقسیم کرده است.
بنابراین بخشی از سودآوری زیرمجموعهها الزاماً بهصورت سود نقدی به شرکت اصلی منتقل نشده است.
سؤال قابل طرح: با توجه به سودآوری دشت مرغاب UK و عدم تقسیم سود به دلیل زیان انباشته، وضعیت زیان انباشته این زیرمجموعه و برنامه مدیریت برای امکان تقسیم سود در سالهای بعد چیست؟
گزارش فعلی پاسخ عددی روشنی به این سؤال ارائه نمیکند.
مالیات؛ مطالبات از دولت صفر، اما پرداختهای دولتی قابل توجه
غدشت اعلام کرده در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ مطالباتی از دولت نداشته است.
در مقابل، جدول پرداختهای دولت ارقام قابل توجهی را نشان میدهد؛ از جمله ۶۵۹,۷۹۲ میلیون ریال مالیات بر ارزش افزوده، ۳۶۳,۹۴۰ میلیون ریال بیمه سهم کارفرما و ۷۷,۴۵۳ میلیون ریال پرداخت بابت انرژی. جمع این اقلام ۱,۲۲۵,۹۶۵ میلیون ریال اعلام شده است.
گزارش علت رشد مالیات بر ارزش افزوده را افزایش فروش و رشد بیمه سهم کارفرما را افزایش نرخ دستمزد اعلام کرده است.
ریسکهایی که خود غدشت روی آنها دست گذاشته است
گزارش چند ریسک مشخص را برجسته کرده است:
-
ریسک نقدینگی؛ شرکت آن را با نگهداری ذخایر کافی، تسهیلات بانکی، نظارت بر جریان نقد و تطبیق سررسید داراییها و بدهیهای مالی مدیریت میکند.
-
ریسک نوسان نرخ ارز؛ شرکت معاملات ارزی دارد و خود را در معرض نوسانات نرخ ارز میداند.
-
ریسک تأمین مواد اولیه؛ بهخصوص به دلیل شرایط اقلیمی، بحران کمآبی، نوسان قیمت ترهبار، بستهبندی، سوخت و حملونقل.
-
ریسک قیمت فروش؛ شرکت از افزایش برندهای رقیب و سیاستهای تعزیراتی بهعنوان عواملی نام برده که قابلیت بازیافت قیمت محصولات را تحت تأثیر قرار دادهاند.
-
ریسک اعتباری؛ شرکت عمدتاً با طرفهای معتبر معامله میکند و رتبه اعتباری مشتریان را مورد بررسی قرار میدهد.
نکته قابل توجه این است که ریسکهای تأمین مواد اولیه، نقدینگی، ارز و قیمت فروش در گزارش بهعنوان ریسکهای مهم مطرح شدهاند، اما در متن فعلی اندازه کمی اثر هر یک از این ریسکها بر سود یا جریان نقد شرکت ارائه نشده است.
۱۰ سؤال کلیدی که غدشت باید در مجمع پاسخ دهد
۱. در حالی که درآمد عملیاتی ۴۴ درصد رشد کرده، چرا سود عملیاتی فقط ۳۱ درصد افزایش یافته و چه عواملی باعث کاهش حاشیه سود عملیاتی شده است؟
۲. از سود خالص ۲,۸۴۰,۹۲۷ میلیون ریالی، دقیقاً چه میزان مربوط به عملیات و چه میزان مربوط به منابع غیرعملیاتی بوده و اجزای ۷۳۸,۱۸۷ میلیون ریال سود غیرعملیاتی چیست؟
۳. چرا جریان نقد عملیاتی ۱,۹۲۸,۱۹۸ میلیون ریالی همچنان پایینتر از سود خالص ۲,۸۴۰,۹۲۷ میلیون ریالی قرار دارد؟
۴. با وجود اعلام نسبت دوره وصول مطالبات ۱۰۹ در سال جاری در مقابل ۱۴۱ در سال قبل، مانده ریالی مطالبات تجاری و غیرتجاری چه تغییری کرده است؟
۵. افزایش سرمایه تا ۴,۸۲۰,۰۰۰ میلیون ریال دقیقاً چه اثری بر ظرفیت تولید و پروژههای توسعهای داشته و منابع آن تاکنون در چه بخشهایی مصرف شده است؟
۶. با توجه به پیشرفت ۵۰ درصدی سوله جدید و ساختمان اداری و مهمانسرا، آیا تاریخ بهرهبرداری ۲۹ اسفند ۱۴۰۶ همچنان قابل تحقق است؟
۷. با توجه به پیشرفت ۹۰ درصدی پروژه آبرسانی کارخانه، هزینه باقیمانده و زمان دقیق بهرهبرداری از این پروژه چقدر است؟
۸. در معاملات اشخاص وابسته مشمول ماده ۱۲۹، مبلغ و ترکیب معاملات چه بوده و چه میزان از خرید و فروش شرکت را تشکیل داده است؟
۹. دشت مرغاب UK با وجود سودآوری، به دلیل زیان انباشته سود تقسیم نکرده است؛ میزان زیان انباشته این زیرمجموعه چقدر است و چه زمانی امکان انتقال سود آن به شرکت اصلی وجود خواهد داشت؟
۱۰. با توجه به اعلام بهروز نبودن تکنولوژی خطوط تولید، برنامه و منابع مالی موردنیاز برای نوسازی خطوط تولید چیست؟
ارسال نظر
نیازمندیها