

اخبار فوری
بازار فولاد چین بر سر دوراهی انبارسازی یا ضعف تقاضا/ سنگآهن حمایت شد
کد خبر: ۱۳۸۶۶۶
۱۳:۰۴
۱۴۰۵/۰۷/۰۷
بازار آتی فولاد چین در آستانه تعطیلات هفته طلایی با حمایت خریدهای احتیاطی از مواد اولیه و همزمانی آن با ضعف تقاضای واقعی مواجه است؛ شرایطی که مانع شکلگیری یک موج صعودی فراگیر در محصولات فولادی شده است.



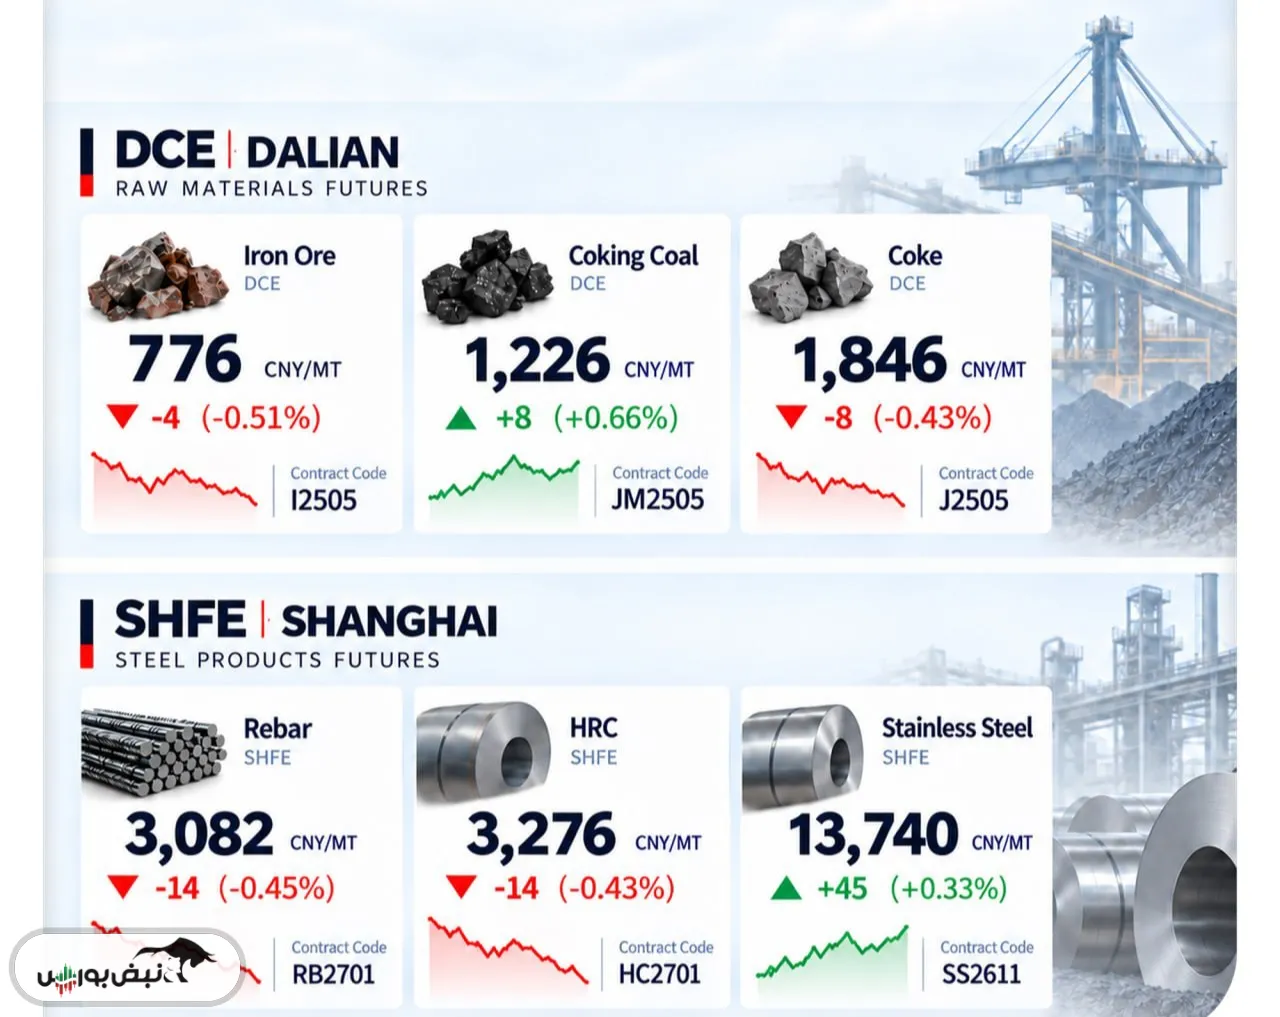
به گزارش نبض بورس، بازار آتی فولاد چین در آستانه تعطیلات «هفته طلایی» تصویری دوگانه دارد: مواد اولیه از حمایت خریدهای احتیاطی برخوردارند، اما ضعف تقاضای واقعی اجازه نمیدهد این حمایت به یک موج صعودی فراگیر در محصولات فولادی تبدیل شود. در آخرین جدول فولادبان، سنگآهن دالیان ۷۷۶ یوان، زغال ککشو ۱,۲۲۶ یوان و کک ۱,۸۴۶ یوان ثبت شده؛ در شانگهای نیز میلگرد به ۳,۰۸۲ یوان و HRC به ۳,۲۷۶ یوان رسیده، در حالی که استنلس استیل با حرکت متفاوتی در ۱۳,۷۴۰ یوان قرار گرفته است.
منطق سمت خرید را ابتدا باید در رفتار فولادسازان دید. پیش از تعطیلات اول تا هفتم اکتبر، کارخانهها معمولاً برای کاهش ریسک کمبود مواد اولیه، موجودی سنگآهن و زغال را افزایش میدهند. Reuters با استناد به Mysteel گزارش کرده بود که حجم معاملات روزانه محمولههای دریایی سنگآهن در موج اخیر خرید پیش از تعطیلات ۴۳ درصد افزایش یافته و به ۱.۴۱ میلیون تن رسیده است. بنابراین تقاضای فعلی بخشی از ماهیت «انبارسازی پیش از تعطیلات» دارد و الزاماً معادل افزایش مصرف نهایی فولاد نیست.
اینجاست که سمت فروش اهمیت پیدا میکند. Wood Mackenzie گزارش کرده سودآوری فولادسازان چینی تا ۲۴ سپتامبر به کمتر از ۷ درصد سقوط کرده؛ در حالی که در ماه مه حدود ۶۴ درصد کارخانهها سودآور بودند. یعنی فولادساز حاضر نیست صرفاً به دلیل افزایش موجودی مواد اولیه، تولید را با هر قیمتی بالا ببرد. وقتی حاشیه سود فشرده میشود، خرید سنگآهن به خرید ضروری و کوتاهمدت تبدیل میشود و میل به افزایش تولید کاهش مییابد. این مسئله سقفی برای سنگآهن، کک و زغال ایجاد میکند.
ضعف میلگرد نیز ریشه بنیادیتری دارد. آمار رسمی چین نشان میدهد سرمایهگذاری بخش املاک در هشت ماه نخست سال ۲۰۲۶ حدود ۱۹.۹ درصد کاهش یافته و شروع پروژههای ساختمانی جدید ۲۴.۸ درصد پایین آمده است. شاخص فعالیت بخش ساختمان نیز در اوت فقط ۴۶.۹ بود. بنابراین خریدار میلگرد هنوز با بازار ساختمانی قدرتمندی مواجه نیست و در چنین وضعیتی معاملهگران تمایل دارند در جهشهای قیمتی، عرضه را افزایش دهند نه اینکه قیمتهای بالاتر را دنبال کنند.
HRC وضعیت کمی متفاوتی دارد. PMI تولید چین در اوت به ۴۹.۸ رسید و شاخص سفارشات جدید به ۵۰.۶ افزایش یافت؛ Reuters نیز انتظار دارد PMI سپتامبر به حدود ۵۰.۱ برسد. این یعنی بخش تولید نسبت به ساختمان وضعیت بهتری دارد. با این حال SMM گزارش کرده که در سپتامبر «هزینه تولید کف قیمت را ساخته اما تقاضا سقف بازار بوده» و فصل اوج مصرف ضعیفتر از انتظار ظاهر شده است. داده SMM نیز قیمت نقدی HRC چین را در ۲۸ سپتامبر حدود ۳,۲۸۴ یوان در تن نشان میدهد که نزدیکی آن به بازار آتی، نشانه نبود انتظارات صعودی قدرتمند است.
در نتیجه، منطق فعلی بازار «خرید مواد اولیه برای پوشش نیاز کوتاهمدت، بدون اعتماد کافی برای افزایش تولید» است. از طرف دیگر فروشندگان محصولات فولادی با تقاضای نهایی ضعیف روبهرو هستند. تا زمانی که افزایش سفارشات واقعی، کاهش موجودی HRC و بهبود حاشیه سود کارخانهها همزمان دیده نشود، رشد مواد اولیه بیشتر ماهیت تاکتیکی دارد تا آغاز یک سیکل صعودی. رفتار متفاوت استنلس نیز بیشتر به شرایط اختصاصی زنجیره نیکل و استنلس مربوط است و فعلاً نمیتوان آن را به کل بازار فولاد تعمیم داد.
ارسال نظر
نیازمندیها

