اخبار فوری
گزارش مجمع فاما ۱۴۰۵ | از ابهام معافیت مالیاتی تا نگرانی تأمین مواد اولیه فاما
کد خبر: ۱۴۰۷۸۲
۰۹:۴۴
۱۴۰۵/۰۸/۱۱
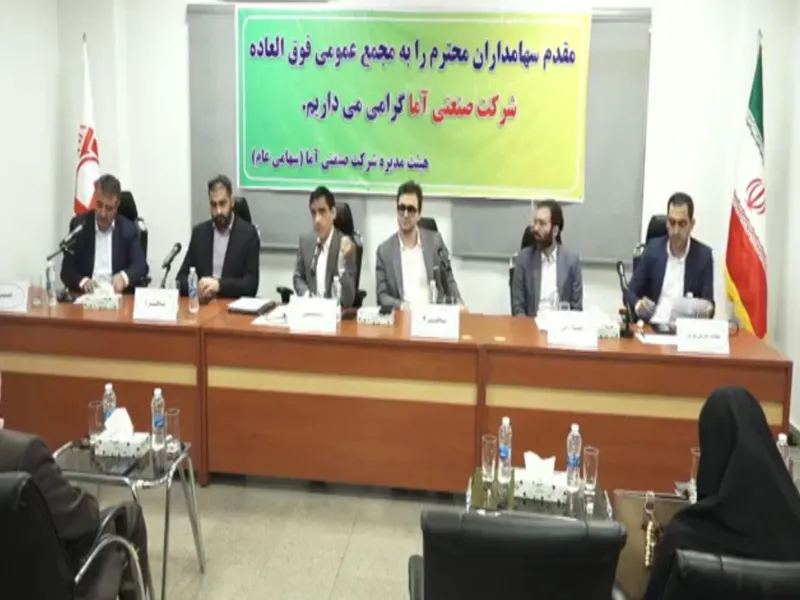
امروز ۱۱ آبان ۱۴۰۵ مجمع عمومی فوقالعاده شرکت صنعتی آما با نماد فاما با حضور حدود ۶۳ درصد سهامداران برگزار شد. گزارش نبض بورس از این مجمع را بخوانید.


به گزارش نبض بورس، مجمع عمومی فوقالعاده شرکت صنعتی آما با نماد فاما با حضور حدود ۶۳ درصد سهامداران برگزار شد و افزایش سرمایه ۳۸.۴ درصدی شرکت از محل سود انباشته به تصویب رسید.
در این مجمع، مدیرعامل از رشد سود خالص، افزایش حاشیه سود و تأمین مواد اولیه تا پایان سال خبر داد؛ همچنین سهامداران درباره معافیت مالیاتی افزایش سرمایه، موجودی مواد اولیه، بدهیهای شرکت و تأمین انرژی سوالاتی مطرح کردند.
گزارش عملکرد فاما؛ رشد ۳۸۵ درصدی سود خالص
مدیرعامل شرکت صنعتی آما در ابتدای مجمع با اشاره به شرایط خاص کشور و مشکلات شرکتها در تأمین مواد اولیه، هدف اصلی افزایش سرمایه را تقویت بنیه مالی و تأمین مواد اولیه، بهویژه مواد اولیه خارجی عنوان کرد.
به گفته مدیرعامل، شرکت در گزارش عملکرد ششماهه منتشرشده در کدال، سود حدود ۱۸۰ میلیارد تومانی را ثبت کرده است. وی همچنین ابراز امیدواری کرد روند عملکرد شرکت در نیمه دوم سال نیز ادامه پیدا کند.
در ادامه مجمع، نماینده شرکت با ارائه آمار عملکرد هفتماهه اعلام کرد فروش شرکت از حدود ۱۶۰۰ میلیارد تومان در دوره مشابه سال گذشته به ۳۴۰۰ میلیارد تومان در سال جاری رسیده است. همچنین رشد فروش نسبت به دوره مشابه ۱۱۵ درصد و رشد سود خالص ۳۸۵ درصد اعلام شد.
بر اساس توضیحات ارائهشده، افزایش نرخ محصولات در کنار تغییر سیاست فروش، افزایش سهم صادرات و تمرکز بر محصولات دارای حاشیه سود بالاتر از عوامل مؤثر بر عملکرد شرکت بودهاند. سهم فروش صادراتی نیز از ۱۲ درصد به ۱۶ درصد افزایش یافته است.
همچنین حاشیه سود ناخالص شرکت از ۲۸ درصد به ۵۱ درصد، حاشیه سود عملیاتی از ۲۶ درصد به ۴۹ درصد و حاشیه سود خالص از ۱۸ درصد به ۴۰ درصد رسیده است.
مدیران شرکت، مدیریت تأمین مواد اولیه، مدیریت انرژی، کنترل ریسک نوسانات نرخ ارز و اعتبارسنجی مشتریان و دریافت تضامین را از دیگر اقدامات مؤثر بر عملکرد شرکت عنوان کردند. به گفته آنها، مطالبات سررسیدگذشته شرکت نیز به حداقل رسیده است.
گزارش حسابرس درباره افزایش سرمایه فاما
نماینده مؤسسه حسابرسی رازدار در گزارش بازرس قانونی درباره گزارش توجیهی هیئتمدیره، اعلام کرد افزایش سرمایه پیشنهادی از ۱۲ هزار و ۵۰۰ میلیارد ریال به ۱۷ هزار و ۳۰۰ میلیارد ریال مورد رسیدگی قرار گرفته است.
بر اساس گزارش حسابرس، در رسیدگی به شواهد پشتوانه مفروضات، موردی مشاهده نشده که نشان دهد مفروضات مبنای تهیه گزارش توجیهی، مبنای معقولی برای تهیه این گزارش فراهم نمیکنند. همچنین گزارش توجیهی بر اساس مفروضات، بهصورت مناسب تهیه و طبق استانداردهای حسابداری ارائه شده است.
مهمترین نکات گزارش حسابرس عبارتاند از:
-
هدف افزایش سرمایه، اصلاح ساختار مالی و استفاده از معافیت مالیاتی موضوع بند ۳ ماده ۱۴ قانون تأمین مالی تولید و زیرساختها اعلام شده است.
-
نرخ بازده داخلی پیشبینیشده برای افزایش سرمایه حدود ۴۷ درصد و دوره بازگشت سرمایه با نرخ تنزیل ۳۵ درصد، حدود چهار سال و چهار ماه برآورد شده است.
-
سود انباشته شرکت در صورتهای مالی حسابرسیشده سال مالی منتهی به ۲۹ اسفند ۱۴۰۴، مبلغ ۸۲۴۹ میلیارد ریال بوده که پس از تعدیل بابت سود سهام تقسیمشده به مبلغ ۳۳۰۰ میلیارد ریال، به ۴۹۴۹ میلیارد ریال رسیده است. حسابرس این مبلغ را برای انتقال به حساب سرمایه کافی دانسته است.
حسابرس همچنین تأکید کرد نتایج واقعی ممکن است با پیشبینیهای گزارش توجیهی متفاوت باشد و اجرای افزایش سرمایه باید با رعایت قانون تجارت، اساسنامه شرکت و الزامات سازمان بورس انجام شود.
سوالات سهامداران و پاسخ مدیران فاما
در بخش پرسش و پاسخ مجمع، یکی از سهامداران ضمن تشکر از عملکرد شرکت و گزارش ششماهه، چند موضوع مهم درباره افزایش سرمایه و وضعیت عملیاتی فاما مطرح کرد.
۱. معافیت مالیاتی افزایش سرمایه چقدر است؟
سهامدار درباره میزان معافیت مالیاتی ناشی از افزایش سرمایه و اینکه آیا تمام مبلغ افزایش سرمایه مشمول این معافیت میشود یا بخشی از آن، سوال کرد.
نماینده شرکت در پاسخ توضیح داد مبلغ معافیت پس از مشخص شدن مبلغ مشمول و انجام رسیدگیهای مربوط تعیین میشود. در توضیحات ارائهشده، به رقم ۲۰۰ میلیارد تومان در اظهارنامه و لزوم محاسبه نرخ مؤثر اشاره شد، اما مبلغ قطعی معافیت مالیاتی اعلام نشد.
۲. مواد اولیه ذخیرهشده تا چه زمانی پاسخگوی تولید است؟
سهامدار با اشاره به توضیحات مدیرعامل درباره تأمین مواد اولیه، پرسید موجودی فعلی مواد اولیه تا چند ماه نیاز تولید شرکت را پوشش میدهد.
مدیرعامل در پاسخ گفت شرکت بیش از ۴۰۰ نوع ماده اولیه مصرف میکند و به همین دلیل اعلام دقیق مدت پوشش موجودی مواد اولیه امکانپذیر نیست؛ با این حال، تأکید کرد شرکت تا پایان سال از نظر تأمین مواد اولیه مشکلی نخواهد داشت.
۳. آیا شرکت بابت خرید مواد اولیه بدهی دارد؟
سهامدار همچنین درباره خریدهای اعتباری و اقساطی مواد اولیه و اینکه آیا افزایش سرمایه برای تأمین منابع لازم جهت تسویه این بدهیها استفاده خواهد شد، سوال کرد.
مدیرعامل اعلام کرد شرکت بدهی خاصی ندارد و برخی خریدهای مواد اولیه با چک انجام شده که مبلغ آن نیز عدد قابلتوجهی نیست.
۴. شرکت برای مقابله با قطعی برق و گاز چه تمهیداتی اندیشیده است؟
در پاسخ به سوال سهامدار درباره ریسک انرژی، مدیرعامل توضیح داد تمهیدات لازم برای مواجهه با قطعی برق و گاز در نظر گرفته شده است.
به گفته وی، شرکت در حال حاضر امکان تولید بیش از ۴ مگاوات برق را دارد، در حالی که دیماند مصرفی آن ۳.۳ مگاوات است. همچنین برای تأمین سوخت، استفاده از گازوئیل، گاز و ژنراتور پیشبینی شده و شرکت از بورس انرژی نیز خرید دارد.
۵. آیا رشد سود شرکت عمدتاً ناشی از تورم و افزایش نرخ فروش بوده است؟
یکی از دغدغههای مطرحشده از سوی سهامدار، لزوم تفکیک رشد ناشی از افزایش قیمتها از بهبود واقعی عملکرد شرکت بود. وی تأکید کرد افزایش نرخها نباید موجب شکلگیری انتظارات غیرواقعی درباره تداوم سودآوری در دورههای آینده شود.
مدیران شرکت در پاسخ گفتند افزایش نرخ مواد اولیه نیز در برخی موارد بیشتر از نرخ فروش محصولات بوده و بخشی از سود حاصلشده ناشی از تورم است؛ با این حال، تأکید کردند بخش عمده عملکرد ثبتشده را ناشی از اقدامات مدیریتی و عملکرد عملیاتی شرکت میدانند.
افزایش سرمایه ۳۸.۴ درصدی فاما از محل سود انباشته
دستور اصلی مجمع، بررسی افزایش سرمایه شرکت صنعتی آما از ۱۲۵۰۰ میلیارد ریال به ۱۷۳۰۰ میلیارد ریال بود.
این افزایش سرمایه به مبلغ ۴۸۰۰ میلیارد ریال، معادل ۳۸.۴ درصد سرمایه فعلی، از محل سود انباشته و با هدف اصلاح ساختار مالی و استفاده از معافیت مالیاتی مصوب در قانون تأمین مالی تولید و زیرساختها پیشنهاد شده بود، تصویب شد.
افزایش سرمایه پیشنهادی با اکثریت آرای سهامداران به تصویب رسید و ماده ۵ اساسنامه شرکت نیز اصلاح شد.بر اساس ماده اصلاحشده، سرمایه شرکت به ۱۷ هزار و ۳۰۰ میلیارد ریال، منقسم به ۱۷ هزار و ۳۰۰ میلیون سهم عادی با نام یکهزار ریالی افزایش یافت که تماماً پرداخت شده است.
مصوبات مهم مجمع فاما
-
تصویب افزایش سرمایه ۳۸.۴ درصدی از ۱۲۵۰۰ به ۱۷۳۰۰ میلیارد ریال از محل سود انباشته.
-
اصلاح ماده ۵ اساسنامه شرکت متناسب با سرمایه جدید.
ارسال نظر