اخبار فوری
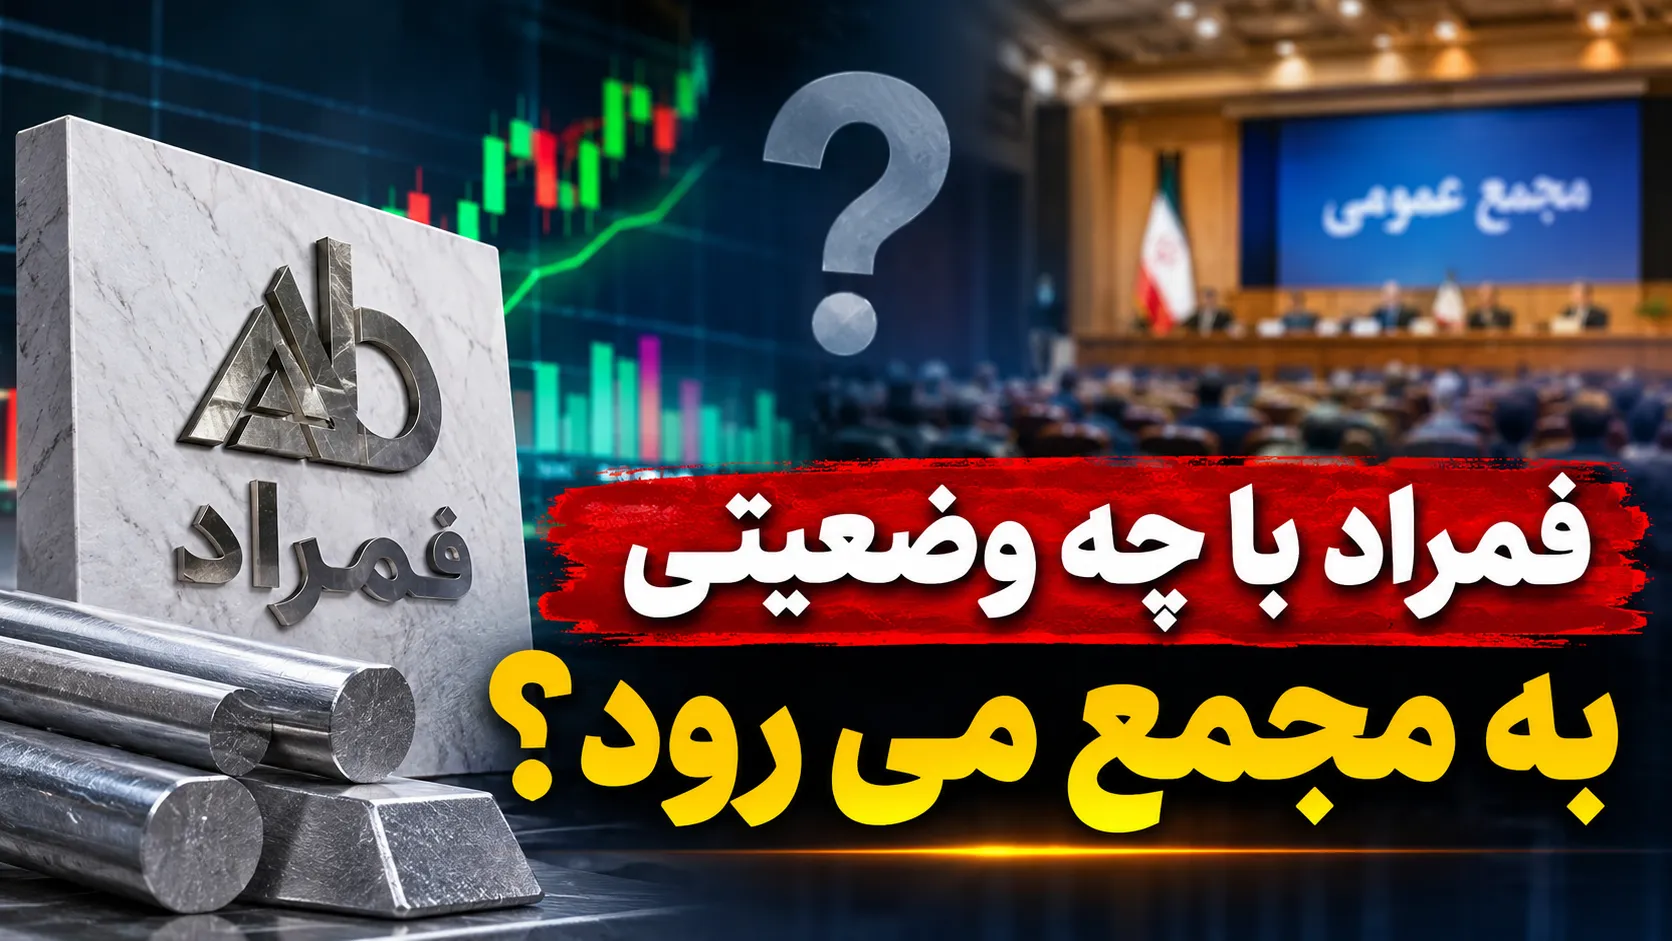
فمراد با چه وضعیتی به مجمع میرود؟ | چرا بدهیهای فمراد بیش از ۱۶۹ درصد رشد کردهاند؟
کد خبر: ۱۴۰۶۵۵
۲۱:۳۰
۱۴۰۵/۰۸/۰۹
بررسی گزارش هیئتمدیره آلومراد برای سال مالی منتهی به ۳۱ شهریور ۱۴۰۵، یک پرسش مهم را پیش روی سهامداران قرار میدهد: در شرایطی که درآمد و سود عملیاتی شرکت رشد کرده، چرا بدهیها با سرعت بیشتری افزایش یافتهاند؟ جزئیات گزارش، از نکاتی حکایت دارد که میتواند در مجمع پیشروی شرکت مورد توجه سهامداران قرار گیرد.


به گزارش نبض بورس، بررسی گزارش فعالیت هیئتمدیره شرکت آلومراد برای سال مالی منتهی به ۳۱ شهریور ۱۴۰۵، از رشد قابل توجه درآمد و سود عملیاتی شرکت حکایت دارد؛ با این حال، افزایش سریعتر بدهیها نسبت به داراییها و حقوق مالکانه، پرسشهایی را درباره وضعیت مالی شرکت ایجاد میکند.
در این گزارش، علاوه بر تغییرات درآمد و سودآوری، موضوعاتی مانند وضعیت مطالبات، تعهدات ارزی صادراتی، پروندههای حقوقی، افزایش سرمایه از محل تجدید ارزیابی داراییها و نبود برنامه توسعهای مشخص نیز قابل توجه است. همچنین در ارقام سود خالص و سود هر سهم، اختلافهایی میان بخشهای مختلف گزارش دیده میشود که نیازمند توضیح هیئتمدیره است.
۱. سود و درآمد آلومراد؛ رشد ۹۰ درصدی درآمد و ۵۰ درصدی سود خالص
بر اساس اطلاعات مالی گزارش هیئتمدیره، درآمد عملیاتی آلومراد در سال مالی ۱۴۰۵ به ۳۱ هزار و ۹۶۱ میلیارد و ۷۵۹ میلیون ریال رسید؛ در حالی که این رقم در سال مالی ۱۴۰۴ معادل ۱۶ هزار و ۷۸۶ میلیارد و ۳۶۴ میلیون ریال بود. به این ترتیب، درآمد عملیاتی شرکت ۹۰.۴ درصد افزایش داشته است.
سود عملیاتی شرکت نیز از ۳۳۱ میلیارد و ۴۷ میلیون ریال در سال ۱۴۰۴ به ۴۷۳ میلیارد و ۸۱۶ میلیون ریال در سال ۱۴۰۵ رسید که بیانگر رشد ۴۳.۱ درصدی است.
همچنین سود خالص آلومراد در جدول خلاصه عملکرد مالی از ۱۳۸ میلیارد و یک میلیون ریال به ۲۰۸ میلیارد و ۹۵ میلیون ریال افزایش یافته و رشد ۵۰.۸ درصدی را ثبت کرده است.
با وجود رشد درآمد، افزایش سود عملیاتی و سود خالص با سرعت کمتری نسبت به درآمد عملیاتی اتفاق افتاده است.
نکته دیگر، تغییر وضعیت درآمدها و هزینههای غیرعملیاتی شرکت است. این رقم که در سال ۱۴۰۴ منفی ۶۶ میلیارد و ۵۱۷ میلیون ریال بود، در سال ۱۴۰۵ به مثبت ۱۱۱ میلیارد و ۵۵۳ میلیون ریال رسید.
اما یک اختلاف مهم در همین گزارش وجود دارد: در صفحه مربوط به کیفیت سود، سود خالص سال ۱۴۰۵ مبلغ ۱۹۶ میلیارد و ۴۴۴ میلیون ریال درج شده است؛ در حالی که در جدول خلاصه عملکرد مالی، این رقم ۲۰۸ میلیارد و ۹۵ میلیون ریال اعلام شده است. همچنین سود هر سهم در جدول خلاصه ۹۴ ریال و در جدول نسبتهای مالی ۸۹ ریال درج شده است. علت این اختلافها و رقم صحیح سود خالص و سود هر سهم، از جمله مواردی است که هیئتمدیره باید درباره آن شفافسازی کند.
۲. نقدینگی، مطالبات و بدهیها؛ رشد ۱۶۹ درصدی بدهیها
یکی از نکات قابل توجه گزارش، افزایش بدهیهای شرکت با سرعتی بیشتر از رشد داراییها و حقوق مالکانه است.
بر اساس اطلاعات مالی، مجموع داراییهای آلومراد از ۳ هزار و ۹۵۷ میلیارد و ۸۵۰ میلیون ریال در سال ۱۴۰۴ به ۷ هزار و ۷۴ میلیارد و ۸۲ میلیون ریال در سال ۱۴۰۵ رسیده و ۷۸.۷ درصد افزایش یافته است.
در همین دوره، مجموع بدهیهای شرکت از یک هزار و ۵۲۱ میلیارد و ۲۲۴ میلیون ریال به ۴ هزار و ۹۶ میلیارد و ۱۹۱ میلیون ریال رسیده است؛ یعنی بدهیها رشد ۱۶۹.۳ درصدی داشتهاند.
حقوق مالکانه نیز از ۲ هزار و ۴۳۶ میلیارد و ۶۲۵ میلیون ریال به ۲ هزار و ۹۷۷ میلیارد و ۸۹۱ میلیون ریال افزایش یافته که معادل رشد ۲۲.۲ درصدی است.
این ارقام نشان میدهد سرعت رشد بدهیهای آلومراد بهمراتب بیشتر از رشد داراییها و حقوق مالکانه بوده است. گزارش نیز در بخش ریسکها به موضوع تأمین مالی، نقدینگی و تعهدات ارزی اشاره کرده است.
از سوی دیگر، در جدول کیفیت سود، نسبت جریان نقد عملیاتی به سود عملیاتی برای سال ۱۴۰۵ معادل ۹۶.۶ درصد درج شده است؛ این نسبت در سال قبل ۶۲.۴۲ درصد بود.
یکی از پرسشهای مهم در این بخش آن است که افزایش بدهیهای شرکت عمدتاً ناشی از کدام بخش از فعالیتهای مالی بوده و چه میزان از آن به تأمین مواد اولیه و سرمایه در گردش مربوط میشود؟
۳. تولید آلومراد؛ ظرفیت تولید در برابر عملکرد واقعی
آلومراد در صنعت ذوب فلزات فعالیت دارد و محصولات اصلی آن شامل راد آلومینیومی، بیلت و نیمکره آلومینیومی است.
بر اساس اطلاعات گزارش، شرکت در سال مالی مورد بررسی ۱۴ هزار و ۱۴۵ تن راد آلومینیومی تولید کرده است؛ در حالی که ظرفیت تولید این محصول ۲۷ هزار و ۹۵۰ تن اعلام شده است.
همچنین تولید بیلت آلومینیومی به ۶۰۸ تن رسیده، در حالی که ظرفیت تولید آن ۸ هزار و ۱۲۵ تن است. مقدار تولید نیمکره نیز ۳۷ تن در برابر ظرفیت ۳ هزار تنی گزارش شده است.
شرکت اعلام کرده برای تولید راد آلومینیومی از فناوری Properzi و ماشینآلات ساخت ایتالیا استفاده میکند.
نکته قابل توجه اینکه در بخش برنامههای توسعه کسبوکار، عبارت «موضوعیت ندارد» درج شده و در بخش تشریح برنامههای راهبردی نیز شرکت اعلام کرده است که در حال حاضر برنامهای در این زمینه ندارد.
این موضوع در حالی است که گزارش، بهروزرسانی خطوط تولید و ماشینآلات را از جمله تهدیدهای پیشروی شرکت معرفی کرده است.
۴. مواد اولیه و فروش؛ وابستگی به شمش آلومینیوم
طبق گزارش هیئتمدیره، شمش آلومینیوم ماده اولیه اصلی تولیدات شرکت است و مواد دیگری مانند کروم، تیتانیوم، مس، منیزیم و آهن نیز در فرآیند تولید استفاده میشوند.
در سال مالی مورد گزارش، مقدار خرید شمش آلومینیوم حدود ۶ میلیون و ۲۳۹ هزار و ۷۶۲ کیلوگرم اعلام شده است. مبلغ خرید ثبتشده در گزارش نیز ۲۹ هزار و ۴۹۳ میلیارد و ۳۴۵ میلیون ریال درج شده است.
در بخش فروش، شرکت به عرضه محصولات در بازار داخلی و صادرات اشاره کرده است. همچنین در گزارش، فروش محصولات راد آلومینیومی در بورس کالا و صادرات محصولات شرکت مطرح شده است.
با توجه به اشاره شرکت به نوسانات نرخ ارز، قیمت مواد اولیه و تعهدات ارزی صادراتی، نحوه مدیریت ریسک تأمین شمش آلومینیوم و تعهدات ارزی از محورهای قابل طرح در مجمع خواهد بود.
۵. افزایش سرمایه؛ سرمایه از محل تجدید ارزیابی داراییها
یکی از موضوعات مهم گزارش، افزایش سرمایه شرکت از محل مازاد تجدید ارزیابی داراییهاست.
بر اساس اطلاعات ارائهشده در گزارش، سرمایه شرکت از ۵۰۰ میلیارد ریال به ۲,۲۰۷,۹۸۸,۷۸۳ هزار ریال افزایش یافته است. این افزایش سرمایه از محل مازاد تجدید ارزیابی داراییها در دستور کار قرار گرفته و جزئیات آن در گزارش فعالیت هیئتمدیره تشریح شده است.
۶. پروندههای حقوقی آلومراد؛ مطالبات چندمیلیاردی و اختلافات ارزی
در بخش دعاوی حقوقی، چند پرونده برای شرکت درج شده است که از جمله آنها میتوان به اختلاف مربوط به خرید یکهزار و ۲۰۰ کیلوگرم شمش منیزیم و موضوع عدم تحویل کالا اشاره کرد.
همچنین پرونده مطالبه حدود ۴ میلیارد ریال بابت خسارات تأخیر در انجام تعهدات، مطالبه ۱۸۰ میلیارد ریال بابت خسارات تأخیر در پرداخت چک و مطالبه ۱۲۰ هزار دلار بهعلاوه خسارات مربوط به یک قرارداد در گزارش ذکر شده است.
پروندههای مربوط به مطالبه شمش آلومینیوم و اختلافات ملکی نیز از دیگر موارد مطرحشده در بخش دعاوی حقوقی هستند.
در گزارش برای برخی از این پروندهها، صدور حکم یا تشکیل پرونده اجرایی ذکر شده و برخی دیگر همچنان در مراحل رسیدگی قرار دارند.
از نکات مهم دیگر، اشاره گزارش به تعهدات ارزی ناشی از صادرات و اقدامات حقوقی و اجرایی شرکت برای پیگیری این موضوع است.
با وجود طرح این پروندهها، وضعیت نهایی دعاوی، میزان مطالبات قابل وصول و اثر احتمالی آنها بر صورتهای مالی شرکت به تفکیک تشریح نشده است.
۷. سود تقسیمی؛ افزایش سود هر سهم از ۷ به ۳۰ ریال
در جدول خلاصه اطلاعات مالی، سود تقسیمی هر سهم برای سال مالی ۱۴۰۵ معادل ۳۰ ریال درج شده است؛ این رقم برای سال قبل ۷ ریال بوده است.
همچنین در بخش پرداخت سود، اطلاعاتی درباره پرداخت از طریق سامانه سجام و واریز بانکی ارائه شده است. در گزارش، ثبتنامنکردن برخی سهامداران در سجام و مراجعهنکردن آنها به بانک از جمله دلایل عدم دریافت سود ذکر شده است.
۸. معاملات با اشخاص وابسته و شرکتهای زیرمجموعه
در گزارش، اطلاعات مربوط به معاملات با اشخاص وابسته و الزامات ماده ۱۲۹ قانون تجارت مطرح شده است.
شرکت اعلام کرده معاملات مشمول ماده ۱۲۹ مورد بررسی قرار گرفتهاند و از نظر مدیران، این معاملات با شرایط متعارف تجاری و در روال عادی عملیات شرکت انجام شدهاند.
۹. ریسکها، مالیات و مسئولیت اجتماعی
در بخش ریسکهای فعالیت، آلومراد به موارد متعددی اشاره کرده است. نوسانات نرخ ارز، تغییرات قیمت مواد اولیه، افزایش هزینه حاملهای انرژی، بهروزرسانی خطوط تولید و ماشینآلات، تأمین نقدینگی و منابع مالی، وصول مطالبات و تعهدات ارزی صادراتی از جمله ریسکهای اعلامشده در گزارش هستند.
در بخش مالیاتی، شرکت به برخورداری از معافیت مالیاتی موضوع ماده ۱۴۳ اشاره کرده است که آغاز آن به سال ۱۳۸۲ بازمیگردد.
در حوزه مسئولیت اجتماعی نیز مبلغ یکهزار و ۵۰۰ میلیون ریال برای این موضوع در مجمع عمومی عادی سالیانه ذکر شده است. در جدول اقدامات محیطزیستی، مبلغ یکهزار میلیون ریال برای اداره محیط زیست درج شده است.
شرکت همچنین از دریافت گواهینامه مدیریت سبز خبر داده و اعلام کرده تاکنون اخطار یا ابلاغیهای از اداره محیط زیست استان قزوین دریافت نکرده است.
۱۰. وعدههای سال گذشته چه شد؟
در گزارش سال جاری چند نکته قابل توجه است:
-
برنامه توسعه کسبوکار: شرکت برای این بخش برنامه مشخصی اعلام نکرده است.
-
برنامههای راهبردی: در گزارش آمده است که شرکت در حال حاضر برنامهای در این زمینه ندارد.
-
بهروزرسانی خطوط تولید: این موضوع در فهرست تهدیدهای شرکت قرار گرفته، اما برنامه اجرایی مشخصی برای آن ارائه نشده است.
-
تعهدات ارزی: اقدامات حقوقی و اجرایی برای پیگیری این تعهدات در گزارش ذکر شده است.
۱۱. ده سؤال کلیدی از هیئتمدیره آلومراد
با توجه به ارقام و نکات مطرحشده در گزارش فعالیت هیئتمدیره، پرسشهای زیر میتواند در مجمع شرکت مطرح شود:
۱. چرا سود خالص سال ۱۴۰۵ در جدول خلاصه مالی ۲۰۸,۰۹۵ میلیون ریال و در بخش کیفیت سود ۱۹۶,۴۴۴ میلیون ریال درج شده است؟ رقم صحیح کدام است؟
۲. علت اختلاف سود هر سهم ۹۴ ریالی در جدول خلاصه و ۸۹ ریالی در جدول نسبتهای مالی چیست؟
۳. با وجود رشد ۹۰.۴ درصدی درآمد عملیاتی، چرا سود عملیاتی تنها ۴۳.۱ درصد افزایش یافته است و چه عواملی بر این روند اثر گذاشتهاند؟
۴. بدهیهای شرکت ۱۶۹.۳ درصد رشد کردهاند؛ این افزایش عمدتاً مربوط به کدام بخش از فعالیت شرکت است؟
۵. وضعیت تعهدات ارزی ناشی از صادرات چیست و چه میزان از این تعهدات همچنان تعیین تکلیف نشده است؟
۶. پرونده مطالبه ۱۸۰ میلیارد ریالی خسارات تأخیر در پرداخت چک در چه مرحلهای قرار دارد و وضعیت وصول مطالبات شرکت چگونه است؟
۷. با توجه به ظرفیت تولید ۲۷ هزار و ۹۵۰ تنی راد آلومینیومی و تولید ۱۴ هزار و ۱۴۵ تنی، برنامه شرکت برای استفاده بیشتر از ظرفیت تولید چیست؟
۸. چرا در گزارش فعالیت هیئتمدیره، برنامه مشخصی برای توسعه کسبوکار و برنامههای راهبردی شرکت ارائه نشده است؟
۹. با توجه به نوسانات قیمت مواد اولیه و نرخ ارز، شرکت چه برنامهای برای مدیریت ریسک تأمین شمش آلومینیوم و تعهدات صادراتی دارد؟
۱۰. مبلغ یکهزار و ۵۰۰ میلیون ریالی مسئولیت اجتماعی و یکهزار میلیون ریالی اقدامات محیطزیستی صرف چه برنامههایی شده و چه نتایج قابل اندازهگیری داشته است؟
جمعبندی؛ گزارش آلومراد چه سؤالاتی را پیش روی سهامداران قرار میدهد؟
گزارش سال مالی ۱۴۰۵ آلومراد از رشد ۹۰.۴ درصدی درآمد عملیاتی و افزایش ۵۰.۸ درصدی سود خالص حکایت دارد؛ اما در کنار این ارقام، رشد ۱۶۹.۳ درصدی بدهیها، اختلاف ارقام سود خالص و سود هر سهم در بخشهای مختلف گزارش، پروندههای حقوقی و وضعیت تعهدات ارزی از موضوعاتی هستند که نیازمند شفافسازی مدیران در مجمعاند.
از سوی دیگر، نبود برنامه مشخص برای توسعه کسبوکار و برنامههای راهبردی در کنار ظرفیتهای تولید اعلامشده، یکی دیگر از محورهای قابل توجه برای پرسش از هیئتمدیره است.
ارسال نظر
نیازمندیها