


اخبار فوری
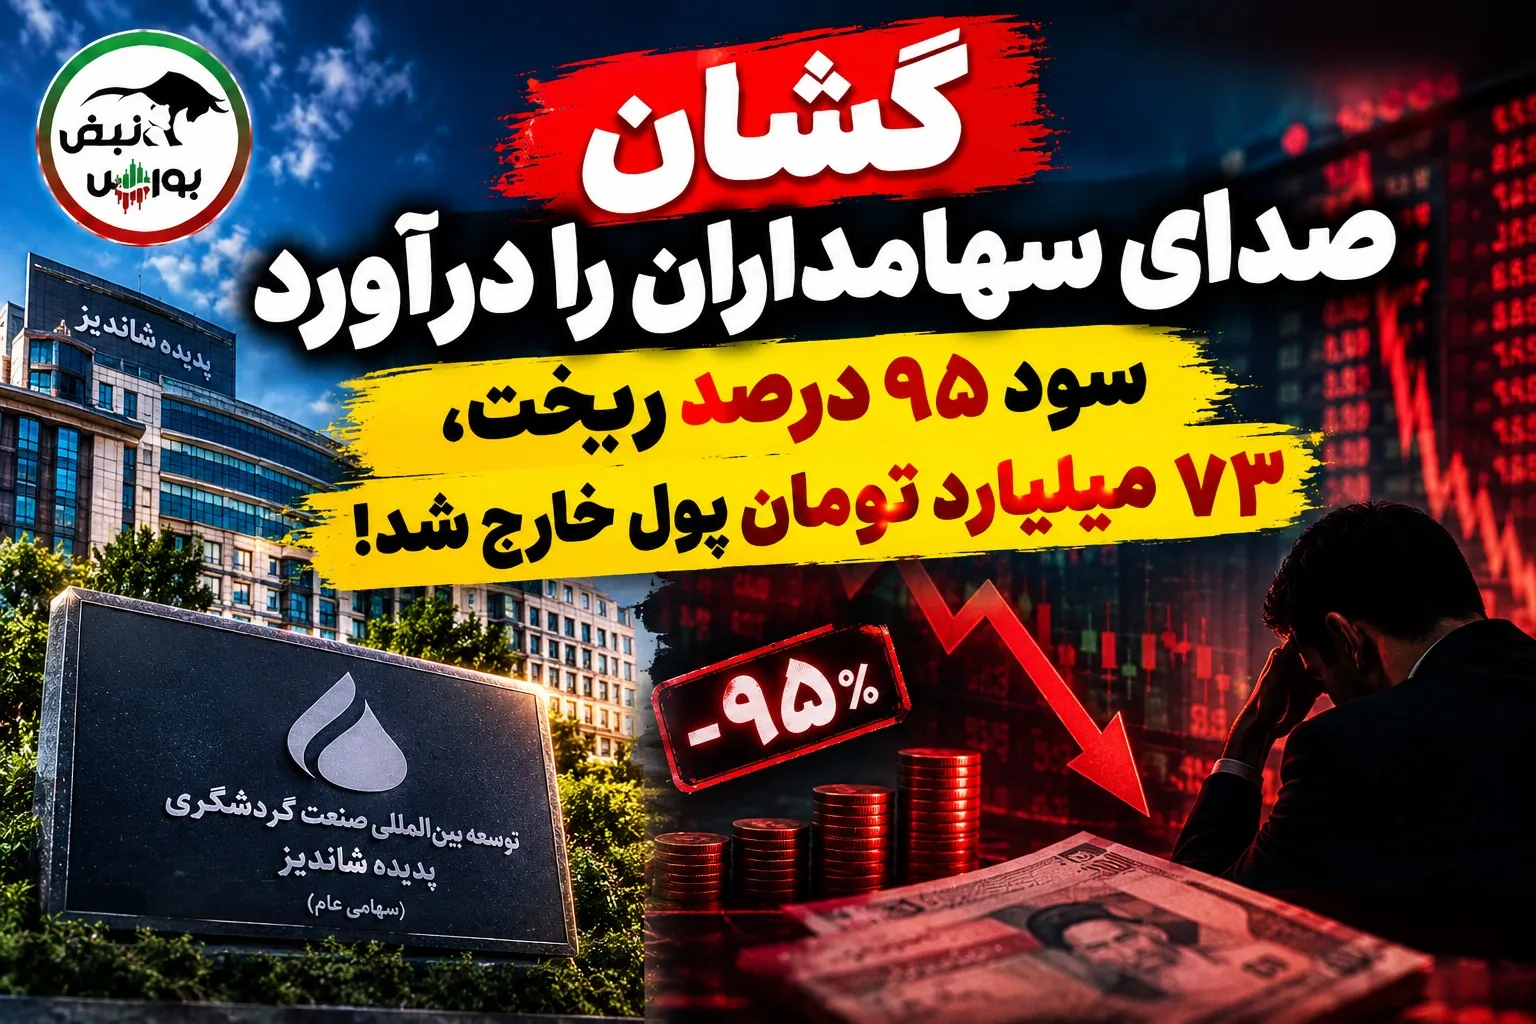
گشان صدای سهامداران را درآورد؛ سود ۹۵ درصد ریخت، ۷۳ میلیارد تومان پول خارج شد!
کد خبر: ۱۴۰۱۱۱
۱۳:۵۱
۱۴۰۵/۰۸/۰۱
سهامداران گشان خواستار پیگیری وضعیت این نماد شدهاند؛ بررسی آخرین آمار معاملاتی و صورت مالی ششماهه شرکت توسعه بینالمللی صنعت گردشگری پدیده شاندیز، نکات قابلتوجهی را نشان میدهد. از یک سو، سود خالص شرکت در نیمه نخست سال ۱۴۰۵ با افت ۹۵ درصدی همراه شده و از سوی دیگر، آمار معاملات از خروج پول ۷۳.۳ میلیارد تومانی در بازه سهماهه حکایت دارد؛ این در حالی است که بازدهی یکساله سهم مثبت ۷۳ درصد گزارش شده است.




به گزارش نبض بورس، سهامداران گشان خواستار پیگیری وضعیت این نماد شدهاند؛ بررسی آخرین آمار معاملاتی و صورت مالی ششماهه شرکت توسعه بینالمللی صنعت گردشگری پدیده شاندیز، نکات قابلتوجهی را نشان میدهد. از یک سو، سود خالص شرکت در نیمه نخست سال ۱۴۰۵ با افت ۹۵ درصدی همراه شده و از سوی دیگر، آمار معاملات از خروج پول ۷۳.۳ میلیارد تومانی در بازه سهماهه حکایت دارد؛ این در حالی است که بازدهی یکساله سهم مثبت ۷۳ درصد گزارش شده است.
سقوط ۹۵ درصدی سود خالص گشان
بر اساس صورت مالی حسابرسینشده دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ که در ۳۰ مهر ۱۴۰۵ منتشر شده است، شرکت توسعه بینالمللی صنعت گردشگری پدیده شاندیز با نماد گشان، به ازای هر سهم ۳۰ ریال سود شناسایی کرده است؛ رقمی که نسبت به دوره مشابه سال قبل ۹۵ درصد کاهش نشان میدهد.
سود خالص گشان در این دوره به ۴۴,۷۸۰ میلیون ریال، معادل ۴.۴۷۸ میلیارد تومان، رسیده است. سرمایه ثبتشده شرکت نیز ۱,۴۸۵,۵۴۴ میلیون ریال، معادل ۱۴۸.۵۵۴۴ میلیارد تومان، اعلام شده است.
افت ۹۵ درصدی سود خالص، مهمترین نکته در صورت مالی اخیر گشان است. برای روشن شدن وضعیت سودآوری شرکت، بررسی جزئیات درآمدها، هزینهها و سایر اقلام صورت مالی ضروری است؛ زیرا اطلاعات موجود بهتنهایی علت این کاهش را مشخص نمیکند.
خروج ۷۳.۳ میلیارد تومان پول از گشان در سه ماه
آمار ارزش معاملات و ورود پول گشان نشان میدهد که در چهار بازه زمانی بررسیشده، جریان پول گزارششده منفی بوده است.
| بازه زمانی | ارزش معاملات (میلیارد تومان) | خروج پول (میلیارد تومان) |
|---|---|---|
| هفتگی | ۴۷.۲ | ۸.۲- |
| دو هفته | ۱۱۹.۱ | ۱۴.۱- |
| ماهانه | ۲۲۹.۳ | ۲۲.۸- |
| سهماهه | ۶۸۷.۶ | ۷۳.۳- |
بر اساس این دادهها، در بازه سهماهه ۶۸۷.۶ میلیارد تومان ارزش معاملات برای گشان ثبت شده و خروج پول حقیقی ۷۳.۳ میلیارد تومان بوده است. در بازه ماهانه نیز خروج پول حقیقی ۲۲.۸ میلیارد تومان گزارش شده است.
بازدهی یکساله گشان مثبت ۷۳ درصد است
بررسی بازدهی تقویمی گشان نشان میدهد که عملکرد سهم در بازههای کوتاهمدت و بلندمدت متفاوت بوده است.
مهمترین ارقام بازدهی این نماد عبارتاند از:
-
بازدهی ۵ روزه: منفی ۳.۴۳ درصد
-
بازدهی ۷ روزه: منفی ۳.۴۳ درصد
-
بازدهی ۱۴ روزه: منفی ۲.۶۸ درصد
-
بازدهی یکماهه: منفی ۳.۰۶ درصد
-
بازدهی دوماهه: منفی ۳ درصد
-
بازدهی سهماهه: مثبت ۲۰ درصد
-
بازدهی ششماهه: مثبت ۶۵ درصد
-
بازدهی یکساله: مثبت ۷۳ درصد
-
بازدهی دوساله: مثبت ۹۰ درصد
بنابراین، در حالی که بازدهی کوتاهمدت گشان منفی گزارش شده، بازدهی این سهم در بازههای سهماهه، ششماهه، یکساله و دوساله مثبت بوده است. این ارقام به دورههای زمانی متفاوت مربوطاند و بهتنهایی برای ارزیابی ارزش بنیادی سهم کافی نیستند.
فاصله گشان از کف و سقف قیمتی
بر اساس دادههای ارائهشده، فاصله قیمت گشان از کفهای قیمتی ثبتشده در بازههای مختلف به شرح زیر است:
-
فاصله از کف سهماهه: مثبت ۲۰ درصد؛ تاریخ کف ۳۰ تیر ۱۴۰۵
-
فاصله از کف ششماهه: مثبت ۶۰ درصد؛ تاریخ کف ۱۱ خرداد ۱۴۰۵
-
فاصله از کف یکساله: مثبت ۹۱ درصد؛ تاریخ کف ۱۲ بهمن ۱۴۰۴
-
فاصله از کف دوساله: مثبت ۱۰۳ درصد؛ تاریخ کف ۱۱ مرداد ۱۴۰۴
همچنین در آمار ارائهشده، فاصله از سقف قیمتی ثبتشده در ۱۹ مرداد ۱۳۹۹، منفی ۷۱ درصد اعلام شده است.
این اطلاعات نشان میدهد قیمت سهم نسبت به کفهای مورد اشاره افزایش داشته، اما فاصله از کف یا سقف تاریخی بهتنهایی نمیتواند مبنای قضاوت درباره ارزندگی سهم یا چشمانداز آینده آن باشد.
پرسشهای مهم درباره وضعیت گشان
مجموع اطلاعات معاملاتی و مالی گشان چند پرسش مهم را پیش روی سهامداران قرار میدهد:
۱. علت افت ۹۵ درصدی سود خالص شرکت در دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ چیست؟
۲. چه عواملی بر درآمدها و هزینههای شرکت اثر گذاشتهاند و وضعیت سودآوری در ادامه سال چگونه ارزیابی میشود؟
۳. با توجه به منفی بودن ورود پول گزارششده در بازههای هفتگی، دو هفتهای، ماهانه و سهماهه، وضعیت جریان نقدینگی معاملات این نماد چگونه قابل ارزیابی است؟
۴. مدیریت شرکت چه توضیحی درباره عملکرد مالی اخیر و برنامههای خود برای بهبود سودآوری ارائه میکند؟
جمعبندی؛ گشان نیازمند شفافسازی درباره سودآوری
افت ۹۵ درصدی سود خالص گشان در نیمه نخست سال ۱۴۰۵، در کنار خروج پول حقیقی ۷۳.۳ میلیارد تومانی در بازه سهماهه، دو موضوع مهم برای پیگیری وضعیت این نماد هستند. در مقابل، بازدهی مثبت ۷۳ درصدی سهم در یک سال نشان میدهد که بررسی وضعیت گشان باید با تفکیک عملکرد قیمتی از عملکرد مالی شرکت انجام شود.
انتظار میرود با بررسی دقیقتر صورتهای مالی و انتشار توضیحات شفاف درباره عوامل مؤثر بر افت سود، تصویر روشنتری از وضعیت عملیاتی و مالی شرکت در اختیار سهامداران قرار گیرد. در حال حاضر، اطلاعات موجود برای تعیین علت قطعی افت سود یا نتیجهگیری درباره ارزشگذاری فعلی سهم کافی نیست.
ارسال نظر


نیازمندیها

