


اخبار فوری
گزارش مجمع شستا ۱۴۰۵
کد خبر: ۱۴۰۰۹۳
۱۰:۳۹
۱۴۰۵/۰۷/۳۰
مجمع عمومی عادی سالیانه شرکت سرمایه گذاری تامین اجتماعی با نماد شستا باحضور ۸۹ درصد سهامداران در ۳۰ مهر ۱۴۰۵ در حال برگزاری است. گزارش نبض بورس از این مجمع را بخوانید.




به گزارش نبض بورس، مجمع عمومی عادی سالیانه شرکت سرمایه گذاری تامین اجتماعی با نماد شستا باحضور ۸۹ درصد سهامداران در ۳۰ مهر ۱۴۰۵ در حال برگزاری است.
مدیرعامل شرکت سرمایهگذاری تأمین اجتماعی (شستا) در گزارش فعالیت هیئتمدیره، از رشد ۹۷ درصدی سود تلفیقی، افزایش درآمد تجمیعی و اجرای پروژههای توسعهای گروه خبر داد. به گفته وی، شستا با وجود رشد سودآوری، به دلیل آسیبهای ناشی از جنگ و ضرورت حفظ توان مالی شرکتهای زیرمجموعه، سیاست تقسیم سود را تغییر داده است. همچنین، ورود نفت ستاره خلیج فارس به بازار سرمایه، توسعه فعالیتهای حوزه طلا و ساماندهی شرکتهای زیانده از جمله برنامههای اعلامشده در این گزارش بود.
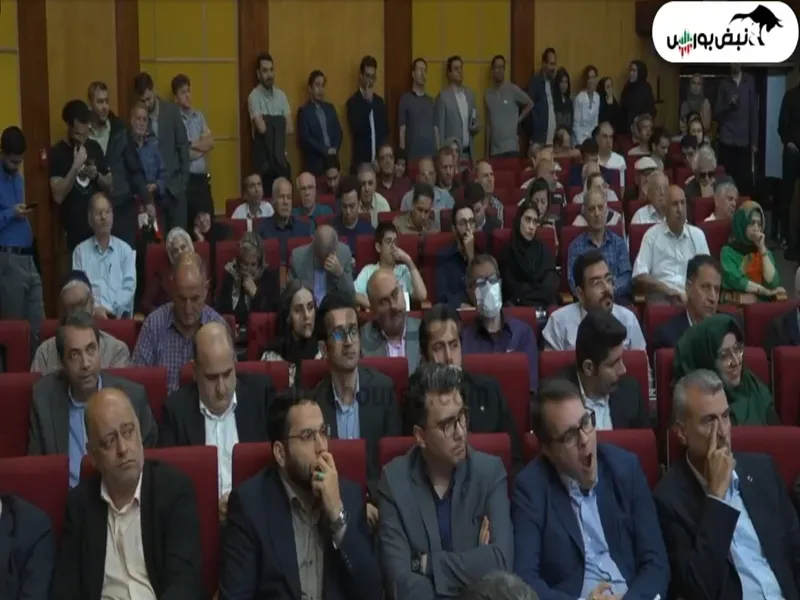
موضوعی که قبل از هر چیز باید مطرح شود مساله این است که سهامداران شستا پس از یک سال حضور سرمایهشان در اختیار شرکت، در روز مجمع با گلایه از نبود فضای مناسب برای نشستن، مجبور شدند جلسه را کنار دیوار دنبال کنند!
گزارش فعالیت هیئتمدیره شستا
رشد درآمد و سودآوری گروه
مدیرعامل شستا در گزارش عملکرد سال مالی منتهی به سال ۱۴۰۴، از افزایش درآمد تجمیعی گروه از ۲۸۵ همت در سال ۱۴۰۲ به حدود ۵۹۰ همت در سال ۱۴۰۴ خبر داد. سود خالص تجمیعی نیز از ۵۱ همت در سال ۱۴۰۲ و ۷۴ همت در سال ۱۴۰۳ به ۱۱۳ همت در سال ۱۴۰۴ رسید که نشاندهنده رشد ۵۳ درصدی نسبت به سال قبل است.
بر اساس گزارش ارائهشده، درآمد تلفیقی گروه در سال ۱۴۰۴ به ۳۹۶ همت و سود خالص تلفیقی به ۱۳۴ همت رسید. سود تلفیقی در سالهای ۱۴۰۲ و ۱۴۰۳ بهترتیب ۵۹ و ۶۸ همت اعلام شد؛ بنابراین سود تلفیقی سال ۱۴۰۴ نسبت به سال قبل حدود ۹۷ درصد رشد داشته است.
در صورت سود و زیان تلفیقی، ۲۷۵ همت هزینه شرکتهای تابعه و ۱۲۱ همت سود ناخالص گزارش شد. همچنین سود عملیاتی تلفیقی ۱۶۵ همت، هزینه مالی ۲۵ همت، سود خالص پیش از مالیات ۱۴۷ همت و مالیات پرداختی ۱۵ همت اعلام شد.
وضعیت مالی شرکت اصلی و سیاست تقسیم سود
سود خالص شرکت اصلی شستا در سال مالی مورد گزارش ۳۶.۵ همت اعلام شد. مدیرعامل توضیح داد که شرکت در سال جاری برخلاف رویه سال قبل، سود کمتری را از شرکتهای زیرمجموعه دریافت و تقسیم کرده است؛ تصمیمی که به گفته وی، با هدف حفظ توان مالی گروه و کمک به شرکتهای آسیبدیده در دو جنگ اتخاذ شد.
وی اظهار کرد در صورت تقسیم سود مشابه سال قبل، درآمد شرکت اصلی میتوانست به ۶۰ همت برسد و سود خالص آن نیز دستکم ۵۴ همت باشد. همچنین به گفته مدیرعامل، در صورت تکرار سیاست تقسیم سود سال قبل، رشد سود شرکت اصلی میتوانست ۶۸ درصد باشد؛ اما حفظ پایداری مالی گروه در اولویت قرار گرفت.
مدیرعامل همچنین از دریافت ۱۸ همت تسهیلات در مجموعه شرکتها و ثبت ۵ همت هزینه مالی در شرکت اصلی خبر داد و استفاده از تسهیلات برای پیشبرد پروژهها را از رویکردهای مالی گروه عنوان کرد.
سهم هلدینگها و بازدهی سهام
بر اساس گزارش مدیرعامل، هلدینگ تاپیکو حدود ۵۳ درصد از سودآوری گروه را به خود اختصاص داده است. همچنین سهم شستا از بازار سرمایه که هنگام تحویل مدیریت ۱۱.۵ درصد اعلام شد، به ۱۳.۵ درصد رسیده است.
در گزارش ارائهشده، بازدهی سهام برخی شرکتهای گروه در مقایسه با رشد حدود ۲۹۴ درصدی شاخص کل بازار سرمایه، به این شرح اعلام شد:
-
شستا: ۳۴۴ درصد
-
تاصیکو: ۵۹۷ درصد
-
تیپیکو: ۴۳۰ درصد
-
صبا: ۴۱۳ درصد
-
سیتا: ۳۸۸ درصد
-
تاپیکو: ۳۸۲ درصد
مدیرعامل تأکید کرد که ارزیابی بازدهی سهام باید علاوه بر سود نقدی، افزایش ارزش سهام را نیز دربر بگیرد.
صادرات و اقدامات حقوقی
در بخش فعالیتهای بینالمللی، درآمد ارزی گروه حدود ۲.۴ میلیارد دلار اعلام شد. همچنین محصولات گروه به ۵۵ مقصد صادراتی ارسال شدهاند و مدیرعامل از ادامه برنامه توسعه بازارهای صادراتی، بهویژه در کشورهای همسایه و منطقه خبر داد.
به گفته وی، در پروندههای حقوقی مختومه گروه، حدود ۹۰ درصد دعاوی به نفع شستا خاتمه یافته و ارزش پروندههای اعلامشده حدود ۴۲ همت بوده است.
اصلاح ساختار و مدیریت شرکتهای زیانده
مدیرعامل از تشکیل کلینیک ویژه رسیدگی به شرکتهای زیانده خبر داد و اعلام کرد در دوره مورد گزارش، هفت شرکت از وضعیت زیانده خارج شدهاند و چهار شرکت نیز کاهش زیان داشتهاند. وی در عین حال تأکید کرد که بازگشت پتروشیمی آبادان به سودآوری به معنای رسیدن آن به وضعیت پایدار نیست و اقدامات اصلاحی باید ادامه یابد.
در حوزه حاکمیت شرکتی نیز به تدوین دستورالعملها، ایجاد سامانه «سروش» برای ارزیابی شفافیت شرکتهای تابعه، برگزاری منظم جلسات کمیتههای تخصصی و اصلاح فرایند انتصابات اشاره شد. به گفته مدیرعامل، اولویت در انتصابات با دانش، مهارت، پاکدستی، هماهنگی و شجاعت مدیریتی و همچنین استفاده از نیروهای متخصص و درونسازمانی است.
وی همچنین از راهاندازی سامانه شفافیت استخدامی در ۷۰ شرکت خبر داد که در زمان ارائه گزارش، ۵۴۲ موقعیت شغلی در آن اعلام شده بود.
طرحهای توسعه و افزایش سرمایه زیرمجموعهها
اجرای ۲۳ همت پروژه توسعهای
مدیرعامل شستا اعلام کرد پروژههای در دست اجرای گروه، بهجز نفت ستاره خلیج فارس، حدود ۲۳ همت ارزش دارند و به ۱۷۰ همت منابع نیازمندند. پیشرفت این پروژهها ۳۶ درصد اعلام شد و تکمیل آنها به حدود سه سال و نیم زمان نیاز دارد.
در میان طرحهای اولویتدار، توسعه فعالیتهای حوزه طلا و نقره مورد تأکید قرار گرفت. به گفته مدیرعامل:
-
کارخانه طلای تفتان با سرمایهگذاری ۱.۵ همت و ظرفیت اعلامشده ۴۴۳ کیلوگرم در حال فعالیت است و برنامه توسعه ظرفیت آن مطرح شد.
-
برای توسعه فعالیتهای حوزه طلا، سرمایهگذاری ۱۳ همتی در دستور کار قرار دارد.
-
پروژه استحصال طلای کردستان و کارخانه نقره رنگان از طرحهای در دست اجرا هستند که طبق اعلام مدیرعامل، برای خردادماه هدفگذاری شدهاند.
-
تولید ۱۴۹ کیلوگرم طلا و ۶۱۳ کیلوگرم نقره در گزارش فعالیت تاصیکو اعلام شد.
همچنین مدیرعامل از عرضه محصولات تاپیکو در بورس کالا، توسعه فعالیتهای شرکتهای دارویی، اقدامات مرتبط با نیروگاههای خورشیدی و برنامههای بهینهسازی مصرف انرژی خبر داد. برای پروژههای مرتبط با انرژی، هدفگذاری ۴۵۱ مگاوات در شرکتهای تابعه مطرح شد.
برنامه واگذاریها و عرضه اولیه
مدیرعامل شستا از ادامه برنامه واگذاری داراییها و شرکتها خبر داد. به گفته وی، واگذاری رایتل از طریق مزایده در حال پیگیری است، ارزشگذاری چهار هلدینگ در جریان قرار دارد و ۶۷ شرکت برای واگذاری شناسایی شدهاند. همچنین فرایند انحلال ۱۵ شرکت در دستور کار اعلام شد.
همچنین قرارداد عرضه و پذیرش شرکتهای ارس دام آرشام، سیمان زنجان و حریر خوزستان منعقد شده است.
در حوزه عرضه اولیه، ورود نفت ستاره خلیج فارس به بازار سرمایه بهعنوان یکی از برنامههای مهم گروه مطرح شد. مدیرعامل همچنین به برنامه عرضه و پذیرش شرکتهایی از جمله پتروشیمی شیمیبافت و پخش دارویی اکسیر اشاره کرد.
وضعیت ستاره خلیج فارس و سایر شرکتها
مدیرعامل، در اختیار گرفتن مدیریت نفت ستاره خلیج فارس را از اقدامات مهم گروه دانست و اعلام کرد حل اختلاف مرتبط با تسهیلات این مجموعه با وزارت نفت و پذیرش موضوع از سوی سازمان حسابرسی، میتواند هزینههای مرتبط با تسعیر ارز را در سالهای آینده کاهش دهد.
در گزارش همچنین به احیای پتروشیمی آبادان پس از دو سال توقف و بازگشت آن به سودآوری اشاره شد؛ هرچند مدیرعامل تأکید کرد که پایداری این وضعیت همچنان نیازمند پیگیری است.
ادامه دارد...
ارسال نظر


نیازمندیها

